

مقالههای پیشنهادی
بهترین صندوقهای سرمایهگذاری در ایران
بهترین صندوقهای سرمایهگذاری در ایران
زمان مطالعه :
11 دقیقه
انتخاب بهترین صندوق سرمایهگذاری در ایران به عوامل مختلفی مانند هدف سرمایهگذاری، میزان ریسکپذیری و افق زمانی هر فرد بستگی دارد و نمیتوان یک صندوق را برای همه سرمایهگذاران بهترین گزینه دانست. صندوقهای درآمد ثابت، سهامی، طلا، مختلط، شاخصی، اهرمی و بخشی هر کدام ویژگیها، سطح ریسک و فرصتهای متفاوتی دارند و مقایسه آنها تنها بر اساس بازدهی گذشته کافی نیست.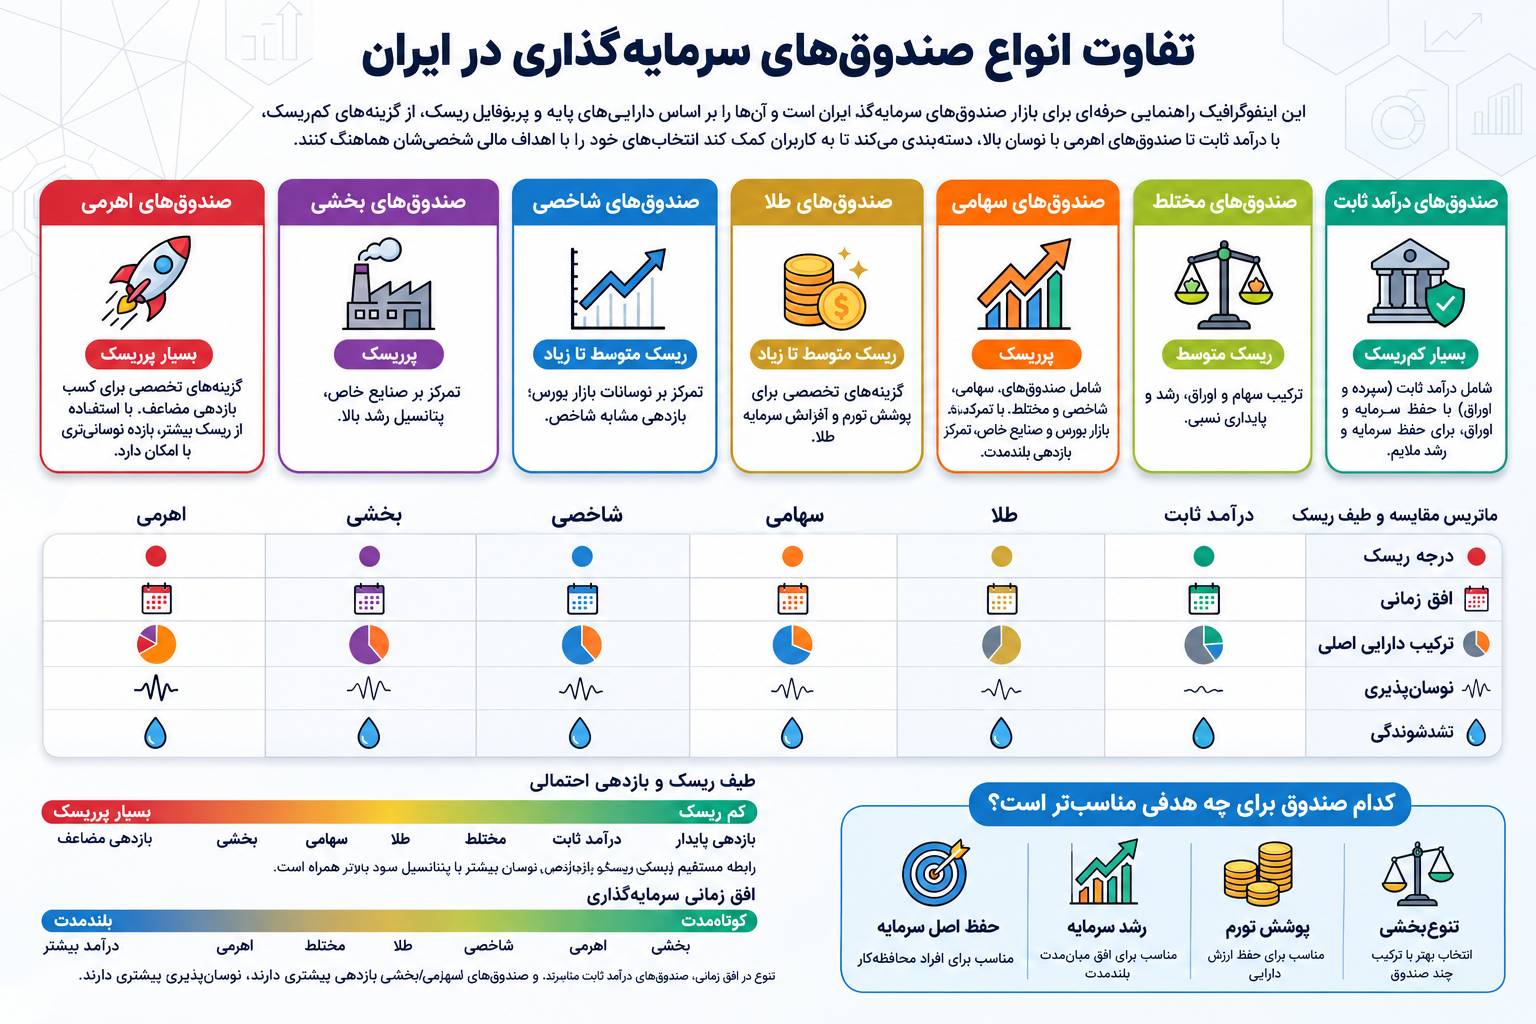
وضعیت بازار صندوقها
صنعت صندوقهای سرمایهگذاری ایران در ماههای اخیر رشد محسوسی داشته است. طبق آخرین گزارشهای منتشرشده، تعداد کل صندوقها به حدود ۵۷۵ صندوق و ارزش دارایی صنعت به حدود ۳٬۴۲۸ همت رسیده؛ دارایی صندوقهای درآمد ثابت بهتنهایی حدود ۱٬۸۲۳ همت برآورد شده است.
بهترین صندوق را چگونه تعریف کنیم؟
اگر تنها بازدهی یکساله را معیار قرار دهیم، صندوقهای اهرمی با درصدهای بسیار بزرگ در صدر قرار میگیرند؛ اما این مقایسه ریسک و ساختار آنها را نادیده میگیرد. برای سرمایهگذار کوتاهمدت، نقدشوندگی و کنترل افت سرمایه مهمتر از بیشترین بازدهی تاریخی است. برای سرمایهگذار بلندمدت، بازدهی چنددورهای، نوسان و حداکثر افت اطلاعات بیشتری میدهد.
روش رتبهبندی و محدودیتهای آن
مدل امتیازدهی ۱۰۰ امتیازی (بازدهی تعدیلشده به ریسک ۳۵، ریسک و نوسان ۲۵، نقدشوندگی ۲۰، کارمزد ۱۵، اندازه و سابقه ۵) یک چارچوب تحلیلی است، نه امتیاز واقعی صندوقها. چون دادههای شارپ، بتا، انحراف معیار و حداکثر افت برای همه صندوقها از یک منبع و یک تاریخ واحد در دسترس نبود، در این نسخه به هیچ صندوقی امتیاز نهایی ۱۰۰/۱۰۰ نسبت داده نشده و بهجای آن، رتبههای مستند هر دسته جداگانه ارائه میشود.
معیارهای اصلی؛ فراتر از درصد بازدهی
بازدهی یک صندوق را نباید تنها در یک بازه زمانی دید. بازدهی چنددورهای (یکماهه، سهماهه، ششماهه و یکساله) نشان میدهد عملکرد صندوق در شرایط مختلف بازار چقدر باثبات بوده است. انحراف معیار میزان نوسان بازدهی حول میانگین را نشان میدهد؛ هرچه بالاتر باشد، مسیر بازدهی پرفراز و نشیبتر است. نسبت شارپ بازده مازاد صندوق نسبت به یک دارایی کمریسک را به ازای هر واحد نوسان میسنجد و برای مقایسه صندوقهای همنوع کاربرد دارد. بتا حساسیت صندوق به حرکات کلی بازار را نشان میدهد؛ بتای بالاتر از یک یعنی نوسان صندوق بیشتر از بازار است. حداکثر افت سرمایه (Max Drawdown) بدترین سقوط ثبتشده از قله تا دره در یک بازه مشخص را نشان میدهد و معیار خوبی برای سنجش تحمل روانی سرمایهگذار در برابر ضرر است. در کنار اینها، نقدشوندگی، اندازه صندوق (AUM)، کارمزد و برای صندوقهای قابلمعامله، فاصله قیمت بازار از NAV (NAV/P) باید همراه بازدهی دیده شوند، نه بهجای آن.
بهترین صندوقهای درآمد ثابت؛ نرخ مؤثر، بازدهی و نقدشوندگی
درآمد ثابت معمولاً کمنوسانتر از سهامی و اهرمی است، اما بدون ریسک مطلق نیست. طبق گزارش Fundvesting در ۲۵ شهریورماه، صندوق ثبات در یک سال اخیر ۳۸٫۵۲٪ بازدهی، بازده تجمعی پنجساله ۲۷۳٫۷۲٪ و نرخ مؤثر سالانه فعلی ۳۹٫۵۱٪ داشته است.
| صندوق | قیمت | NAV | حباب | ارزش معاملات | AUM |
| تداوم | ۲۶٬۳۳۳ ریال | ۲۶٬۲۹۵ | +۰٫۱۴٪ | ۱٬۰۸۷ میلیارد تومان | ۳۵٫۰ همت |
| فیروزا | ۹۰٬۹۸۹ ریال | ۹۱٬۲۹۶ | −۰٫۳۴٪ | ۲۵۱ میلیارد تومان | ۳۸٫۳ همت |
| اعتبار | ۲۹٬۲۹۴ ریال | ۲۹٬۲۹۶ | −۰٫۰۱٪ | ۲۴۹ میلیارد تومان | ۸٫۰ همت |
| لبخند | ۳۰٬۷۲۳ ریال | ۳۰٬۷۵۷ | −۰٫۱۱٪ | ۱٬۲۸۳ میلیارد تومان | ۳۶٫۹ همت |
| پاسارگاد | ۱۷٬۲۴۶ ریال | ۱۷٬۶۷۴ | −۲٫۴۲٪ | ۳٬۱۳۲ میلیارد تومان | ۵۵٫۶ همت |
معیار انتخاب صندوق درآمد ثابت
برای این دسته، درصد بازدهی گذشته تنها بخشی از تصویر است. ترکیب دارایی صندوق (سهم اوراق دولتی، اوراق شرکتی و سپرده بانکی) ریسک اعتباری آن را مشخص میکند؛ صندوقی با سهم بیشتر از سپرده بانکی و اوراق دولتی معمولاً باثباتتر است. وجود یا نبود ضامن نقدشوندگی و اعتبار مدیر صندوق در شرایط پرفشار بازار اهمیت پیدا میکند. سیاست تقسیم سود هم باید بررسی شود: برخی صندوقها سود را بهصورت دورهای (مثلاً ماهانه) واریز میکنند و برخی دیگر سود را در قیمت واحد تجمیع میکنند؛ انتخاب بین این دو به نیاز نقدینگی سرمایهگذار بستگی دارد، نه به اینکه کدام بهتر است.
آیا درآمد ثابت سود تضمینی دارد؟
خیر؛ درآمد ثابت با بدون ریسک یا سود تضمینی یکسان نیست. نرخ مؤثر ۳۹٫۵۱٪ ثبات، عدد مشاهدهشده در ۲۵ شهریورماه است، نه تضمین دائمی برای آینده.
بهترین صندوقهای سهامی؛ بازدهی یکساله
بر اساس گزارش اقتصادآنلاین/خبر۳۶۰ (دادههای رهآورد، فیپیران، فاندبیس) تا ۲۸ شهریورماه:
| رتبه | صندوق | بازدهی یکساله |
| ۱ | سهامدار | ۲۲۶٫۵۹٪ |
| ۲ | رشدی کیان | ۲۱۲٫۹۸٪ |
| ۳ | مانا | ۲۰۲٫۰۱٪ |
| ۴ | ثنا | ۱۹۹٫۹۶٪ |
| ۵ | عرش | ۱۹۹٫۱۱٪ |
همان منبع، برای تغییر NAV در یکسالِ منتهی به ۲۵ شهریورماه: سهامدار ۲۲۷٫۴۴٪، رشدی کیان ۲۱۸٫۲۷٪، اعتبار سهام ۲۰۵٫۲۰٪، مانا ۲۰۰٫۸۷٪، خلیج ۱۹۴٫۹۱٪.
| صندوق | قیمت | NAV | حباب | ارزش معاملات | AUM |
| اطلس | ۱۶۱٬۸۰۸ ریال | ۱۶۱٬۶۱۵ | +۰٫۱۲٪ | ۲۰۸ میلیارد تومان | ۱۴٫۲ همت |
| رشدی کیان | ۲۰۶٬۴۶۸ ریال | ۲۰۶٬۳۲۰ | +۰٫۰۷٪ | ۵۱ میلیارد تومان | ۱٫۷ همت |
| آساس | ۱۱۸٬۶۳۰ ریال | ۱۱۸٬۳۱۱ | +۰٫۲۷٪ | ۱۷ میلیارد تومان | ۲٫۱ همت |
| مدیر | ۵۵٬۲۳۰ ریال | ۵۵٬۴۸۰ | −۰٫۴۵٪ | ۳۲ میلیارد تومان | ۲٫۱ همت |
سهامی برای چه کسی مناسب نیست؟
برای فردی با نیاز نقدینگی کوتاهمدت (کمتر از یک سال) یا تحمل پایین افت سرمایه، نوسان این دسته میتواند ریسک غیرضروری ایجاد کند؛ چنین سرمایهگذاری بهتر است ابتدا سراغ درآمد ثابت برود.
بهترین صندوقهای طلا؛ بازدهی، NAV و حباب را همزمان ببینید
قیمت بازار ETF ممکن است بالاتر یا پایینتر از NAV باشد؛ همین فاصله بازدهی واقعیِ خرید در بازار را از بازدهی NAV متفاوت میکند. زروان در گزارش Fundvesting (۲۲ شهریور) بازده NAV یکساله ۱۶۹٪ و در گزارش سبدگردان ویستا (۲۵ شهریور) بازده یکساله ۱۶۰٪ داشته همین اختلاف نشان میدهد چرا باید تاریخ مبنا کنار درصد بازدهی نوشته شود.
| صندوق طلا | قیمت | NAV | حباب | ارزش معاملات | AUM |
| زروان | ۴۵٬۵۱۱ ریال | ۴۶٬۰۲۴ | −۱٫۱۱٪ | ۷۹ میلیارد تومان | ۱۸٫۶ همت |
| عیار | ۶۲۷٬۳۴۱ ریال | ۶۲۴٬۱۴۵ | +۰٫۵۱٪ | ۴٬۶۳۹ میلیارد تومان | ۳۱۸٫۹ همت |
چگونه صندوق طلا را مقایسه کنیم؟
NAV ارزش خالص دارایی صندوق به ازای هر واحد است. اگر قیمت بازار ETF ۱۰۵ هزار تومان و NAV ۱۰۰ هزار تومان باشد، قیمت حدود پنج درصد بالاتر از NAV (حباب مثبت) معامله میشود؛ حالت عکس آن دیسکانت نسبت به NAV است. صندوق طلا لزوماً مثل طلای فیزیکی حرکت نمیکند، چون به داراییهای پایه و رفتار بازار ETF هم وابسته است.
صندوقهای مختلط و شاخصی؛ تنوع در برابر پیگیری شاخص
صندوقهای مختلط و شاخصی دو روش متفاوت برای سرمایهگذاری در بازار سرمایه هستند. صندوقهای مختلط با ترکیب سهام و داراییهای کمریسک، تعادل بیشتری میان بازدهی و نوسان ایجاد میکنند، در حالی که صندوقهای شاخصی عملکرد یک شاخص مشخص بازار را دنبال میکنند و مدیریت فعال سهام ندارند.
مختلط
ترکیبی از سهام و دارایی کمنوسانتر است. در تحلیل مردادماه فاندبیس، صنوین (۱۸٫۴٪) و آفرین (۱۶٫۷٪) بازدهی ماهانه بالاتری داشتهاند و زیتون (۳٫۶٪) پایینتر بوده. زیتون با AUM حدود ۸٫۹ همت بزرگترین صندوق این دسته در اسنپشات است.
شاخصی
بهجای انتخاب فعال سهام، عملکرد شاخص مرجع را دنبال میکند. در تحلیل ۱۸ مردادماه برای هفت صندوق شاخصی، بازدهی سالانه: فیروزه ۱۳۴٫۰۹٪، وبازار ۱۳۱٫۲۹٪، کاردان ۱۱۵٫۹۲٪، آرام ۱۱۱٫۹۴٪، هموزن ۱۰۹٫۱۳٪، هوشمند ۹۰٫۵۸٪. در ششماه: همسنگ ۵۷٫۷۲٪ و هموزن ۵۵٫۴۷٪؛ در سهماه: همسنگ ۷۳٫۵۲٪ و هموزن ۶۸٫۶۷٪.
صندوقهای اهرمی و بخشی؛ مناسب چه کسانی هستند؟
صندوقهای اهرمی و بخشی گزینههایی با ریسک و نوسان بالاتر هستند و بیشتر برای سرمایهگذارانی مناسباند که با ویژگیها و ریسکهای این نوع صندوقها آشنا هستند. پیش از انتخاب، بهتر است ساختار و سطح ریسک هر دسته را بررسی کنید.
اهرمی
در گزارش فیپیران برای یکسالِ منتهی به ۲۰ شهریورماه: دوایکس ۵۷۷٪، نارنج اهرم ۴۶۳٪، بیدار ۴۴۰٪. اسنپشات Fundbase: دوایکس حباب −۳٫۰۹٪ و AUM ۶٫۲ همت؛ نارنج اهرم حباب −۱۳٫۲۵٪ و AUM ۱۳ همت؛ اهرم حباب −۱۴٫۴۱٪ و AUM ۴۳ همت؛ توان حباب −۱۷٫۶۱٪ و AUM ۱۹٫۱ همت. ساختار اهرمی حساسیت صندوق به حرکات بازار را افزایش میدهد؛ بازده و افت سرمایه هر دو میتوانند شدید باشند و این دسته برای اکثر سرمایهگذاران مبتدی مناسب نیست.
بخشی
تمرکز روی یک صنعت دارد، پس بازدهی بالاتر احتمالی باید کنار ریسک تمرکز صنعت خوانده شود. رسانا (سهامی بخشی) قیمت ۲۵٬۴۵۱ ریال و حباب +۱٫۶۴٪ دارد؛ دارونو ارزش معاملات روزانه حدود ۱۶۷ میلیارد تومان دارد. برای این دسته، رتبه کل بازار معنای محدودی دارد.
ماتریس ریسک و افق زمانی
| نوع صندوق | نوسان نسبت به درآمد ثابت | افق زمانی | شاخصهای کلیدی |
| درآمد ثابت | پایینتر | کوتاه تا میانمدت | نرخ مؤثر، ترکیب اوراق، نقدشوندگی |
| مختلط | متوسط | میانمدت | درصد سهام/اوراق، بازدهی چنددورهای |
| سهامی | بالا | میان تا بلندمدت | بازده، بتا، شارپ، Max Drawdown |
| شاخصی | بالا | میان تا بلندمدت | خطای پیگیری، بازدهی، نقدشوندگی |
| طلا | متغیر | بسته به هدف | قیمت طلا، NAV، حباب، حجم معاملات |
| بخشی | بالا | وابسته به چرخه صنعت | تمرکز پرتفوی، صنعت، حباب |
| اهرمی | بسیار بالا | نیازمند تحمل نوسان زیاد | اهرم، حباب، Max Drawdown |
جدول مقایسه بهترین صندوقهای سرمایهگذاری
در جدول زیر یک نمونه شاخص از هر نوع صندوق کنار هم آمده تا تفاوتها در یک نگاه دیده شود. این جدول جایگزین جدولهای تفصیلی بخشهای بالا نیست؛ ستون مناسب برای چه کسی صرفاً جهتگیری کلی نشان میدهد و توصیه خرید نیست.
| نوع صندوق | نمونه صندوق | بازدهی یکساله | ریسک نسبی | ارزش دارایی (AUM) | مناسب برای |
| درآمد ثابت | ثبات | ۳۸٫۵۲٪ | پایین | حدود ۳۵ همت | حفظ سرمایه، درآمد دورهای و افق کوتاه تا میانمدت. |
| سهامی | سهامدار | ۲۲۶٫۵۹٪ | بالا | — | سرمایهگذاری میانمدت و بلندمدت با تحمل نوسان بیشتر. |
| طلا | زروان | ۱۶۹٪ (NAV) | متوسط تا بالا | حدود ۱۸٫۶ همت | پوشش ریسک تورم و نوسان قیمت طلا از طریق ETF. |
| مختلط | صنوین | ۱۸٫۴٪ (بازده ماهانه) | متوسط | — | ترکیبی از سهام و داراییهای کمنوسان برای ریسک متعادل. |
| شاخصی | فیروزه | ۱۳۴٫۰۹٪ | بالا | — | دنبال کردن عملکرد شاخص بازار بدون مدیریت فعال پرتفوی. |
| بخشی | رسانا | — | بالا | — | سرمایهگذاری متمرکز روی یک صنعت مشخص با ریسک تمرکز بیشتر. |
| اهرمی | دوایکس | ۵۷۷٪ | بسیار بالا | حدود ۶٫۲ همت | افرادی که با ساختار صندوقهای اهرمی و نوسان بالای آنها آشنا هستند. |
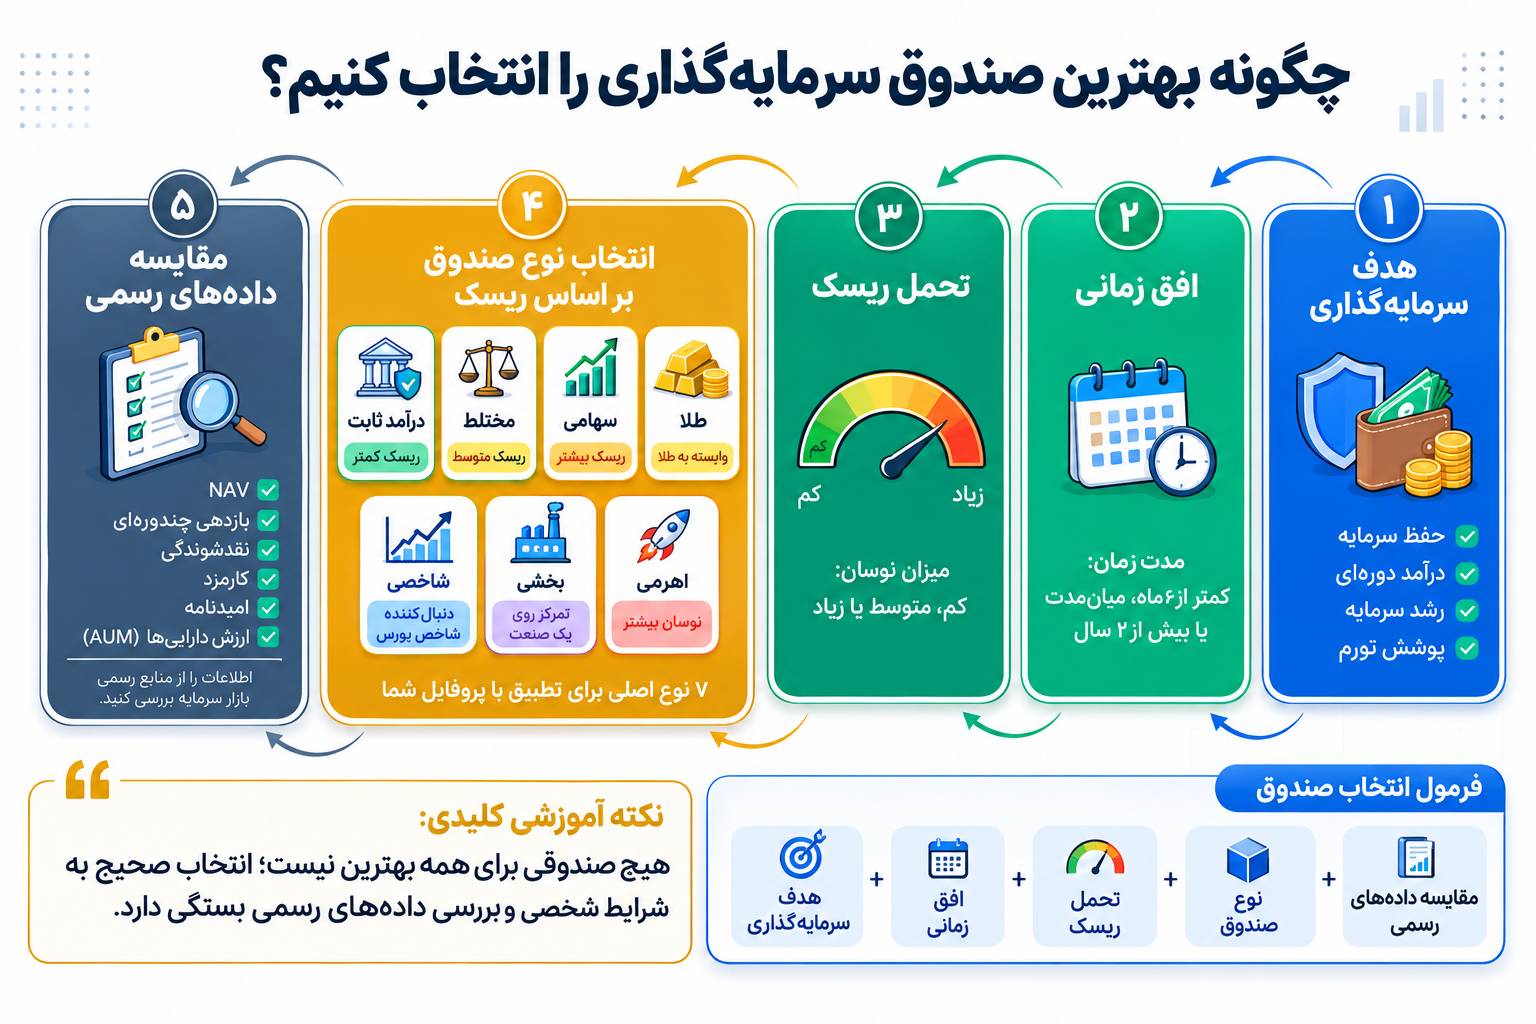
هفت مرحله انتخاب صندوق
- هدف: رشد سرمایه، حفظ ارزش پول، درآمد دورهای یا پوشش ریسک؟
- افق: سرمایه تا چه زمانی بدون نیاز فوری باقی میماند؟
- ریسک: در دوره نامطلوب، چه میزان افت قابل تحمل است؟
- نوع: درآمد ثابت، سهامی، طلا، مختلط، شاخصی، بخشی یا اهرمی؟
- منبع: داده را از فیپیران، کدال، بورس/فرابورس کنترل کنید.
- مقایسه: بازدهی چنددورهای، نوسان، حداکثر افت، AUM، نقدشوندگی، کارمزد و NAV/P را کنار هم بگذارید.
- اسناد: امیدنامه، اساسنامه و سازوکار خرید/فروش را بررسی کنید.
چهار سناریوی عملی
انتخاب صندوق سرمایهگذاری به هدف، افق زمانی و میزان ریسکپذیری هر سرمایهگذار بستگی دارد. در ادامه، چهار سناریوی رایج را بررسی میکنیم تا مشخص شود در هر شرایط، کدام نوع صندوق میتواند انتخاب مناسبتری باشد.
کوتاهمدت و کمریسک
اگر هدف شما حفظ سرمایه و دسترسی سریع به پول است، صندوقهای درآمد ثابت معمولاً گزینه مناسبتری هستند. در این شرایط، نقدشوندگی و ثبات بازدهی اهمیت بیشتری نسبت به کسب سود از صندوقهای سهامی یا اهرمی دارد.
متعادل با افق دو ساله
برای افرادی که به دنبال تعادل میان ریسک و بازده هستند، مقایسه صندوقهای مختلط، سهامی متنوع و شاخصی اهمیت دارد. در این سناریو، علاوه بر بازدهی، میزان نوسان و احتمال افت ارزش سرمایه نیز باید بررسی شود.
بلندمدت و ریسکپذیر
در افق زمانی بلندمدت، ارزیابی عملکرد صندوق باید بر اساس بازدهی در دورههای مختلف، میزان افت سرمایه (Max Drawdown) و ترکیب داراییهای پرتفوی انجام شود، نه صرفاً عملکرد کوتاهمدت. صندوقهای اهرمی نیز باید بهعنوان گزینهای با ریسک بالاتر و نوسان بیشتر بررسی شوند.
علاقهمند به طلا
اگر هدف سرمایهگذاری روی طلا است، علاوه بر بازدهی صندوق، اختلاف قیمت واحدهای ETF با خالص ارزش داراییها (NAV)، حجم معاملات و ترکیب داراییهای پایه صندوق را نیز در نظر بگیرید.
اشتباهات رایج
| اشتباه | چرا مشکلساز است |
| انتخاب فقط بر اساس بیشترین بازدهی | ریسک و ساختار صندوق نادیده گرفته میشود |
| ادغام دادههای تاریخهای مختلف | رتبهها ظاهراً دقیق اما آماری ناسازگار میشوند |
| خرید ETF بدون بررسی NAV | قیمت بازار ممکن است از NAV فاصله داشته باشد |
| نادیدهگرفتن نقدشوندگی | ورود و خروج دشوارتر یا پرهزینهتر میشود |
| نادیدهگرفتن کارمزد | در بلندمدت روی بازدهی خالص اثر دارد |
| یکسانفرضکردن همه صندوقها | ریسک و هدف انواع صندوق یکسان نیست |
جمعبندی:
انتخاب صندوق سرمایهگذاری را میتوان با یک فرمول ساده آغاز کرد: هدف سرمایهگذاری + افق زمانی + میزان تحمل ریسک + انتخاب نوع صندوق + بررسی معیارهای دادهای مانند بازدهی در دورههای مختلف، نوسان، نقدشوندگی، کارمزد و نسبت قیمت به NAV. پیش از هر تصمیم، هدف و مدت سرمایهگذاری خود را مشخص کنید، حداکثر افتی را که توان تحمل آن را دارید در نظر بگیرید، اطلاعات صندوق را از منابع رسمی مانند فیپیران یا کدال و همراه با تاریخ داده بررسی کنید و امیدنامه و اساسنامه صندوق را بخوانید تا با ساختار و ریسکهای آن آشنا شوید. اگر همچنان در انتخاب صندوق تردید دارید، مشورت با یک مشاور مالی مستقل میتواند به تصمیمگیری آگاهانهتر کمک کند.
سؤالات متداول
بهترین صندوق سرمایهگذاری در ایران کدام است؟
پاسخ به هدف و نوع صندوق بستگی دارد. رتبه یک صندوق سهامی یا اهرمی را نمیتوان مستقیماً با درآمد ثابت یا طلا مقایسه کرد.
بهترین صندوق درآمد ثابت کدام است؟
انتخاب بهترین صندوق درآمد ثابت به نرخ مؤثر فعلی، ترکیب اوراق، ریسک اعتباری و نقدشوندگی آن بستگی دارد، نه فقط به بازدهی گذشته یک صندوق مشخص.
بهترین صندوق سهامی برای سرمایهگذاری چیست؟
صندوق سهامی مناسب به افق زمانی و تحمل ریسک شما بستگی دارد؛ صندوقی با بازدهی بلندمدت باثباتتر و حداکثر افت کنترلشدهتر معمولاً گزینه معقولتری از صرفاً بالاترین بازدهی یکساله است.
بهترین صندوق طلا را چگونه انتخاب کنیم؟
فاصله قیمت بازار از NAV، حجم و ارزش معاملات روزانه و ترکیب دارایی پایه (شمش، سکه یا مشتقه) را کنار بازدهی تاریخی ببینید؛ صندوقی با حباب کمتر و نقدشوندگی بالاتر معمولاً برای بیشتر سرمایهگذاران مناسبتر است.
پربازدهترین صندوق چیست؟
به دوره زمانی و گروه بستگی دارد. برای مثال، در گزارش یکساله منتهی به ۲۰ شهریورماه، دوایکس با ۵۷۷ درصد در صدر فهرست اهرمی گزارش شده است.
آیا صندوق با بیشترین بازدهی گذشته، بهترین صندوق است؟
نه لزوماً. بازدهی گذشته تضمینی برای آینده نیست و رتبهها بر اساس دوره و شرایط بازار تغییر میکنند؛ صندوقی که در یک بازه اول بوده ممکن است در بازه بعدی رتبه متفاوتی داشته باشد.
برای افراد کمریسک کدام صندوق مناسبتر است؟
عموماً صندوقهای درآمد ثابت با نقدشوندگی بالا و ریسک اعتباری پایین برای این گروه مناسبترند؛ صندوقهای سهامی، بخشی و بهویژه اهرمی برای سرمایهگذار کمریسک توصیه نمیشوند.
صندوق ETF بهتر است یا صندوق صدور و ابطال؟
هیچکدام بهطور مطلق بهتر نیست. ETF در بورس و با قیمت لحظهای معامله میشود و ممکن است با حباب یا دیسکانت نسبت به NAV همراه باشد؛ صدور و ابطال معمولاً نزدیکتر به NAV واقعی است اما گاهی کندتر نقد میشود.
NAV چیست؟
NAV ارزش خالص داراییهای صندوق به ازای هر واحد است و برای مقایسه ارزش داراییهای پشتوانه ETF با قیمت بازار استفاده میشود.
NAV/P چیست؟
به زبان ساده، فاصله قیمت بازار از NAV است و نشان میدهد واحد ETF با چه میزان پریمیوم یا دیسکانت معامله میشود.
چگونه اطلاعات رسمی صندوقها را بررسی کنیم؟
فیپیران، کدال، سایت سازمان بورس، بورس تهران و فرابورس منابع پایه برای بررسی اطلاعات هستند.
آیا صندوق سرمایهگذاری سود تضمینی دارد؟
خیر. حتی صندوقهای درآمد ثابت هم ریسک اعتباری و نوسان محدود دارند و نرخ مؤثر فعلی تضمین همیشگی نیست؛ سایر انواع صندوق نوسان و ریسک بیشتری دارند.
آیا سرمایهگذاری در صندوقها بدون ریسک است؟
خیر. ریسک با نوع صندوق، دارایی پایه، ساختار معاملاتی و شرایط بازار تغییر میکند.
جهت ثبتنام در دورههای تخصصی بورس کلیک کنید!
با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است