


مقالههای پیشنهادی
تاریخچه بیت کوین؛ داستان پیدایش و مهمترین رویدادها
تاریخچه بیت کوین؛ داستان پیدایش و مهمترین رویدادها
زمان مطالعه :
21 دقیقه
محتوای این مطلب صرفا با اهداف آموزشی، پژوهشی و بررسی مستندات تاریخی گردآوری شده است و هیچگونه توصیه مالی، پیشنهاد سرمایهگذاری، یا سیگنال خرید و فروش دارایی دیجیتال محسوب نمیشود.
بازارهای مالی و داراییهای رمزنگاریشده ماهیتی پرنوسان و پرریسک دارند؛ طبق هشدارهای نهادهای ناظر بینالمللی نظیر SEC و CFTC، عملکرد گذشته و روندهای تاریخی چرخههای بازار هرگز تضمینی برای بازدهی آینده نیستند.
پیدایش بیتکوین حاصل چندین دهه پژوهش در حوزههای رمزنگاری، علوم کامپیوتر و فلسفه اقتصادی است. هسته اصلی این نوآوری، حل معضل «دوبار خرج کردن» (Double-Spending) در بستر دیجیتال، بدون نیاز به واسطههای مالی متمرکز بود. تاریخ زیرساختی بیتکوین ماهیتی مستقل از نوسانات قیمت آن دارد؛ مسیری که از ارتقاهای نرمافزاری، آزمونهای تابآوری امنیتی و تکامل اجماع متنباز شکل گرفته است.
پیش از بیتکوین؛ ایدههایی که زمینه را ساختند
تلاش برای دستیابی به پول دیجیتالِ مستقل از نهادهای متمرکز، سابقهای چند دههای پیش از انتشار نام بیتکوین دارد. در دهههای پایانی قرن بیستم، اعضای جنبش سایفرپانک (Cypherpunks) بر این باور بودند که حفظ حریم خصوصی در عصر اطلاعات تنها از طریق رمزنگاری قوی امکانپذیر است، نه اعتماد به وعدههای سیاسی یا قانونی دولتها.
با این حال، پروژههای نخستین همواره با مانع «دوبار خرج کردن» (Double-Spending) روبهرو میشدند؛ امکانی که در آن دادههای دیجیتال بدون حضور یک نهاد حسابداری مرکزی برای باطل کردن مبالغ پرداختی، بهطور نامحدود تکثیر و بازخرج میشوند. این نیاز مداوم به مرجع اعتبارسنج، استقلال پول دیجیتال را سلب میکرد.
پروژههای پیشگام دهههای ۱۹۸۰ و ۱۹۹۰ با ارائه نوآوریهای گوناگون در حوزه امضای دیجیتال و توابع محاسباتی، گامهای موثری برای دور زدن این بنبست برداشتند و سپس قطعات این پازل توسط خالق بیتکوین کنار یکدیگر چیده شد.
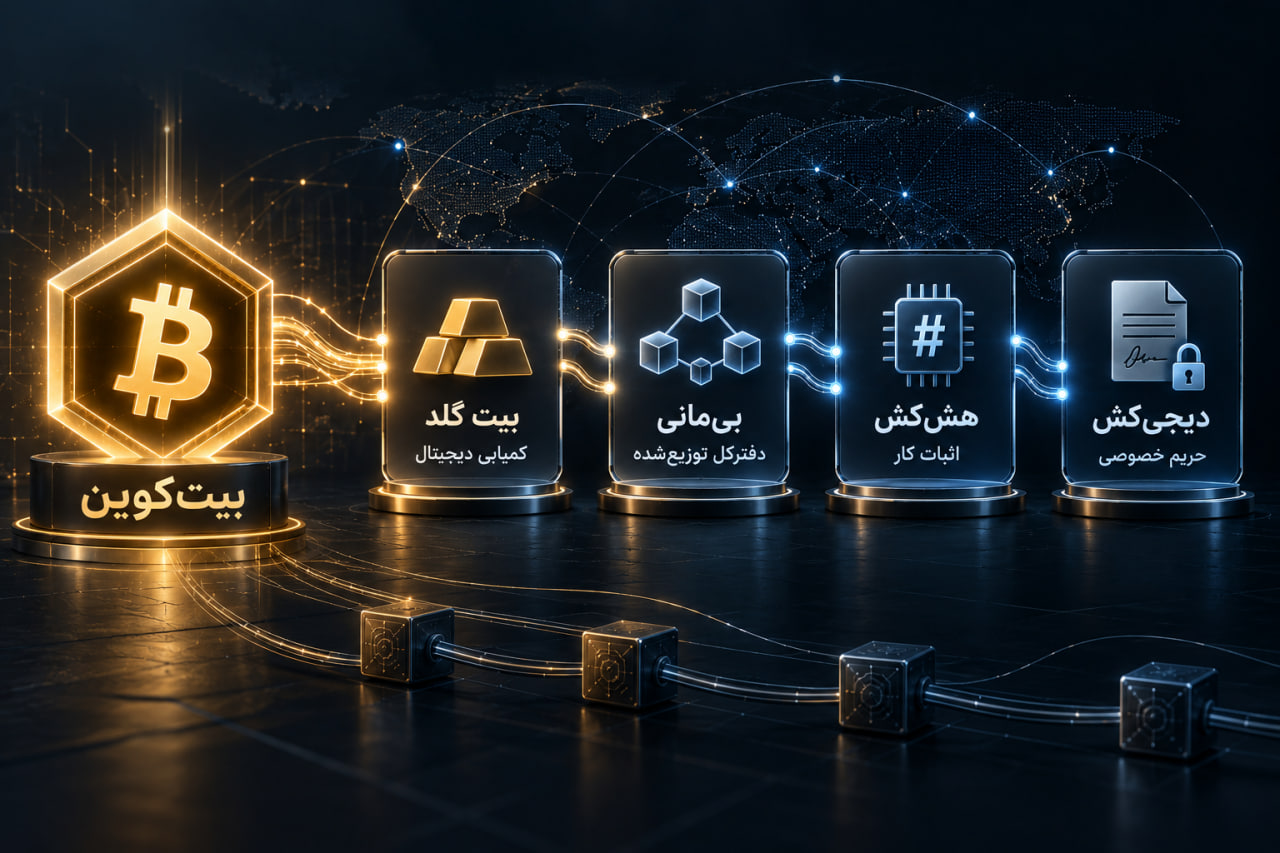
| پروژه یا پروتکل | سال معرفی | طراح / مبتکر | نوآوری کلیدی | نقطه ضعف یا تفاوت با بیتکوین |
| دیجیکش (DigiCash / eCash) | ۱۹۸۹ | دیوید چام (David Chaum) | امضای کور (Blind Signatures) و حفظ حریم خصوصی کاربر | ساختار کاملا متمرکز بانکی؛ نیاز به سرور مرکزی برای ابطال سکههای مصرفشده |
| هشکش (Hashcash) | ۱۹۹۷ | آدام بک (Adam Back) | مکانیزم اثبات کار (Proof-of-Work) بر پایه توابع هش | طراحی برای مقابله با اسپم ایمیل و منع سرویس (DoS)؛ فاقد سازوکار عرضه پول و دفترکل |
| بیمانی (b-money) | ۱۹۹۸ | وی دای (Wei Dai) | توزیع دفترکل بین گرهها و تسویه پاداش اثبات کار | چالش در ایجاد اجماع برای حل ناهماهنگی بین گرهها؛ عدم پیادهسازی عملیاتی کامل |
| بیت گلد (Bit Gold) | ۱۹۹۸ | نیک سابو (Nick Szabo) | ایجاد زنجیرهای از راهحلهای اثبات کار با تکیه بر ویژگی کمیابی | آسیبپذیری در برابر حملات جعل هویت (Sybil) به دلیل نبود مکانیزم اجماع مبتنی بر زنجیره طولانیتر |
پیشگامان پول الکترونیک؛ از امضای کور تا اثبات کار
در اواخر قرن بیستم، اعضای جنبش سایفرپانک در پی ایجاد ابزارهای پرداخت مستقل از دولتها بودند. دیوید چام در ۱۹۸۹ با تاسیس شرکت DigiCash و فناوری «امضای کور» نخستین گام عملی را برای ناشناسی در پرداختها برداشت، اما وابستگی به سرور مرکزی مانع از بقای آن شد.
در سال ۱۹۹۷، آدام بک مکانیزم «اثبات کار» (Hashcash) را برای مهار اسپم معرفی کرد؛ مفهومی که بعدها توسط ساتوشی ناکاموتو به بستر اجماع شبکه تبدیل شد. همچنین طرحهای b-money (وی دای) و Bit Gold (نیک سابو) اگرچه سازوکار دفاتر کل توزیعشده و کمیابی محاسباتی را پیشنهاد دادند، اما به دلیل نداشتن مکانیزم قطعی در رفع تعارضات گرهها (اجماع زنجیره طولانیتر)، به مرحله پیادهسازی کاربردی نرسیدند.
۲۰۰۸؛ انتشار وایتپیپر بیتکوین
در ۳۱ اکتبر ۲۰۰۸، ایمیلی با نام مستعار «ساتوشی ناکاموتو» به فهرست پستی رمزنگاری (Cryptography Mailing List) در وبسایت metzdowd.com ارسال شد. عنوان ایمیل حاوی لینکی به مقالهای ۹ صفحهای با نام: «Bitcoin: A Peer-to-Peer Electronic Cash System» بود. انگیزه اعلامشده در این سند، ایجاد سامانهای برای پرداخت الکترونیکی بود که نیازی به اعتماد به یک نهاد مالی واسط نداشته باشد.
در بخش چکیده (Abstract) وایتپیپر آمده است:
«نسخهای کاملا همتابههمتا از پول الکترونیکی اجازه میدهد پرداختهای آنلاین مستقیما از یک طرف به طرف دیگر بدون عبور از یک موسسه مالی ارسال شوند.»
در سیستمهای بانکی، بازگشتپذیر بودن پرداختها هزینهساز است و مانع از قطعی شدن سریع تسویهها میشود. وایتپیپر بیتکوین این مسئله و خطر «دوبار خرج کردن» را با دو راهکار حل کرد:
۱. برچسب زمانی بلاکها: برای ثبت دقیق و تغییرناپذیر توالی تراکنشها.
۲. اجماع اثبات کار: گرههای شبکه زنجیرهای را میپذیرند که بیشترین کار محاسباتی را انجام داده باشد. این کار بازنویسی تاریخچه تراکنشها را بدون در اختیار داشتن بیش از نیمی از توان کل شبکه غیرممکن میسازد.
وایتپیپر بیتکوین فاقد مانیفستهای سیاسی هیجانی یا اصطلاحات بازار سرمایه بود؛ متن ساختاری آکادمیک داشت و با استناد به مقالات چام، باک، دای و هابر و استورنتا، نشان داد که چگونه میتوان این ابزارها را درون یک الگوریتم هماهنگ تلفیق کرد.
۲۰۰۹؛ بلوک جنسیس و آغاز شبکه
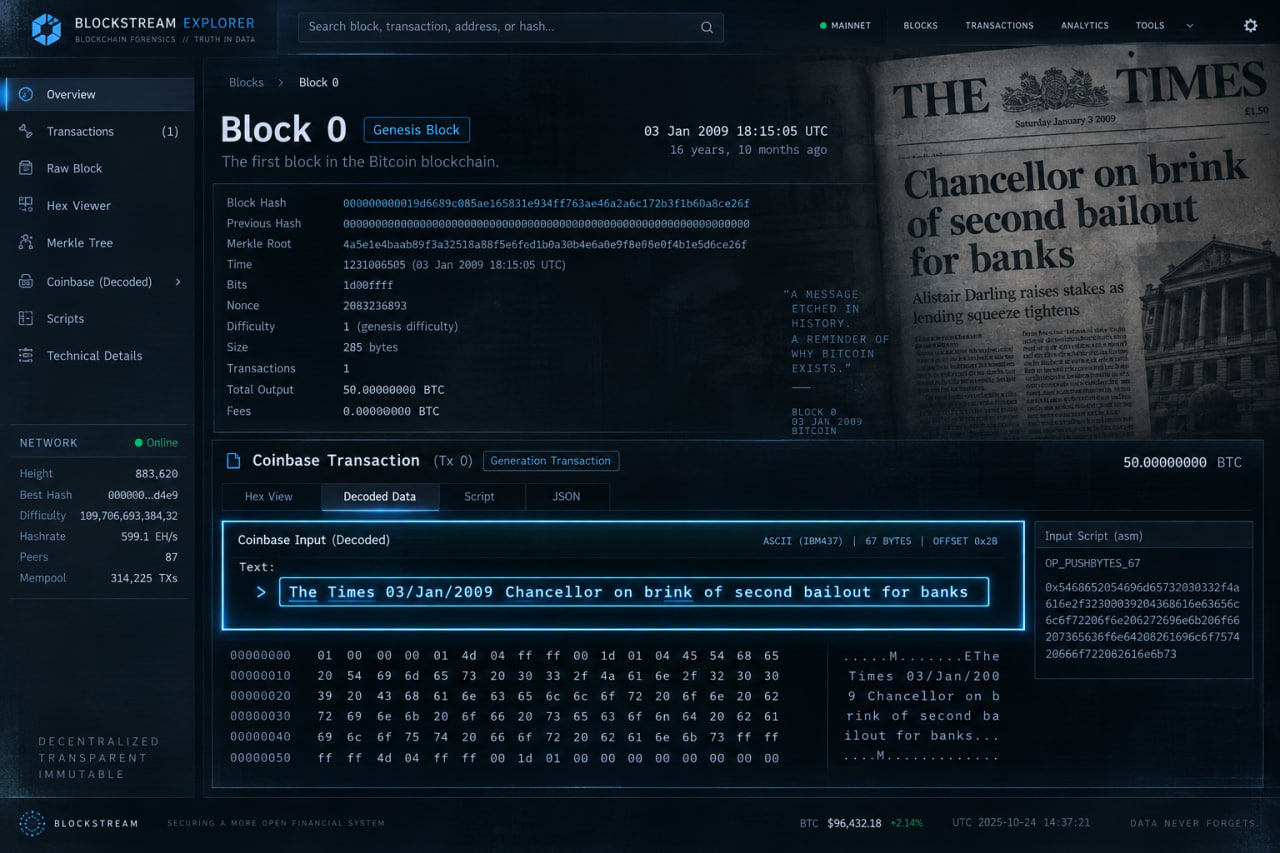
در ۳ ژانویه ۲۰۰۹، نخستین بلاک از زنجیره بیتکوین موسوم به «بلوک جنسیس» (Genesis Block) یا بلاک شماره صفر استخراج شد. این بلاک یک مشخصه فنی مهم داشت: پاداش اولیه ۵۰ واحد بیتکوین ثبتشده در تراکنش کوینبیس (Coinbase Transaction) آن، به دلیل شیوه کدنویسی در کلاینت اولیه، در پایگاه داده خروجیهای خرجنشده (UTXO) ثبت نشد و قابلیت خرج کردن ندارد.
در تاریخ ۹ ژانویه ۲۰۰۹، ناکاموتو نرمافزار بیتکوین نسخه ۰.۱ (Bitcoin v0.1) را به صورت متنباز در پلتفرم SourceForge منتشر کرد. این اقدام عملا شبکه همتابههمتا را در اختیار عموم قرار داد تا هر کاربری با یک رایانه شخصی بتواند به عنوان یک گره استخراجکننده و اعتبارسنج وارد شبکه شود.
پیام The Times در بلوک جنسیس
در کد تراکنش کوینبیسِ بلوک صفر، تیتر صفحه نخست روزنامه تایمز لندن درج شد: «The Times 03/Jan/2009 Chancellor on brink of second bailout for banks». این متن علاوه بر اثبات اینکه استخراج بلاک قبل از ۳ ژانویه ۲۰۰۹ رخ نداده است، از سوی جامعه به عنوان نمادی از نقد نظام بانکداری سنتی و سیاستهای چاپ پول در بحران مالی ۲۰۰۸ شناخته میشود.
اولین تراکنش بیتکوین
در ۹ ژانویه ۲۰۰۹، هال فینی (Hal Finney)، توسعهدهنده برجسته و از اعضای فعال جنبش سایفرپانک، نرمافزار v0.1 را دانلود و دومین گره مستقل شبکه را راهاندازی کرد. سه روز بعد، در ۱۲ ژانویه ۲۰۰۹، اولین تراکنش شبکه در بلاک شماره ۱۷۰ ثبت شد.
در این تراکنش، ناکاموتو مقدار ۱۰ واحد بیتکوین به آدرس هال فینی منتقل کرد تا صحت ارسال، امضا و اعتبارسنجی همتابههمتا بررسی شود. این رویداد یک تبادل آزمایشی میان دو دانشمند کامپیوتر بود و فاقد هرگونه مبنای قیمتگذاری یا ارزش مادی بود. نباید این تراکنش آزمایشی را با نخستین تبادل تجاری کالا در دنیای واقعی اشتباه گرفت؛ رویدادی که ماهها بعد رخ داد.
۲۰۱۰؛ اولین استفاده اقتصادی و روز پیتزای بیتکوین
تا اواسط سال ۲۰۱۰، بیتکوین صرفا پروژهای رمزنگاری با ارزش مالی نامشخص بود که کوینهای آن در جوامع نرمافزاری به رایگان یا به عنوان سرگرمی محاسباتی میان کاربران دستبهدست میشد. تغییر اساسی در ماهیت کاربردی شبکه زمانی رخ داد که بیتکوین برای مبادله یک کالای فیزیکی در دنیای واقعی استفاده شد.
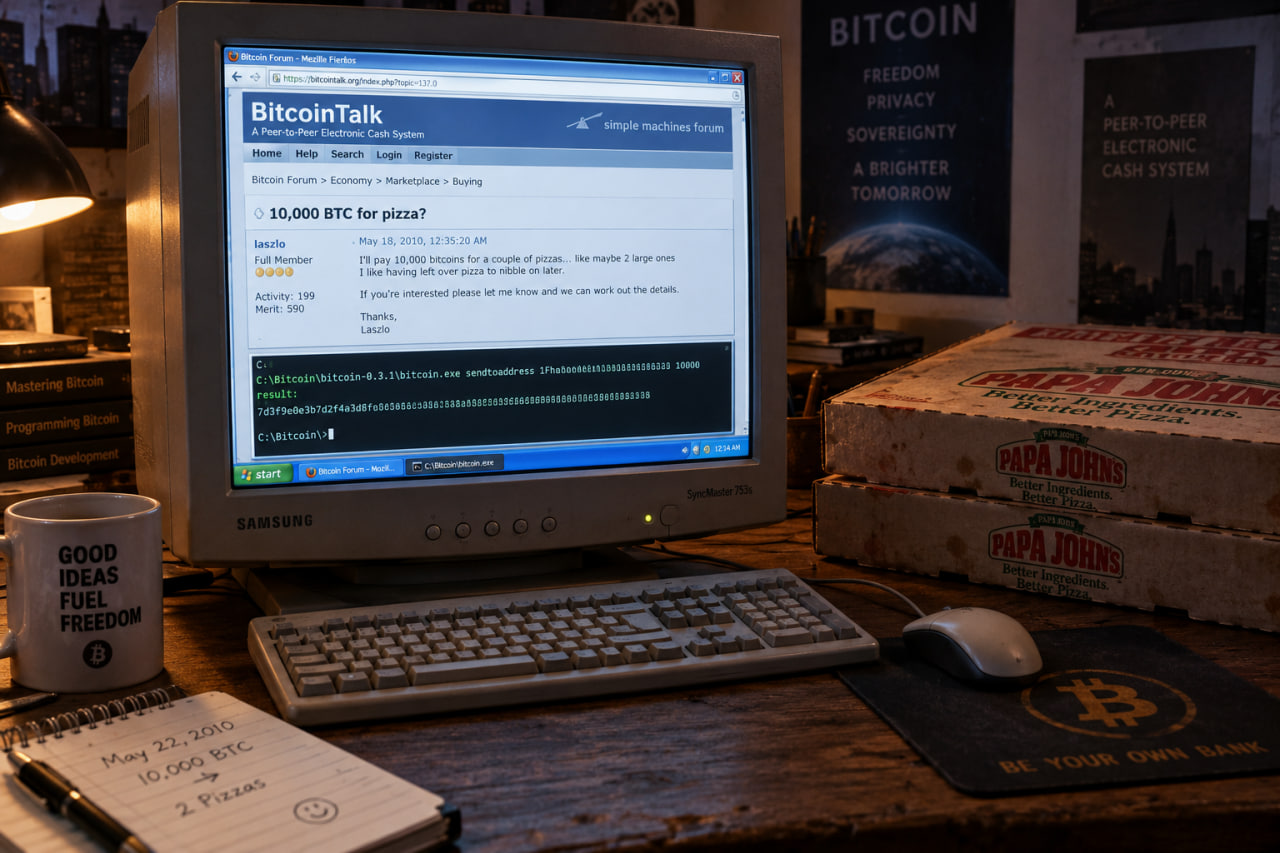
در ۱۸ مه ۲۰۱۰، یک برنامهنویس به نام لازلو هانیچ (Laszlo Hanyecz) در تالار گفتگوی Bitcointalk پیامی منتشر کرد و در آن پیشنهاد داد که در ازای دریافت دو عدد پیتزای بزرگ، حاضر است ۱۰,۰۰۰ واحد بیتکوین پرداخت کند. پس از چهار روز، در ۲۲ مه ۲۰۱۰، کاربری به نام جرمی استردیوانت (Jeremy Sturdivant) این پیشنهاد را پذیرفت و با خرید دو عدد پیتزا از زنجیره Papa John’s و ارسال آن به آدرس هانیچ، مبلغ توافقشده را روی زنجیره دریافت کرد.
این رویداد که بعدها در تاریخچه این حوزه به عنوان «روز پیتزای بیتکوین» (Bitcoin Pizza Day) ثبت شد، از جنبههای فنی و اقتصادی حائز اهمیت بود:
تعیین نخستین ارزش مبادلهای تجاری (محاسبه فرضی بر پایه نرخ تاریخی): قیمت دو پیتزا حدود ۴۱ دلار بود؛ در نتیجه، این تراکنش نخستین نسبت برابری کاربردی (حدود ۰.۰۰۴۱ دلار به ازای هر واحد) را صرفا بر پایه توافق شخصی طرفین ثبت کرد پس با این شرایط نباید مبنای ارزشگذاری ذاتی دارایی قلمداد شود.
اثبات کارکرد پول الکترونیک بدون واسطه بانکی: تراکنش نشان داد که بیتکوین از یک آزمایش دانشگاهی به یک وسیله مبادله با ارزش کارکردی تبدیل شده است.
بررسی این رویداد باید با درک زمینه زمانی آن انجام شود؛ تحلیل این تبادل بر پایه ارزش بازاری سالهای بعد مغالطهای تاریخی است، زیرا در می ۲۰۱۰، بیتکوین فاقد بازار نقدی فعال، صرافی نظاممند یا دفتر سفارشات بود و این معامله نقطه آغازی برای آزمون پذیرش اقتصادی آن به شمار میرفت.
۲۰۱۱ تا ۲۰۱۳؛ رشد اولیه، صرافیها و جلب توجه عمومی
فاصله سالهای ۲۰۱۱ تا ۲۰۱۳، دوره خروج بیتکوین از یک پروژه محدود به برنامهنویسان و شکلگیری نخستین زیرساختهای تجاری و رسانهای بود. یکی از نقاط عطف این دوره، ناپدید شدن تدریجی ساتوشی ناکاموتو بود؛ او در دسامبر ۲۰۱۰ آخرین پیام عمومی خود را در انجمن Bitcointalk درج کرد و در آوریل ۲۰۱۱ در آخرین ایمیل مستند خود به توسعهدهندگان صرفا نوشت: «به سمت پروژههای دیگر رفتهام و مدیریت پروژه در دست گوین و دیگران قرار دارد». از آن زمان هیچ پیام رسمی یا دلیلی برای این کنارهگیری ثبت نشده است.
در همین دوره، اولین زیرساختهای تبادل نقدی پدیدار شدند. با ظهور صرافیهایی مانند Mt. Gox، Tradehill و Bitstamp، خرید و فروش بیتکوین با ارزهای فیات ممکن شد. در فوریه ۲۰۱۱، قیمت هر بیتکوین برای نخستین بار در صرافی Mt. Gox به برابری ۱ دلار آمریکا رسید؛ رویدادی که پوشش خبری گستردهتری در نشریاتی نظیر مجله Time به همراه داشت.
| سال | رویداد محوری | اهمیت ساختاری / اکوسیستمی | پیامد حقوقی یا فنی |
| ۲۰۱۱ | راهاندازی بازار جاده ابریشم (Silk Road) | نخستین استفاده گسترده تجاری در بستری غیررسمی | افزایش حساسیت نهادهای قضایی نسبت به کارکرد ناشناسی تراکنشها |
| ۲۰۱۲ | نخستین هاوینگ بیتکوین (نوامبر) | کاهش نرخ تورم سالانه و کاهش پاداش بلاک از ۵۰ به ۲۵ BTC | فعالسازی موفق مکانیزم کاهش عرضه بدون وقفه فنی در شبکه |
| ۲۰۱۳ | اعلام موضع وزارت خزانهداری آمریکا (FinCEN) | انتشار اولین راهنما برای کسبوکارهای انتقال پول مجازی | الزام صرافیهای رسمی به اجرای قوانین ضد پولشویی (AML/KYC) |
در نوامبر ۲۰۱۳، مجلس سنای آمریکا نخستین جلسه استماع رسمی را پیرامون رمزارزها برگزار کرد. در این جلسه، نهادهای فدرال تاکید کردند که فناوری بلاکچین به خودی خود غیرقانونی نیست، اما بازیگران تجاری فعال در آن مشمول مقررات مالی سنتی خواهند بود.
۲۰۱۴؛ بحران Mt. Gox و درس امنیت
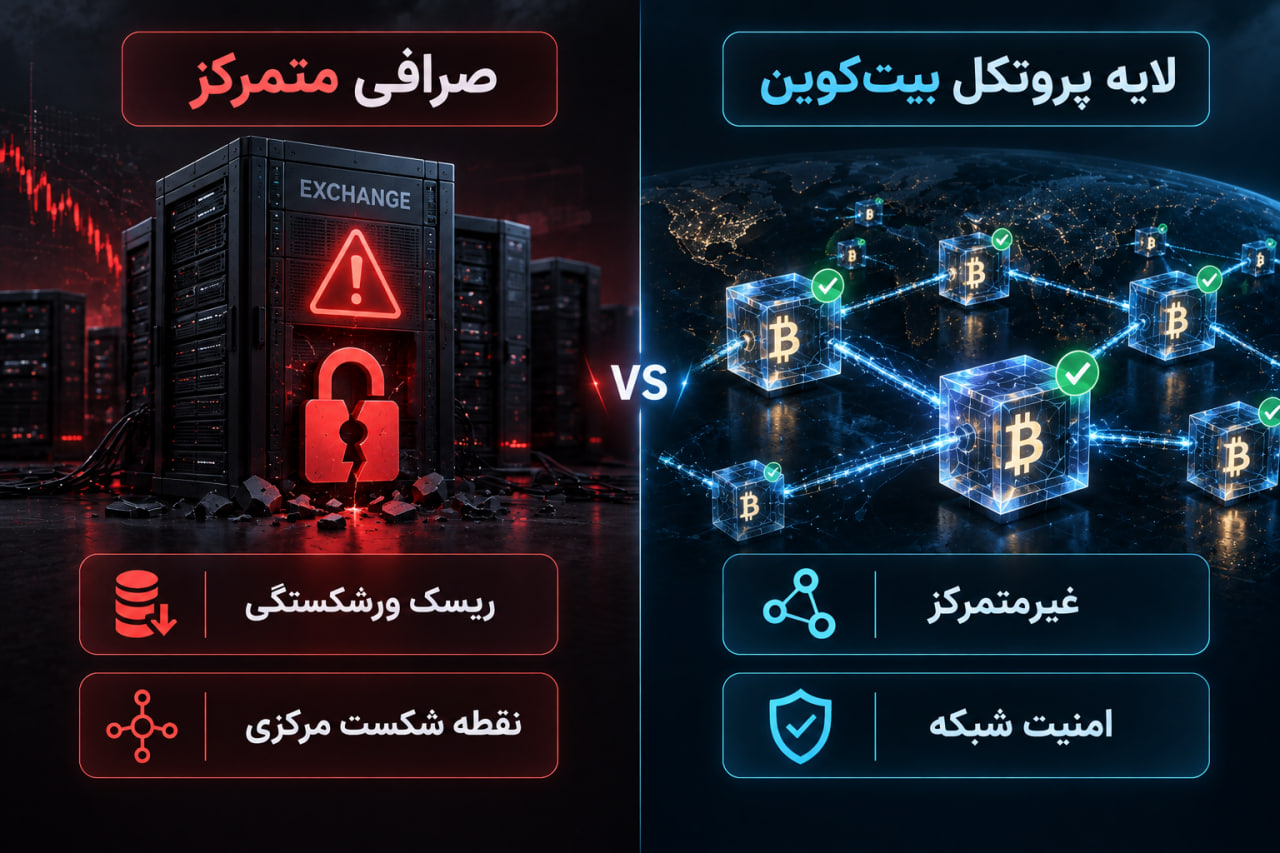
در فوریه ۲۰۱۴، صرافی ژاپنی متگوکس (Mt. Gox) که بیش از ۷۰ درصد معاملات بیتکوین را در دست داشت، به دنبال سرقت حدود ۸۵۰,۰۰۰ واحد بیتکوین ورشکست شد. این بحران نه ناشی از نقص امنیتی در بلاکچین، بلکه حاصل ضعفهای داخلی و نگهداری متمرکز کلیدها در صرافی بود.
رویداد مذکور اهمیت نگهداری در کیفپولهای شخصی («نبود کلید = نبود مالکیت») و ضرورت نظارت بر ارائهدهندگان خدمات دارایی دیجیتال را اثبات کرد.
| شاخص ارزیابی | پروتکل شبکه بیتکوین | صرافی مت گوکس (Mt. Gox) |
| ماهیت ساختاری | پایگاه داده غیرمتمرکز متنباز | شرکت انتفاعی متمرکز |
| مکانیزم نگهداری دارایی | کنترل کامل توسط صاحب کلید خصوصی | حسابهای امانی داخلی (Custodial) |
| وضعیت در بحران ۲۰۱۴ | تولید بلاک بدون اختلال و پیوسته | سوءمدیریت داخلی، نشت کلیدها و ورشکستگی |
| پیامد عملی | اثبات تغییرناپذیری تراکنشهای تاییدشده | تاکید بر اصل «نبود کلید = نبود مالکیت» |
سقوط Mt. Gox دو پیامد عمیق داشت: نخست، تشدید بازرسیهای قانونی در سطح بینالمللی که منجر به اعطای مجوز رسمی به صرافیهای ژاپنی تحت نظارت سازمان خدمات مالی (FSA) شد؛ دوم، افزایش تمایل کاربران به کیفپولهای سرد و سختافزاری به جای رها کردن دارایی در حسابهای متمرکز.
۲۰۱۶ تا ۲۰۱۷؛ هاوینگ، بحث مقیاسپذیری و SegWit
افزایش ترافیک شبکه در سالهای ۲۰۱۶ و ۲۰۱۷ چالش مقیاسپذیری را برجسته کرد. در نهایت، با اجرای سافتفورک سگویت (SegWit) در اوت ۲۰۱۷، دادههای امضا از بدنه تراکنش جدا شدند؛ این اقدام علاوه بر افزایش ظرفیت بلاکها بدون شکستن قوانین شبکه، بستر فنی لازم برای راهاندازی شبکه لایتنینگ (لایه دوم) را هموار ساخت.
۲۰۱۷ تا ۲۰۲۰؛ چرخههای بازار و بلوغ زیرساخت
دوره ۲۰۱۷ تا ۲۰۲۰ مرحله گذار بیتکوین از یک دارایی آزمایشی به یک ابزار مالی شناختهشده در بازارهای مشتقه بینالمللی بود. در اواخر ۲۰۱۷، همزمان با راهاندازی نخستین قراردادهای آتی بیتکوین توسط بورسهای معتبر شیکاگو (CBOE و CME)، شبکه موج کمسابقهای از توجه عمومی را تجربه کرد؛ رویدادی که به سقف قیمتی نزدیک به ۲۰ هزار دلار در دسامبر ۲۰۱۷ و سپس ورود به یک رکود عمیق یکساله در ۲۰۱۸ منتهی شد.
| رویداد تاریخی | تاریخ وقوع | نوع تحول | پیامد ساختاری برای شبکه و بازار |
| راهاندازی معاملات آتی CME | دسامبر ۲۰۱۷ | مالی / نهادی | امکان پوشش ریسک رسمی برای سرمایهگذاران حقوقی بدون نیاز به نگهداری مستقیم توکن |
| ورود شبکه لایتنینگ به شبکه اصلی | اوایل ۲۰۱۸ | فنی (لایه دوم) | امکان انجام تراکنشهای خرد و سریع با کارمزد ناچیز در خارج از زنجیره اصلی (Off-chain) |
| ریزش پنجشنبه سیاه (Black Thursday) | مارس ۲۰۲۰ | اقتصاد کلان | افت بیش از ۵۰ درصدی همگام با سقوط بازارهای مالی جهانی در پی شوک بحران کرونا |
| سومین هاوینگ بیتکوین | مه ۲۰۲۰ | الگوریتمی | کاهش پاداش استخراج از ۱۲.۵ به ۶.۲۵ BTC در هر بلاک طبق برنامه از پیش تعیینشده |
شوک نقدینگی مارس ۲۰۲۰ نشان داد که بیتکوین در شرایط بحرانهای جهانی کلان، در کوتاهمدت همبستگی بالایی با شاخصهای سهام سنتی نشان میدهد و ادعاهای مربوط به «جدایی کامل از چرخههای مالی جهان» از منظر تجربی قابل اتکا نیستند. در عین حال، پروتکل بدون هیچگونه دخالت نهاد مرکزی یا افت عملکرد زنجیره، تسویه حجم بیسابقهای از تراکنشها را مدیریت کرد.
۲۰۲۱؛السالوادور و رسمیت پولی
در سپتامبر ۲۰۲۱، السالوادور به عنوان نخستین کشور، بیتکوین را به عنوان پول قانونی (Legal Tender) پذیرفت و کیفپول دولتی Chivo را راهاندازی کرد. اگرچه این اقدام نقطه عطفی در پذیرش حاکمیتی بود و واکنشهای نهادهایی نظیر IMF را به همراه داشت، اما در عمل بخش عمده دادوستدهای خرد شهروندان همچنان متکی بر دلار باقی ماند.
۲۰۲۱ تا ۲۰۲۳؛ Taproot، صنعت و بحرانها
در نوامبر ۲۰۲۱، ارتقای تپروت (Taproot – BIP 341/342/340) از طریق مکانیزم سافتفورک و دوره ارزیابی موسوم به Speedy Trial با قفل شدن حمایت ماینرها، سرانجام در بلاک ۷۰۹,۶۳۲ با موفقیت در سراسر شبکه فعال شد. این سافتفورک مهمترین بهروزرسانی پروتکل پس از سگویت بود و سه تغییر ساختاری ایجاد کرد:
امضاهای اشنور (Schnorr Signatures): جایگزینی الگوریتم ECDSA برای تجمیع چند امضا در قالب یک امضای واحد.
درختهای انتزاعی نحو بازگشتی (MAST): بهبود کارایی و کاهش حجم تراکنشهای قراردادهای هوشمند پیچیده.
افزایش حریم خصوصی: یکسان به نظر رسیدن تراکنشهای چندامضایی (Multi-sig) با تراکنشهای ساده تکامضایی روی زنجیره.
در همین دوره، فضای تجاری رمزارزها شاهد زنجیرهای از فروپاشی نهادهای متمرکز مالی نظیر سلسیوس (Celsius)، تری اروز کپیتال (3AC) و در نوامبر ۲۰۲۲ سقوط صرافی بزرگ FTX بود. بررسی فنی این رخدادها مرز روشنی میان «عملکرد پروتکل» و «ریسک کسبوکارهای واسط» ترسیم کرد:
| مولفه ارزیابی | پروتکل بلاکچین بیتکوین | نهادها و صرافیهای متمرکز (مانند FTX و Celsius) |
| شیوه مدیریت ریسک | قوانین تغییرناپذیر کدهای متنباز بر پایه اثبات کار | مدیریت انسانی، تصمیمگیریهای غیرشفاف و اعطای وام بدون پشتوانه |
| شفافیت دفاتر مالی | ثبت ۱۰۰ درصدی تراکنشها روی دفترکل عمومی قابل راستیآزمایی | صورتهای مالی غیرعلنی، ذخایر ناکافی و مغایرت داراییها با بدهیها |
| وضعیت عملیاتی در بحران | استخراج پیوسته بلاکها طبق زمانبندی بدون توقف شبکه | توقف واریز و برداشت، بلوکه شدن موجودی کاربران و اعلام ورشکستگی |
۲۰۲۴؛ پذیرش نهادی با ETFهای اسپات
در ژانویه ۲۰۲۴، کمیسیون بورس و اوراق بهادار آمریکا (SEC) معاملات ۱۱ صندوق سرمایهگذاری نقدی (Spot ETF) بیتکوین را تأیید کرد. این تصمیم دسترسی نهادهای سنتی و حسابهای بازنشستگی را به این دارایی بدون نیاز به مدیریت مستقیم کلید خصوصی فراهم ساخت، هرچند نهادهای ناظر تأکید کردند این مجوز به منزله تایید خودِ رمزارز نیست.
تاریخچه قیمت بیتکوین در یک نگاه
بررسی تاریخچه قیمت بیتکوین صرفا مرور روندهای گذشته در بازار ثانویه بر پایه عرضه و تقاضا است و شاخصی برای پیشبینی آینده یا ارزش ذاتی نیست.
منبع داده و روش استخراج: دادههای پیش از ۲۰۱۱ بر اساس نرخهای توافقی و تخمینی فرومهای اولیه (New Liberty Standard) و دادههای پس از ۲۰۱۱ بر پایه میانگین وزنی قیمت معاملات نقدی (Spot Volume-Weighted Average) در صرافیهای معتبر بینالمللی با ارجاع به دادههای ثبتشده پلتفرمهای تحلیلی و دفاتر رسمی صرافیها استخراج شدهاند.
| دوره تاریخی | بازه تقریبی نرخ (دلار آمریکا) | محرکهای بازار و بستر نقدینگی | منبع داده و مرجع تاریخی |
| ۲۰۱۰ – ۲۰۰۹ | زیر ۰.۰۱ تا ۰.۳۰ | نخستین معاملات غیررسمی، روز پیتزا و شکلگیری نخستین دفتر سفارشات | Bitcointalk / New Liberty Standard |
| ۲۰۱۱ – ۲۰۱۳ | ۱ تا ۱,۱۵۰ | برابری با دلار، افتتاح صرافی Mt. Gox و ورود اولین معاملهگران خرد | Mt. Gox historical records |
| ۲۰۱۴ – ۲۰۱۶ | ۱,۱۵۰ تا ۲۰۰ و سپس بازگشت به ۹۰۰ | سقوط Mt. Gox، زمستان پولی دو ساله و دومین هاوینگ | CoinDesk / Bitstamp |
| ۲۰۱۷ – ۲۰۱۹ | ۹۰۰ تا نزدیک ۲۰,۰۰۰ و افت تا ۳,۲۰۰ | راهاندازی معاملات آتی CME و تب پروژههای عرضه اولیه (ICO) | CME / Bloomberg Terminal |
| ۲۰۲۰ – ۲۰۲۲ | ۳,۸۰۰ تا ۶۹,۰۰۰ و اصلاح تا ۱۵,۵۰۰ | سیاستهای انبساطی فدرال رزرو، هاوینگ سوم و سپس بحران FTX | CoinMarketCap / TradingView |
| ۲۰۲۳ – ۲۰۲۴ به بعد | بازگشت از ۱۶,۰۰۰ به سقفهای تاریخی جدید | ورود ساختاریافته ETFهای اسپات و هاوینگ چهارم | SEC filings / Nasdaq |
این دادهها صرفا بیانگر نوسانات گذشته در بستر تحولات کلان هستند و از منظر مقررات YMYL، هیچ رابطهای میان ثبت قیمتهای پیشین با تضمین بازدهی در آینده وجود ندارد.
مهمترین هاوینگهای بیتکوین
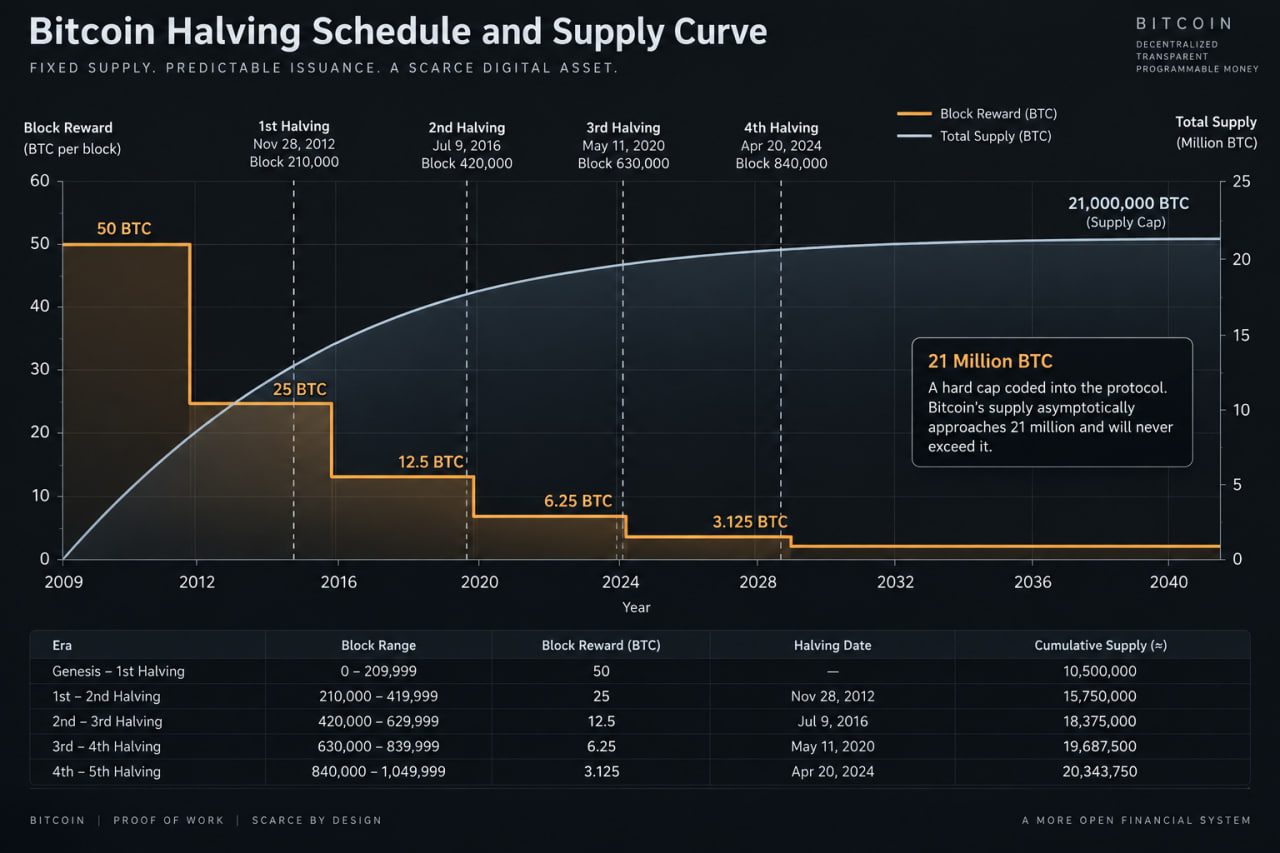
الگوریتم بیتکوین به گونهای برنامهریزی شده است که پس از استخراج هر ۲۱۰,۰۰۰ بلاک (تقریبا هر چهار سال یکبار)، نرخ انتشار بیتکوینهای جدید در پاداش بلاک ۵۰ درصد کاهش یابد. سقف نهایی عرضه روی ۲۱ میلیون واحد قفل شده و تاکنون چهار رویداد هاوینگ رخ داده است:
| رویداد هاوینگ | تاریخ دقیق | شماره بلاک | پاداش پیش از رویداد (BTC) | پاداش پس از رویداد (BTC) | تورم سالانه عرضه پس از رویداد |
| هاوینگ اول | ۲۸ نوامبر ۲۰۱۲ | ۲۱۰,۰۰۰ | ۵۰ | ۲۵ | ~ ۱۲.۵٪ |
| هاوینگ دوم | ۹ ژوئیه ۲۰۱۶ | ۴۲۰,۰۰۰ | ۲۵ | ۱۲.۵ | ~ ۴.۱٪ |
| هاوینگ سوم | ۱۱ مه ۲۰۲۰ | ۶۳۰,۰۰۰ | ۱۲.۵ | ۶.۲۵ | ~ ۱.۸٪ |
| هاوینگ چهارم | ۲۰ آوریل ۲۰۲۴ | ۸۴۰,۰۰۰ | ۶.۲۵ | ۳.۱۲۵ | ~ ۰.۸۵٪ |
تفکیک همبستگی از علیت: اگرچه از نظر تاریخی پس از هر هاوینگ دورههای صعودی در بازار تجربه شده است، اما تحلیلگران مالی تاکید میکنند که رشد بازار همزمان متاثر از شاخصهای اقتصاد کلان (مانند نرخ بهره جهانی و نقدینگی دلار) بوده است؛ بنابراین کاهش نرخ صدور دارایی، به تنهایی متضمن جهش قیمت نیست.
جمعبندی؛ سه مسیر تکاملی
تاریخچه بیتکوین حاصل تکامل همزمان فناوری (ثبات پروتکل و توسعه لایهای)، بازار (گذار از تبادلات تجربی به ابزارهای نهادی) و حقوق (انطباق تدریجی با چارچوبهای قانونگذاری جهانی) است؛ سامانهای که نشان داد اجماع ریاضی میتواند مبنای یک پول غیرمتمرکز پایدار باشد.
مسیر آموزش و یادگیری گامبهگام
درک عمیق تاریخچه بیتکوین، نقطه ورود به اکوسیستم دفترکل توزیعشده است. برای تفکیک سازوکارهای فنی از امواج کوتاهمدت قیمت و شناخت دقیق لایههای زیرین شبکه، میتوانید مقالات و راهنماهای زیر را دنبال کنید:
پرسشهای متداول (FAQ)
بیت کوین در چه سالی ساخته شد؟
وایتپیپر آن در ۲۰۰۸ منتشر و شبکه اصلی در ژانویه ۲۰۰۹ راهاندازی شد.
چه کسی بیت کوین را ساخت؟
بیتکوین توسط فرد یا گروهی ناشناس با نام مستعار ساتوشی ناکاموتو طراحی و پایهگذاری شد.
چرا بیت کوین ساخته شد؟
هدف ساخت آن، ایجاد یک پول نقد الکترونیکی همتابههمتا برای پرداختهای آنلاین بدون نیاز به واسطهها و بانکهای مرکزی و جلوگیری از دستکاری عرضه پول بود.
اولین بیت کوین چه زمانی استخراج شد؟
اولین ۵۰ واحد بیتکوین در قالب بلوک جنسیس در تاریخ ۳ ژانویه ۲۰۰۹ استخراج شد.
اولین تراکنش بیت کوین بین چه کسانی بود؟
اولین تراکنش آزمایشی در ۱۲ ژانویه ۲۰۰۹ میان ساتوشی ناکاموتو و برنامهنویس رمزنگار، هال فینی (Hal Finney)، به میزان ۱۰ بیتکوین انجام شد.
داستان پیتزای بیت کوین چیست؟
در ۲۲ مه ۲۰۱۰، کاربری به نام لازلو هانیچ ۱۰,۰۰۰ بیتکوین را در ازای دریافت دو پیتزا پرداخت کرد که نخستین معامله تجاری با کالای فیزیکی در تاریخ این شبکه محسوب میشود.
اولین قیمت بیت کوین چقدر بود؟
در اواخر ۲۰۰۹ و پیش از ایجاد صرافیها، صرافی New Liberty Standard ارزش استخراج یک بیتکوین را حدود ۰.۰۰۰۹ دلار (بر اساس هزینه برق مصرفی پردازنده) تخمین زد.
بزرگترین بحران تاریخ بیت کوین چه بود؟
سرقت داراییها و ورشکستگی صرافی Mt. Gox در سال ۲۰۱۴ بزرگترین بحران واسطههای متمرکز این حوزه بود.
هاوینگ بیت کوین از چه زمانی شروع شد؟
نخستین هاوینگ در ۲۸ نوامبر ۲۰۱۲ اجرا شد و پاداش بلاک را از ۵۰ به ۲۵ بیتکوین کاهش داد.
ETF اسپات بیت کوین چه زمانی تایید شد؟
کمیسیون بورس و اوراق بهادار آمریکا (SEC) در تاریخ ۱۰ ژانویه ۲۰۲۴ نخستین مجوزهای رسمی صندوقهای اسپات را صادر کرد.
ساتوشی ناکاموتو چرا ناپدید شد؟
دلیل قطعی خروج او مشخص نیست. ساتوشی در آوریل ۲۰۱۱ در آخرین پیام خصوصی خود صرفا اعلام کرد که تمرکز خود را به پروژههای دیگر معطوف کرده و ادامه توسعه را به جامعه واگذار میکند.
آیا تاریخچه بیت کوین با تاریخچه قیمت آن یکی است؟
خیر؛ تاریخچه بیتکوین بر توسعه زیرساخت و امنیت پروتکل متمرکز است، در حالی که تاریخچه قیمت بازتاب نوسانات عرضه و تقاضا در صرافیهاست.
از تاریخچه بیت کوین تا شناخت بهتر بازار
ارزهای دیجیتال مسیری طولانی را از ایدههای اولیه پول دیجیتال تا شکلگیری بیت کوین و توسعه بازار گسترده امروز طی کردهاند. آشنایی با این مسیر کمک میکند بهتر درک کنیم که ارز دیجیتال چگونه شکل گرفت، چه تغییراتی را پشت سر گذاشت و چرا شناخت ساختار و مفاهیم این بازار برای فعالیت در آن اهمیت دارد. اگر میخواهید فراتر از تاریخچه ارزهای دیجیتال با نحوه فعالیت در این بازار و مفاهیم کاربردی آن آشنا شوید، میتوانید یادگیری ارز دیجیتال را به صورت حضوری فراگیرید:
جهت ثبتنام در دورههای تخصصی ارز دیجیتال کلیک کنید!

با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است