


مقالههای پیشنهادی
ثروتمندان فارکس؛ معرفی معاملهگران مشهور
ثروتمندان فارکس؛ معرفی معاملهگران مشهور
زمان مطالعه :
22 دقیقه
بازار تبادلات ارزی بینالمللی (Forex) با گردش مالی روزانه چندهزار میلیارد دلاری، یکی از پویاترین و در عین حال پرریسکترین بسترهای اقتصادی جهان محسوب میشود. در فضای مجازی و شبکههای اجتماعی، تصویری سادهانگارانه و اغراقآمیز از این بازار بازتاب یافته است؛ تصویری که ترید فارکس را به عنوان میانبری سریع برای دستیابی به ثروتهای نجومی، سبک زندگی تجملاتی و استقلال مالی بیدردسر معرفی میکند.
واقعیت حرفهای اما تفاوت ساختاری بنیادینی با این کلیشهها دارد.
افرادی که نامشان به عنوان ثروتمندان حوزه ارز ثبت شده، نه تریدرهای پارهوقت خانگی پشت لپتاپهای شخصی، بلکه مدیران ارشد صندوقهای کلان جهانی، سرمایهگذاران استراتژیک نهادی و اقتصاددانانی برجسته بودهاند.
بررسی مستند کارنامه این معاملهگران نشان میدهد که موفقیت بلندمدت در این عرصه، حاصل سالها مدیریت انضباطی سرمایه، تحلیل عمیق چرخههای پولی و درک فرآیندهای اقتصاد کلان است، نه کشف یک فرمول سری یا نوسانگیریهای پرریسک با اهرمهای افراطی.
در این مقاله تحلیلی، ضمن بررسی جایگاه واقعی بازار ارز در دارایی سرمایهگذاران شناختهشده، مرز میان واقعیتهای تحلیلی و شایعات شبکههای اجتماعی را تبیین خواهیم کرد.
منظور از ثروتمندان فارکس چیست؟
پیش از ورود به فهرست افراد نامآشنا، تفکیک چند مفهوم مالی الزامی است. یکی از بزرگترین مغالطههای رایج در رسانهها، یکی دانستن ثروت کلان یک سرمایهگذار با سود نقدی مستقیم او از جفتارزهاست.
هنگامی که از «ثروت» در بازارهای مالی سخن میگوییم، چهار متغیر ساختاری مجزا پیش روی ما قرار دارد که خلط آنها تصویر نادرستی از واقعیت معاملاتی ایجاد میکند:
۱. ثروت خالص (Net Worth): ارزش کل داراییهای یک فرد اعم از املاک، سهام شرکتها، اوراق قرضه و دارایی نقد پس از کسر تمام بدهیها. این عدد لزوما از ترید روزانه حاصل نشده است.
۲. سود انباشته معاملات (Trading Profits): عایدی خالصی که مستقیما از موقعیتهای خرید و فروش در بازار ارز کسب شده و پس از کسر زیانها باقی مانده است.
۳. دارایی تحت مدیریت (AUM – Assets Under Management): حجم سرمایهای که سرمایهگذاران خرد و نهادی به یک مدیر صندوق سپردهاند تا روی آن معامله کند. این پول دارایی شخصی تریدر نیست.
۴. درآمد ناشی از کارمزد (Management & Performance Fees): درآمد سالانه مدیران صندوقهای پوشش ریسک که معمولا ترکیبی از کارمزد ثابت مدیریت (درصدی از کل دارایی تحت مدیریت) و کارمزد عملکرد (سهمی از سودهای محققشده فراتر از نرخ معیار) است.
بسیاری از کسانی که به عنوان میلیاردرهای فارکس شناخته میشوند، عمده ثروت خود را از طریق کارمزدهای مدیریت سرمایه نهادی و سرمایهگذاری چندجانبه در بازارهای مختلف سهام، کالا و اوراق قرضه ساختهاند، نه صرفا حد سودهای مکرر روی یک جفتارز.
| معیار ارزیابی | تعریف اقتصادی | آیا معادل سود ترید شخصی است؟ | منبع درآمد اصلی |
| ثروت خالص (Net Worth) | ارزش بازاری تمام داراییهای شخصی منهای تعهدات بدهی | خیر | انباشت سرمایهگذاریهای چنددارایی، سهام شرکتها، املاک |
| سود ترید (Trading Profits) | بازده خالص ناشی از تسویه موقعیتهای ارزی و مشتقات | بله | تفاضل قیمت ورود و خروج موقعیتها پس از کسر هزینهها |
| دارایی تحت مدیریت (AUM) | کل ارزش پورتفوی متعلق به مشتریان و سرمایهگذاران نهادی | خیر | سرمایه امانی سپردهگذاران نهادی و مشتریان بزرگ |
| درآمد کارمزد (Fee Structure) | عایدی سالانه ناشی از ساختار کارمزد مدیریت و پاداش عملکرد | خیر | مدلهای مالی کارمزد پایه و سهم از سود صندوق |
پیشنهاد می کنیم قبل از اینکه درباره ثروتمندان و معاملهگران موفق فارکس بخوانید، بهتر است با خود بازار فارکس آشنا شوید. در مقاله فارکس چیست؟ با سازوکار این بازار و مفاهیم اصلی آن آشنا شوید.
فهرست افراد مشهور و ثروتمند مرتبط با بازار ارز
برای بررسی کارنامه افراد اثرگذار بر بازار ارز، باید به مدارک مستند، گزارشهای نظارتی نهادهای مالی و ثبتهای تاریخی استناد کرد. افرادی که در ادامه معرفی میشوند، برجستهترین مدیران سرمایهگذاری هستند که در مقاطعی از تاریخ با اتخاذ موقعیتهای ساختاری بر پایه عدمتعادلهای اقتصاد کلان، عایدیهای درخور توجهی کسب کردهاند.
جرج سوروس (George Soros)
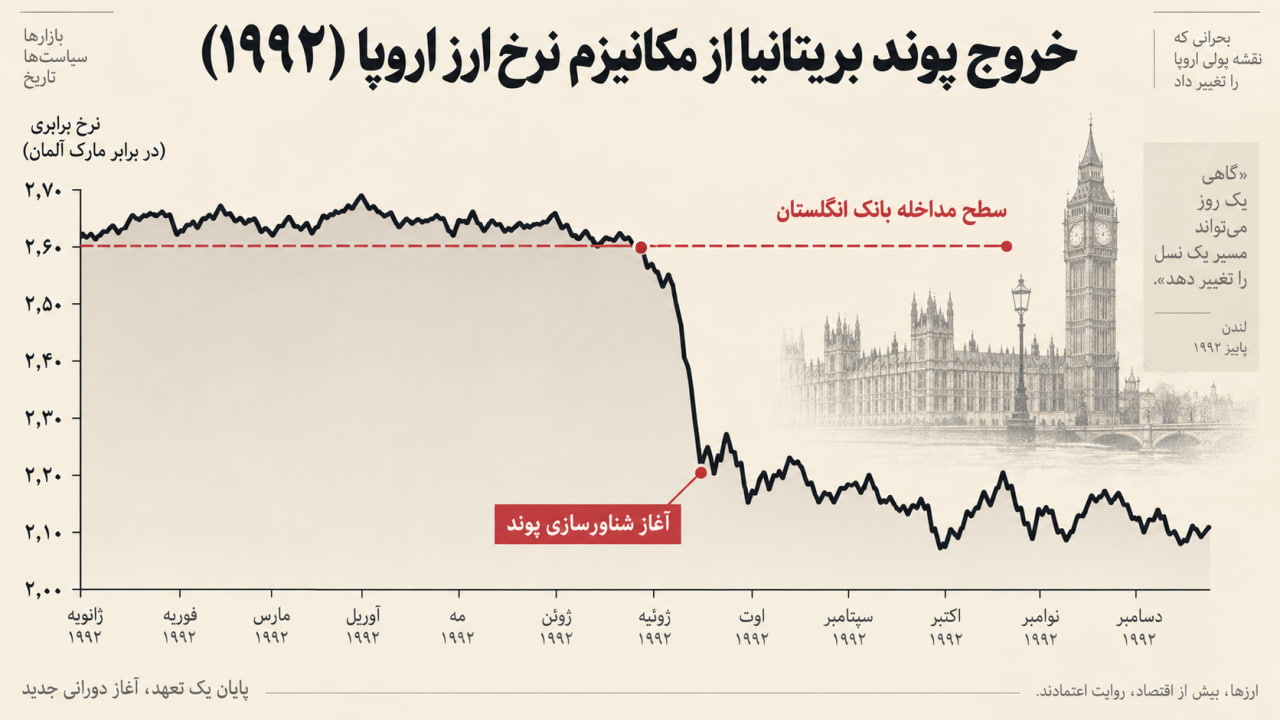
جرج سوروس، بنیانگذار صندوق کوانتوم (Quantum Fund)، بیش از هر چیز با لقب «مردی که بانک انگلستان را شکست داد» شناخته میشود. در سپتامبر ۱۹۹۲، که در ادبیات مالی به «چهارشنبه سیاه» (Black Wednesday) شهرت دارد، بریتانیا عضو مکانیسم نرخ ارز اروپا (ERM) بود؛ سیستمی که نرخ مبادله پوند را در دامنهای ثابت مقید میکرد.
سوروس با تکیه بر تحلیلهای بنیادی دریافت که پوند به طور غیرواقعی بیش از ارزش ذاتی خود ارزشگذاری شده و ذخایر ارزی بانک انگلستان توان دفاع بلندمدت از این نرخ مصنوعی را در برابر نرخهای بهره بالاتر آلمان ندارد.
صندوق کوانتوم با گرفتن موقعیت فروش استقراضی (Short Position) سنگین علیه پوند، بریتانیا را ناچار به خروج از ERM و شناورسازی نرخ پوند کرد. با این حال، ثبت این رویداد نباید این تصور غلط را ایجاد کند که ثروت سوروس صرفا حاصل همین معامله ارزی بوده است؛ وی به عنوان یک استراتژیست کلان، پورتفویهای چندوجهی گستردهای از سهام جهانی، اوراق دولتی و کامودیتیها را به صورت همزمان اداره میکرد.
همچنین رویکرد فلسفی او مبتنی بر اصل «بازتابپذیری» (Reflexivity) نشان داد که سوگیریهای فعالان بازار خود میتوانند واقعیتهای بنیادی را دستخوش تغییر کنند.
استنلی دراکنمیلر (Stanley Druckenmiller)
استنلی دراکنمیلر، معمار اصلی استراتژیهای اجرایی در صندوق کوانتوم و موسس صندوق سرمایهگذاری دوکین (Duquesne Capital)، یکی از موفقترین مدیران چنددارایی چند دهه اخیر است. کارنامه معاملاتی او نشان میدهد که بیش از سه دهه بدون ثبت سال زیانده فعالیت کرد؛ موفقیتی که در صنعت مدیریت دارایی کمنظیر است. نقش او در معامله تاریخی پوند سال ۱۹۹۲ حتی عملیاتیتر از سوروس بود، زیرا او بود که بر افزایش حجم موقعیت فروش پوند تا سقف توان اعتباری صندوق پافشاری کرد.
با این وجود، دراکنمیلر هرگز یک تریدر انحصاری فارکس نبوده است. سبک کاری او متکی بر تحلیلهای اقتصاد کلان بالا به پایین (Top-Down) است؛ جایی که او سیاستهای پولی فدرال رزرو، نقدینگی نظام بانکی، نرخ بهره اوراق خزانه و گردش سرمایه در بخشهای مختلف صنعت سهام را برای شناسایی عدمتعادلها بررسی میکند.
از دیدگاه او، بازار ارز صرفا یکی از چندین دالان نقدینگی در سیستم مالی جهانی است که هنگام بروز شکاف میان سیاستهای پولی کشورها، فرصتهای تخصیص دارایی ایجاد میکند.
بروس کوونر (Bruce Kovner)
بروس کوونر، پایهگذار شرکت مدیریت دارایی ککستون (Caxton Associates)، از پیشگامان سبک معاملات ماکرو جهانی و بازار فیوچرز ارز به حساب میآید. کوونر معاملات خود را از اواخر دهه ۱۹۷۰ آغاز کرد و توانست با درک عمیق از روابط متقابل میان نرخ تورم، تجارت بینالملل و مداخلات ارزی بانکهای مرکزی، بازدههای پایداری برای سرمایهگذاران خود بسازد.
یکی از وجوه تمایز کوونر، تمرکز شدید بر سناریونویسی قبل از اجرای سفارش بود. او هرگز بدون تعیین شفاف نقطه خروج و محاسبه سناریوی نقض تحلیل، وارد بازارهای نقدی یا مشتقه ارز نمیشد. از دید کوونر، بازار فارکس جولانگاه جریان وجوه بینالمللی است و موفقیت در آن نیازمند رصد مستمر تراز پرداختها و تصمیمات سیاسی دولتهاست، نه دنبال کردن الگوهای مجرد هندسی روی چارت.
پل تودور جونز (Paul Tudor Jones)
پل تودور جونز، بنیانگذار شرکت سرمایهگذاری تودور (Tudor Investment Corporation)، شهرت اولیه خود را با پیشبینی دقیق سقوط بازار سهام در دوشنبه سیاه اکتبر ۱۹۸۷ به دست آورد. او برای حفاظت از سرمایه و کسب سود در شرایط ریزش سهام، از ترکیب قراردادهای آتی شاخص و موقعیتهای گسترده در بازار ارز استفاده کرد.
جونز اگرچه بخش مهمی از سودآوریهای تاریخی خود را در بازار معاملات آتی ارز به ثبت رسانده، فلسفه کاری خود را بر پایه سیستمهای تدافعی کنترل ریسک بنا کرده است. او همواره تاکید میکند که تمرکز یک معاملهگر باید بر سناریوی زیان باشد نه سناریوی سود؛ زیرا اگر سرمایه زنده بماند، فرصتهای سودآور همواره تکرار خواهند شد.
بیل لیپشوتز (Bill Lipschutz)
بیل لیپشوتز که در دهه ۱۹۸۰ مدیریت بخش تبادلات ارزی شرکت سالومون برادرز (Salomon Brothers) را بر عهده داشت، بر خلاف سوروس و دراکنمیلر که مدیران کلان چنددارایی بودند، به طور کاملا تخصصی بر معاملات فارکس متمرکز بود. او توانست صدها میلیون دلار سود خالص برای این غول بانکی خلق کند.
لیپشوتز بازار ارز را محیطی به شدت روانشناختی میدانست که در آن درک تمایلات و احساسات بازارگردانان و بازیگران بزرگ بینالمللی، نقشی تعیینکننده ایفا میکند. وی بر این باور است که در فارکس، حتی درستی ۹۵ درصدی دیدگاه بنیادی یک معاملهگر نیز کافی نیست؛ اگر زمانبندی ورود نادرست باشد یا نوسانات مقطعی مانع از حفظ موقعیت تا زمان تحقق چشمانداز اقتصادی شود، نتیجه نهایی چیزی جز ثبت زیان نخواهد بود.
ری دالیو (Ray Dalio)
بنیانگذار بریجواتر (Bridgewater Associates)، بزرگترین صندوق پوشش ریسک جهان، معاملات ارزی را در چارچوب استراتژی مشهور «Pure Alpha» و بر مبنای چرخههای بدهی و نقدینگی جهانی انجام میدهد. از دید دالیو، جفتارزها سنجه تراز پرداختها و سلامت اعتباری دولتها هستند و موفقیت در آنها حاصل تنوعبخشی ساختاری است، نه اتکا به تکمعاملات هیجانی.
مایکل مارکوس (Michael Marcus)
از اعضای کلیدی صندوق کومودیتی کورپوریشن (Commodity Corporation) که نام او در کتاب جادوگران بازار ثبت شده است. مارکوس در دوران نوسانات ارزی پس از فروپاشی سیستم برتون وودز، با معامله روی مارک آلمان به بازدهیهای چشمگیری رسید. وی بزرگترین درس معاملاتی خود را «صبر تا همگرایی همزمان عوامل بنیادی، تکنیکال و رفتار بازار» میدانست.
لویی بیکن (Louis Bacon)
موسس صندوق سرمایهگذاری مور کپیتال (Moore Capital Management) و از برجستهترین استراتژیستهای سبک گلوبال ماکرو. بیکن با رصد تحولات ژئوپلیتیک و سیاست پولی بانکهای مرکزی، موقعیتهای بسیار سنگینی در بازار تبادلات ارزی اروپا و آسیا اتخاذ میکرد و شهرت او در خروج سریع و بیرحمانه از معاملات نقضشده زبانزد بود.
اندی کریگر (Andy Krieger)
معاملهگر پیشین شرکت بنکرز تراست (Bankers Trust) که بیش از هر چیز با معامله تاریخی روی دلار نیوزیلند (کیوی) در جریان بحران اکتبر ۱۹۸۷ شناخته میشود. کریگر با بهرهگیری از قراردادهای آپشن ارزی، موقعیت فروشی فراتر از کل نقدینگی در گردش آن ارز ایجاد کرد و سود چشمگیری برای بانک ساخت؛ رویدادی که به عنوان نمونهای از ریسکهای نقدینگی سیستم بانکی ثبت شده است.
جو لوئیس (Joe Lewis)
سرمایهگذار و معاملهگر شناختهشده بریتانیایی و موسس گروه سرمایهگذاری تاویستوک (Tavistock Group). لوئیس نیز همانند سوروس از موقعیت فروش استقراضی پوند در چهارشنبه سیاه ۱۹۹۲ سود کلانی کسب کرد و سالها بعد در نوسانات دلار مکزیک (پزو) موقعیتهای ماکرو اتخاذ نمود. او ثروت حاصل از معاملات ارزی را به سبدی گسترده از املاک، ورزش و کسبوکارهای جهانی تبدیل کرد.
| نام شخصیت | نقش اصلی در بازار ارز | منبع ثروت اصلی | رویداد برجسته ارزی | منبع داده / وضعیت (Snapshot ۲۰۲۶) |
| جرج سوروس | مدیر استراتژی کلان (Global Macro) | کارمزد عملکرد صندوق کوانتوم و سهام | بحران خروج پوند از ERM (۱۹۹۲) | پروندههای تاریخی SEC و برآوردهای فوربز |
| استنلی دراکنمیلر | مدیر ارشد سبد چنددارایی | اداره دفاتر سرمایهگذاری Duquesne | فروش استقراضی پوند بریتانیا | اسناد نهادی و مصاحبههای تخصصی بلومبرگ |
| بروس کوونر | معاملهگر فیوچرز و ماکرو جهانی | صندوق پوشش ریسک Caxton Associates | معاملات ساختاری ارز و کالا (دهه ۸۰) | اسناد رسمی صنعت و کتاب Market Wizards |
| پل تودور جونز | مدیر سبد کلان و مشتقه | کارمزد مدیریت Tudor Investment | تنوعبخشی ارزی در ریزش ۱۹۸۷ | گزارشهای دورهای صندوق و دادههای فوربز |
| بیل لیپشوتز | معاملهگر ارشد ارز نهادی | سهم سود ارزی در Salomon Brothers | معاملات ارزی بازار بینبانکی | مصاحبههای رسمی والاستریت ژورنال |
| ری دالیو | استراتژیست کلان اقتصاد | شرکت مدیریت دارایی Bridgewater | استراتژی تخصیص ارزی Pure Alpha | پروندههای ثبتی SEC و مستندات Bridgewater |
| مایکل مارکوس | معاملهگر فیوچرز ارز و کالا | صندوق Commodity Corporation | معاملات مارک آلمان در دهه ۷۰ و ۸۰ | تاریخ شفاهی بازار در کتاب Market Wizards |
| لویی بیکن | مدیر صندوق کلان بینالمللی | صندوق پوشش ریسک Moore Capital | معاملات ارزی پیرامون جنگ خلیج فارس | گزارشهای بازدهی نهادی و پروندههای والاستریت |
| اندی کریگر | تریدر مشتقات ارزی | حقوق و پاداش Bankers Trust | معامله آپشن روی دلار نیوزیلند (۱۹۸۷) | آرشیو گزارشهای رویترز و والاستریت ژورنال |
| جو لوئیس | سرمایهگذار ارزی و هلدینگ | پورتفوی Tavistock Group و املاک | پوزیشن استقراضی پوند و پزوی مکزیک | اسناد ثبتی هلدینگهای بینالمللی و فوربز |
نکته ارزیابی زمانی (Snapshot Date): تمامی اطلاعات ثروت و موقعیتهای دارایی ذکرشده بر اساس دادههای مالی آرشیوی و بررسیهای سال ۲۰۲۴ استخراج شده و برآوردهای مالی به دلیل متغیر بودن شرایط بازار و تغییر مستمر ارزش داراییها، مشمول نوسان مداوم هستند.
چه عواملی این افراد را از دیگران متمایز کرد؟
تلاش برای مدلسازی رفتاری میلیاردرهای بازار ارز، حقایق مهمی را درباره ماهیت بازارهای مالی آشکار میسازد. موفقیت چهرههای شاخص تاریخی ناشی از ویژگیهایی است که تفاوت بنیادینی با سبک فعالیت اغلب معاملهگران خرد دارد.
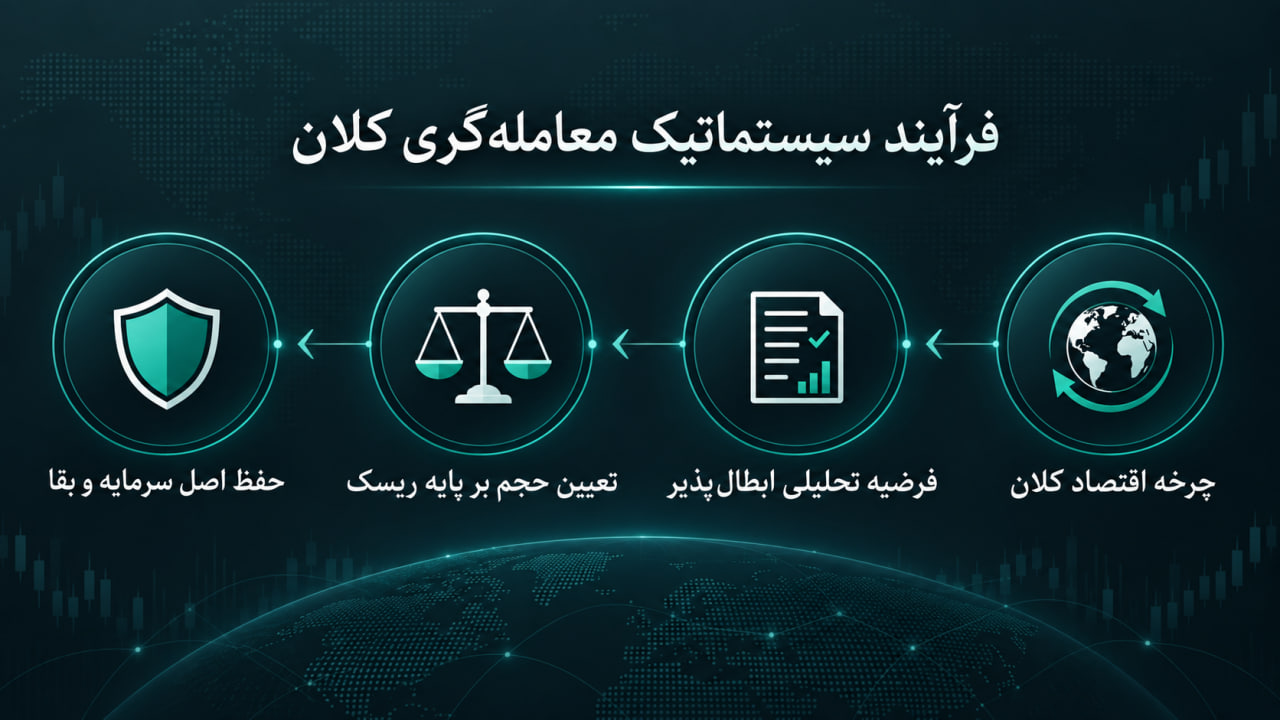
مدیریت ریسک و حفظ بقا
در ادبیات معاملهگران نهادی، بقای سرمایه همواره بر بازدهی تقدم مطلق دارد. برخلاف فعالان تازهکار که بیشترین زمان خود را صرف یافتن بهترین نقطه ورود و کسب بالاترین بازده ممکن میکنند، سرمایهگذاران باتجربه وقت خود را به محاسبه پیامدهای بدترین سناریوی محتمل اختصاص میدهند.
در سبک کاری این افراد، میزان افت سرمایه (Drawdown) به طور پیوسته مانیتور میشود. آنها برای هر پوزیشن سقف ریسک مقداری تعیین میکنند، به طوری که حتی یک سری متوالی از معاملات اشتباه نتواند سلامت مالی صندوق را تهدید کند. همچنین، اندازه موقعیت (Position Sizing) یک متغیر ایستا نیست، بلکه تابعی پویا از نوسانات لحظهای و فاصله تا نقطه ابطال تحلیل است.
نگاه کلان اقتصادی و فرآیند تحقیق
چهرههای برجسته بازار ارز، پلتفرمهای معاملاتی را بستری منزوی از واقعیتهای جهان خارج نمیدانند. آنها تحلیل خود را بر پایه تعامل پیچیده سیاستهای انقباضی و انبساطی بانکهای مرکزی، دادههای اشتغال، تراز تجاری، جهتگیری بازدهی اوراق قرضه بینالمللی و بازارهای پولی بینبانکی قرار میدهند.
یک سرمایهگذار حرفهای بازار ارز، بر خلاف افرادی که ترید را صرفا تقاطع دو خط روی اندیکاتور میدانند، به این پرسش پاسخ میدهد که: «کدام نهادهای پولی در حال تزریق نقدینگی هستند و کدام ارز به دلیل تغییر بهره مقصد ورود سرمایههای بینالمللی است؟» اندیکاتورها در رویکرد این افراد حداکثر نقش ابزارهای جانبی برای بهینهسازی زمان ورود را ایفا میکنند، نه موتور محرک تصمیمگیری.
تفاوت بنیادین در دسترسی به منابع و زیرساخت
یکی از بارزترین وجوه تمایز، برتری تکنولوژیک و نهادی این سرمایهگذاران است. مدیران صندوقهای کلان به جریان لحظهای سفارشات نهادی (Order Flow)، ترمینالهای اطلاعاتی با اشتراکهای سالانه گرانقیمت، ارتشهایی از اقتصاددانان و تحلیلگران آماری و شبکههای ارتباطی گسترده با خزانهداری بانکها دسترسی دارند.
علاوهبراین، کارمزدهای معاملاتی، اسپردهای قیمتی و شرایط نقدینگی برای بانکها و موسسات والاستریت بسیار رقابتیتر از پلتفرمهای خردهفروشی است. مقایسه توان عملکردی یک معاملهگر با سرمایه محدود خانگی در برابر ساختار اداری و زیرساختی یک صندوق بینالمللی، مقایسهای ناهمگون و به دور از واقعبینی اقتصادی است.
آیا میتوان از معاملات فارکس به ثروت رسید؟
پاسخ تحلیلی به این پرسش نیازمند تفکیک دقیق «امکانپذیری ریاضی» از «تضمینپذیری عملی» است. از منظر محاسباتی و مکانیسم بازار، کسب بازدهی پایدار از بازار ارز غیرممکن نیست و افراد متعددی توانستهاند با رعایت اصول ریاضی سود مرکب و پایبندی به قوانین معاملاتی، سودهای منسجمی بسازند. با این وجود، انتقال از وضعیت سرمایه خرد به جایگاه ثروتمندان نامآور بازار، با موانع ساختاری جدی همراه است.
برای روشن شدن این موضوع، دو سناریوی فرضی زیر را بدون ارائه هرگونه نسخه یا برچسب تجویزی با یکدیگر مقایسه کنید:
سناریوی الف (رویکرد محتاطانه و مدیریتشده): معاملهگری با سرمایه پایه معقول، ریسک هر معامله را به بخش بسیار کوچکی از کل حساب محدود میکند. این استراتژی در مواجهه با دورههای ریزش بازار، نوسانات نامساعد حساب را کنترل کرده و بقای معاملاتی را تضمین مینماید، اما دستیابی به ارقام کلان مالی نیازمند سالها انباشت سود و افزودن سرمایه خواهد بود.
سناریوی ب (رویکرد تهاجمی با اهرم سنگین): معاملهگر با هدف ثروتمند شدن سریع، حجمهای معاملاتی فراتر از توان حساب اتخاذ میکند. اگرچه ممکن است در کوتاهمدت جهشهای مالی چشمگیری ثبت شود، از دید ریاضیات احتمالاتی، وقوع تنها چند معامله ناموفق پیاپی در اثر اسلیپیج، اخبار غیرمنتظره ژئوپلیتیک یا نوسان شدید اسپرد، میتواند به فروپاشی کامل موجودی حساب (Margin Call) منجر شود.
بنابراین، فارکس برای عموم افراد یک بستر پسانداز پربازده یا مسیر یکشبه پولدار شدن نیست؛ بلکه محیطی تخصصی و توام با فرسایش روانی است که بازدهی در آن تابعی مستقیم از تجربه، اندازه دارایی اولیه و مهارت مهار زیانهاست.
واقعیت ریسک بازار ارز برای معاملهگران خرد
هنگام مطالعه زندگینامه سرمایهگذاران مشهور، مخاطب به راحتی در تله «سوگیری بازماندگی» (Survivorship Bias) گرفتار میشود؛ خطای شناختی معروفی که در آن فقط داستانهای موفق برجسته میشوند و سرنوشت خیل عظیم افرادی که سرمایه خود را در همین مسیر از دست دادهاند، نادیده میماند. هشدارهای رسمی نهادهای ناظر مالی بینالمللی، آمارهای ملموسی از این واقعیت ارائه میدهند.
بر اساس دستورالعملهای سیاستی مرجع رفتار مالی بریتانیا (FCA Policy Statement PS23/6) و گزارشهای نهاد نظارتی اروپا (ESMA)، به طور مستمر ثبت شده است که بین ۷۰ تا بیش از ۸۰ درصد از حسابهای خردهفروشی در معاملات مشتقات فارکس و قراردادهای مابهالتفاوت (CFD) زیانده هستند.
همچنین در ایالات متحده، کمیسیون معاملات آتی کالا (CFTC – Customer Advisory) مکررا هشدارهای شفافی در خصوص ریسکهای پنهان بازار خارج از بورس (OTC) ارز، لغزش نرخ (Slippage)، عدم قطعیت نقدینگی و خطر شرکتهای ثبتنشده صادر کرده است.
|
هشدار رسمی ریسک و مقررات طبق اسناد FCA و CFTC، معاملات ارزی خردهفروشی شامل محصولات اهرمی خارج از بورس (OTC) با نوسانات بسیار بالا و ریسک ذاتی از دست رفتن سرمایه همراهاند. آمارها نشان میدهند که اکثریت قاطع معاملهگران خرد در این بازار متحمل زیانهای مالی سنگین میشوند. |
عوامل زیر اصلیترین موانع بقای حسابهای خرد در این بازار هستند:
اهرم اعتباری نامتناسب: اهرم اگرچه قدرت خرید فرضی را ارتقا میدهد، زیانها را نیز با همان ضریب تشدید میکند. کوچکترین نوسان بازار در جهت خلاف پیشبینی، به آسانی به زیانهای جبرانناپذیر منجر میشود.
اسپرد شناور و اسلیپیج: در زمان انتشار رویدادهای سرنوشتساز اقتصادی، شکاف قیمتی (Gap) و افزایش شدید اسپرد توسط ارائهدهندگان نقدینگی رخ میدهد و اجرای سفارش در قیمت مدنظر را ناممکن میسازد.
تضاد منافع در پلتفرمهای بدون نظارت: پلتفرمهای ارائهدهنده خدمات فارکس در صورت فقدان مجوزهای معتبر نظارتی، ممکن است به عنوان طرف مقابل معاملات عمل کنند؛ رویکردی که تضاد منافع جدی علیه کاربر ایجاد میکند.
افسانههای رایج درباره ثروتمندان فارکس
تصویرسازیهای نادرست درباره ثروتمندان بازار ارز، بسترساز خطاهای محاسباتی متعددی در تصمیمگیریهای مالی افراد شده است. شناخت این مغالطهها برای هر فعال بازارهای مالی ضرورت دارد:
۱. افسانه دستیابی سریع به استقلال مالی: هیچ شواهد تجربی و تاریخی مبنی بر وجود روشی بدون ریسک برای رشد نجومی سرمایههای اندک در مدت کوتاه وجود ندارد. مسیر مدیران نامدار دههها تحقیق مستمر و مدیریت بحران بوده است.
۲. افسانه سودآوری رباتها و سیستمهای خودکار معجزهآسا: سیستمهای الگوریتمی پیشرفته در بانکهای سرمایهگذاری برای بهینهسازی سرعت و خرد کردن سفارشات بزرگ طراحی شدهاند، نه سودآوریهای اتوماتیک دائمی. اکسپرتهایی که در فضای عمومی تبلیغ میشوند، در صورت تغییر شرایط و رژیم نوسانی بازار، کارایی خود را از دست میدهند.
۳. افسانه کپیتریدینگ کورکورانه: دنبال کردن کورکورانه معاملات دیگران خطرات ساختاری به دنبال دارد. زمان تاخیر در باز کردن موقعیت، تفاوت در عمق نقدینگی حسابها و از همه مهمتر تفاوت در توان ریسکپذیری، مانع از کسب نتایج همسان میشود.
۴. افسانه معاملات همواره بدون شکست: سرمایهگذاران ممتاز تاریخ در بسیاری از معاملات خود پیشبینی نادرست داشتهاند. عامل برتری آنها نه درصد برد (Win Rate) صددرصدی، بلکه کنترل شدید زیان در معاملات اشتباه و اجازه رشد به موقعیتهای درست بوده است.
از زندگی حرفهای معاملهگران بزرگ چه درسهایی میتوان آموخت؟
بررسی پرونده فعالیت چهرههای برجسته فارکس، زمانی برای مخاطب ارزشمند خواهد بود که به درسهای عملیاتی و تغییر در نگرش فردی ترجمه شود. بهکارگیری موارد زیر بیش از کپی کردن تحلیلها، میتواند به ارتقای مهارت فعالان بازار کمک کند:
تمرکز بر فرآیند به جای نتیجه موقت: نتیجه یک تکمعامله ممکن است بر اثر شانس مثبت یا منفی شود، اما توالی منطقی تصمیمات در بلندمدت تعیینکننده برآیند نهایی است.
ثبت سیستماتیک عملکرد در ژورنال معاملاتی: معاملهگران موفق رفتار گذشته خود، واکنش در برابر اخبار غیرمنتظره و خطاهای اجراییشان را مکتوب و تحلیل میکنند.
تعیین پیشفرض نقطه ابطال: پیش از ارسال هر سفارشی، باید مشخص شود که در چه سطحی فرضیه اولیه رد خواهد شد و در آن نقطه باید معامله با پذیرش زیان بسته شود.
تسلط بر ابعاد روانشناختی: سوگیریهایی نظیر امید واهی به بازگشت بازار، انتقامگیری پس از زیان و اعتمادبهنفس مفرط پس از چند پیروزی، ریشههای اصلی شکست در بازارهای مالی به شمار میروند.
جمعبندی
ثروتمندان واقعی بازار ارز شخصیتهایی هستند که سالها در مقیاسهای کلان اقتصادی، مدیریت ریسک را به عنوان اصلیترین رکن بقا سرلوحه قرار دادهاند. هیچیک از این افراد ادعای دسترسی به مسیرهای مخفی، سودهای تضمینی یا جهشهای غیرمنطقی نکردهاند.
موفقیتهای ثبتشده در تاریخ نظامهای پولی، محصول محیطهای مشخص نهادی و عدمتعادلهای ساختاری کلان بوده و هرگز نباید به عنوان تضمینی برای آینده قلمداد شود.
برای ورود یا فعالیت در هر بازار مالی، سرمایهگذاران باید بدانند که مطالعه زندگی افراد موفق صرفا جنبه آموزشی و شناختی دارد و این تحلیلها به منزله سیگنال، تایید سودآوری یا توصیه به سرمایهگذاری نیستند. پذیرش واقعیتهای آماری ارائهشده توسط نهادهای ناظر، گام اول برای درک محیط پرمخاطره بازارهای اهرمی به شمار میرود.
سوالات متداول (FAQ)
ثروتمندترین تریدر فارکس جهان کیست؟
بهطور سنتی، جرج سوروس به دلیل هدایت صندوق کوانتوم و معامله تاریخی روی پوند در سال ۱۹۹۲ به عنوان برجستهترین نماد ثروت در بازارهای مالی شناخته میشود، هرچند بخش عمده ثروت خالص او حاصل سبد سرمایهگذاریهای چنددارایی و کارمزدهای مدیریت نهادی بوده است، نه صرفا معاملات فارکس خردهفروشی.
آیا جورج سوروس فقط با فارکس ثروتمند شد؟
خیر. سوروس یک سرمایهگذار کلان جهانی در قالب صندوق کوانتوم بود. او علاوه بر ارزها، در سهام شرکتهای بینالمللی، طلا، کالاها و اوراق قرضه دولتی کشورهای مختلف سرمایهگذاریهای عظیمی انجام میداد و ساختار درآمدی او متکی بر تنوع سبد دارایی بود.
استنلی دراکنمیلر تریدر فارکس بود؟
دراکنمیلر استراتژیست کلان بود که از بازار ارز به عنوان یکی از ابزارهای ابراز دیدگاههای اقتصادی خود استفاده میکرد. او به صورت تخصصی یک تریدر متمرکز بر بازار ارز شناخته نمیشود، بلکه پورتفویهای چندمیلیارد دلاری شامل ابزارهای با درآمد ثابت، ارز و بازار سهام را مدیریت میکرد.
آیا میتوان با فارکس میلیونر شد؟
اگرچه این موضوع از بعد ریاضی و به عنوان یک احتمال نظری روی کاغذ غیرممکن نیست، اما از دیدگاه آمارهای رسمی نهادهای ناظر (مانند CFTC و FCA)، اکثریت قاطع معاملهگران خرد در این بازار زیانده هستند. تبدیل سرمایههای کوچک به ثروتهای میلیاردی بدون روی آوردن به رفتارهای فوقالعاده پرریسک و با احتمال شکست بالا بسیار دور از انتظار است.
چرا بعضی تریدرهای فارکس بسیار ثروتمند شدهاند؟
ثروتمندترین فعالان این حوزه عمدتا به دلیل مدیریت منابع هنگفت مالی، استفاده از ساختار کارمزدی صندوقهای سرمایهگذاری، دسترسی به زیرساختها و تیمهای پژوهشی تراز اول و انضباط در خروج از معاملات ناموفق به این جایگاه دست یافتهاند.
آیا تریدرهای ثروتمند همیشه سود میکنند؟
خیر. تمامی معاملهگران نامدار جهان بارها پیشبینیهای نادرست داشته و ضررهای سنگین را تجربه کردهاند. وجه تمایز آنها سیستم سختگیرانه مدیریت ریسک برای قطع کردن سریع موقعیتهای زیانده قبل از وارد آمدن ضربه اساسی به حساب است.
آیا کپی کردن معاملات تریدرهای مشهور سودآور است؟
معمولا خیر. تفاوت در سرعت اجرای سفارش، اسلیپیج، هزینههای معاملاتی، سرمایه اولیه و بهویژه عدم اطلاع از زمان و شیوه دقیق خروج تریدر از موقعیت، کپیکردن را به فرآیندی پرمخاطره و اغلب ناموفق برای کاربران عادی تبدیل میکند.
آیا ربات فارکس میتواند مانند تریدرهای مشهور سود بسازد؟
خیر. سیستمهای الگوریتمی نیازمند بهینهسازی و نظارت انسانی مستمر توسط تیمهای تخصصی هستند. بازارهای ارزی تحت تاثیر مداوم عوامل پیشبینیناپذیر ژئوپلیتیک و سیاستگذاری قرار دارند و نرمافزارهای تجاری رایج توان هماهنگی پایدار با رژیمهای متغیر بازار را ندارند.
تریدر خرد چه تفاوتی با مدیر صندوق کلان دارد؟
مدیر صندوق به نقدینگی بینبانکی، ابزارهای تحلیل جریان سفارشات، کارمزدهای ناچیز و سرمایههای کلان سرمایهگذاران دسترسی دارد؛ در حالی که تریدر خرد از طریق کارگزاران واسطه، با اسپردهای معمولا شناور، دسترسی دادهای محدودتر و ظرفیت روانی شکنندهتر معامله میکند.
بزرگترین درس از زندگی ثروتمندان فارکس چیست؟
اولویت اول و بی چونوچرای بازار «حفظ اصل سرمایه» است. تداوم و بقای حساب از طریق مدیریت حجم معاملات و پایبندی به برنامه، بسیار مهمتر از تعقیب سودهای نجومی یا افزایش درصد برد پوزیشنهاست.
آیا اهرم بالا راه سریعتری برای ثروتمند شدن است؟
اهرم بالا صرفا ریسک را به صورت نمایی بالا میبرد. همانطور که ممکن است سود تئوریک را افزایش دهد، کوچکترین نوسان خلاف جهت باعث صفر شدن کامل حساب معاملاتی میشود؛ از این رو استفاده از اهرمهای افراطی یکی از عوامل اصلی ورشکستگی معاملهگران خرد به شمار میرود.
آیا همه افراد مشهور شبکههای اجتماعی که خود را میلیونر فارکس معرفی میکنند معتبر هستند؟
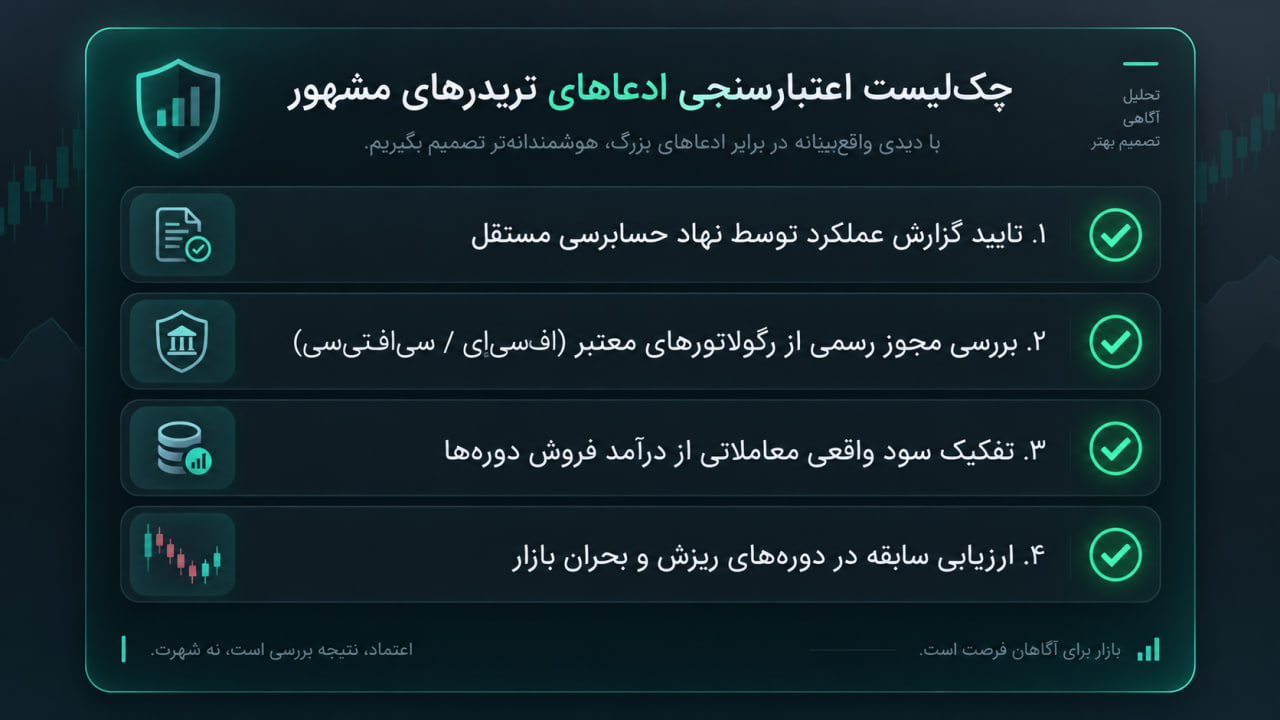
خیر. اکثر نمایشهای شبکههای اجتماعی مبتنی بر حسابهای آزمایشی، فتوشاپ و سودهای غیرواقعی جهت فروش دورههای آموزشی، سیگنال یا جذب سرمایه بدون پشتوانه است. ملاک اعتبارسنجی هر ادعایی کارنامههای حسابرسیشده مستقل و سابقه شفاف در نهادهای مالی رسمی است.
اگر آشنایی با معاملهگران موفق فارکس شما را به یادگیری این بازار علاقهمند کرده است، میتوانید آموزش را به صورت اصولی شروع کنید. دورههای آموزش فارکس پارسیان بورس در شهرهای مختلف و به صورت حضوری و آنلاین برگزار میشوند.
جهت ثبتنام در دورههای تخصصی فارکس کلیک کنید!

با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است