
مقالههای پیشنهادی
تبدیل استراتژی به اکسپرت؛ راهنمای تعریف قوانین، ساخت ربات و تست در متاتریدر
زمان مطالعه :
27 دقیقه
افزایش سایز متن :
ابتدا در یک نگاه بیایید تفاوت های چند کلمه که در مارکت زیاد شنیده میشود را ببینیم :
تفاوت اکسپرت، اندیکاتور و دستیار معاملاتی
شناخت دقیق تفاوت این ابزارها کمک میکند تا پیش از اقدام به برنامهنویسی یا سفارشسازی، دقیقاً بدانید چه نوع خروجی برای سبک معاملاتی شما مناسبتر است و چه انتظاری باید از ابزار خود داشته باشید. جدول زیر مقایسه روشنی میان این سه ابزار ارائه میدهد:
| ابزار | کاربرد | نقش در اجرای سفارش |
| اندیکاتور (Indicator) | محاسبات ریاضی و نمایش تحلیلها روی چارت (مثل خطوط روند، مومنتوم و نوسانگرها) | تولید سیگنالهای بصری یا صوتی؛ بدون قابلیت باز کردن، بستن یا مدیریت سفارش در بازار. |
| دستیار نیمهخودکار (Semi-Auto/Panel) | کمک به مدیریت معاملات دستی، محاسبه اتوماتیک حجم ریسک، تعیین حد سود و ضرر یا ریسکفری | تسهیل و سرعتبخشی به تصمیمات تریدر؛ سفارش توسط ربات مدیریت میشود اما نیاز به تایید یا کلیک کاربر برای ورود دارد. |
| اکسپرت تمامخودکار (Expert Advisor) | اجرای خودکار کل چرخه معامله از تحلیل و اسکن بازار تا باز کردن، مدیریت و بستن پوزیشن | اجرای مستقل و خودکار سفارشات بر اساس منطق و پارامترهای از پیشتعیینشده بدون نیاز به حضور کاربر. |
چند دقیقه خیرهماندن به نمایشگر و از دست دادن یک موقعیت ایدهآل به خاطر تردید یا خستگی، تجربهای آشنا برای هر معاملهگری است که به دنبال اجرای نظمیافته استراتژی خود است؛ نیازی که باعث میشود بسیاری به فکر تبدیل سیستم دستی خود به یک ربات یا اکسپرت معاملاتی در متاتریدر بیفتند. با این حال، خودکارسازی یک فرآیند جادویی برای خلق سود نیست، بلکه در گام نخست از تعریف مکتوب، دقیق و بیابهام قواعد بازار آغاز میشود؛ چرا که کدهای کامپیوتری صرفاً دستورات شما را با سرعت بالاتری اجرا میکنند و تبدیل یک استراتژی مبهم یا زیانده به اکسپرت، تنها سرعت ضرردهی را افزایش خواهد داد، نه سودآوری آن را.
تبدیل استراتژی به اکسپرت یعنی چه؟
تبدیل استراتژی به اکسپرت (Expert Advisor) به معنای ترجمه قوانین معاملاتی دستی به کدهای برنامهنویسی قابلاجرا در پلتفرم متاتریدر است؛ به طوری که ربات بتواند بازار را رصد کند، شرایط ورود و خروج را شناسایی کرده و پوزیشنها را مدیریت کند. این فرایند قوانین خشک و مشخصی مانند تقاطع میانگینهای متحرک، تاییدیه حجم یا سطوح حد ضرر و حد سود را از حالت تصمیمگیری انسانی خارج کرده و به دستورات دقیق دیجیتال تبدیل میکند تا بدون دخالت احساسات انسان اجرا شوند.
خروجی این فرآیند لزوماً یک ربات تمامخودکار نیست که بدون نظارت حساب شما را مدیریت کند، بلکه بسته به نیاز تریدر میتواند به سه شکل مختلف پیادهسازی شود: «اکسپرت تمامخودکار» برای اجرای کامل سفارشات، «ابزار هشدار» برای اعلام موقعیتها روی تلفن همراه یا دسکتاپ، یا «دستیار نیمهخودکار» که محاسبات حجم، مدیریت ریسک و نقطهگذاری را انجام میدهد اما تایید نهایی ورود را از معاملهگر میگیرد.
آیا هر استراتژی معاملاتی را میتوان به اکسپرت تبدیل کرد؟
امکان پیادهسازی فنی یک استراتژی به صورت اکسپرت کاملاً به روشن بودن قواعد، دسترسی به دادههای قیمتی و محدودیتهای پلتفرم متاتریدر بستگی دارد؛ اما همواره باید میان «قابلکدنویسی بودن» اینکه آیا کامپیوتر میتواند دستورات را اجرا کند و «قابلاعتماد یا سودده بودن» آن تفکیک قائل شد، زیرا تبدیل بینقص یک استراتژی زیانده یا مبهم، صرفاً خطاهای معاملاتی شما را با سرعت بیشتری اتوماتیک میکند.
استراتژیهای قانونمحور
استراتژیهای مبتنی بر اندیکاتورها و فرمولهای ریاضی ایدهآلترین گزینه برای تبدیل به اکسپرت هستند؛ زیرا تمامی شرایط ورود، خروج و مدیریت سرمایه در آنها بر اساس مقادیر عددی دقیق تعریف شدهاند. برای مثال، شروط زیر به راحتی قابلکدنویسی هستند:
- تقاطع خطوط میانگین متحرک (مانند تقاطع EMA ۹ و ۲۱) در یک تایمفریم مشخص.
- شکست سقف یا کف یک کندل مشخص یا کانال قیمت همراه با تایید حجم معاملات.
- رسیدن شاخص RSI به سطح مشخص در کندل بستهشده؛ برای نمونه، مقدار کمتر از ۳۰ معمولاً بهعنوان ناحیه اشباع فروش و مقدار بیشتر از ۷۰ بهعنوان ناحیه اشباع خرید بررسی میشود. تفسیر نهایی این سطوح باید مطابق قواعد خود استراتژی تعریف شود.
- تعیین دقیق زمان ارزیابی شرط (مانند بازه زمانی شروع سشن لندن یا نیویورک) و اعمال پترنهای زمانی ثابت.
استراتژیهای چشمی و پرایس اکشن
بسیاری از استراتژیهای پرایس اکشن و الگوهای کلاسیک متکی بر مفاهیمی کیفی و شهودی مانند «حمایت و مقاومت قوی»، «کندل مناسب برگشتی» یا «روند واضح در بازار» هستند که کامپیوتر بهتنهایی قادر به درک آنها نیست؛ در نتیجه عبارات ذهنی و کیفی باید ابتدا به پارامترهای کمی و قابلآزمون (مثل اندازه بدنه کندل نسبت به سایه یا تعداد برخوردهای قیمت به یک محدوده قیمتی) تبدیل شوند. اگر بخشی از قضاوت تریدر به هیچ عنوان قابل فرمولهبندی نباشد، بهترین مسیر استفاده از ابزارهای نیمهخودکار یا پنلهای معاملاتی است که تحلیلهای چشمی کاربر را پوشش داده و صرفاً محاسبات و مدیریت ریسک را به صورت اتوماتیک انجام میدهند.
استراتژیهای وابسته به خبر یا داده بیرونی
استراتژیهایی که بر اساس انتشار اخبار اقتصادی یا دادههای بازار سهام و کامودیتیهای بیرونی عمل میکنند، نیازمند دسترسی به منبع داده معتبر، زمان دقیق انتشار و تعریف رفتار ربات در شرایط قطعی اینترنت، تاخیر در دریافت داده یا اسلیپیج شدید هستند.
همچنین در فرآیند تست تاریخی (Backtesting) این استراتژیها، نباید اطلاعات کندلها یا اخبار آینده در زمان گذشته فرض شوند؛ چرا که پدیده «بایاس آیندهنگر» (Look-ahead Bias) میتواند نتایج تست ربات را کاملاً غیرواقعی و گمراهکننده جلوه دهد.
قبل از ساخت اکسپرت چه اطلاعاتی باید آماده کنیم؟
برای تبدیل موفق یک استراتژی معاملاتی به اکسپرت، پیش از شروع برنامهنویسی، نیازمند تهیه یک سند مکتوب و بدون ابهام از تمام قوانین معاملاتی خود هستید.
| بخش استراتژی | پرسش لازم برای برنامهنویس | نمونه پاسخ دقیق |
| ۱. بازار و زمان اجرا | روی چه نمادها، تایمفریم و ساعتهایی ربات باید فعال باشد؟ | جفتارز EURUSD، تایمفریم ۱۵ دقیقه، فقط سشن لندن (ساعت ۸ الی ۱۶ به وقت سرور GMT+2). |
| ۲. قوانین ورود | دقیقاً چه زمانی دستور خرید (Buy) یا فروش (Sell) صادر میشود؟ | خرید: بسته شدن کندل زیر میانگین ۲۰ و کراس رو به بالای RSI از خط ۳۰. فروش: شرایط معکوس. |
| ۳. مدیریت خروج | معاملات چگونه بسته شوند و حد ضرر/سود کجا قرار گیرد؟ | حد ضرر: کف/سقف ساختاریِ تعریفشده در استراتژی؛ اگر فاصله آن از حداقل مجاز بروکر کمتر باشد، طبق قاعده ازپیشتعیینشده معامله اصلاح یا رد شود. حد سود ثابت: ۴۰ پیپ؛ خروج با سیگنال مخالف: خیر. |
| ۴. مدیریت سرمایه | حجم پوزیشن و ریسک در هر معامله چگونه محاسبه شود؟ | ۱ درصد از بالانس حساب در هر معامله؛ حجم بر اساس فاصله دقیق حد ضرر تا نقطه ورود محاسبه شود. |
| ۵. مدیریت خطا و استثنا | در شرایط بحرانی، اسپرد بالا یا قطع اتصال ربات چه کند؟ | حداکثر اسپرد مجاز: ۳ پیپ؛ جلوگیری از باز شدن پوزیشن تکراری در یک کندل؛ توقف ربات در زمان قطعی اینترنت. |
بازار، نماد، تایمفریم و ساعت اجرا
مشخص کردن دقیق بستر معاملاتی، اولین گام فنی در توسعه اکسپرت است. معاملهگر باید نمادهای مجاز، تایمفریم دقیق بررسی سیگنال (مثلاً M15 یا H1) و منطقه زمانی سرور بروکر را مشخص کند. ساعت سرور بروکرها ممکن است متفاوت باشد و تغییر ساعت تابستانی نیز بر زمان کندلها و سشنها اثر بگذارد؛ بنابراین بازه فعالیت ربات باید بر اساس زمان سرور و با توجه به تغییرات فصلی مستند شود. برای مثال، «از ساعت ۱۰:۰۰ تا ۱۷:۰۰ به وقت سرور» تعریف دقیقتری از زمان اجرا ارائه میکند. بهتر است سقف اسپرد، زمانهای ممنوعیت معامله و رفتار ربات هنگام نبود داده یا قطع اتصال نیز از ابتدا مشخص شوند.
قوانین ورود خرید و فروش
شروط ورود به خرید و فروش باید مستقل و بدون ابهام تدوین شوند. سند استراتژی باید ترتیب اولویت شروط (برای مثال، تقدم فیلتر روند بر سیگنال اندیکاتور)، مدت اعتبار سیگنال، نوع سفارش (Market Order یا Pending Order)، و زمان ارزیابی را مشخص کند: آیا شرط فقط پس از بستهشدن کندل بررسی میشود یا در هر تیک؟ همچنین باید معلوم باشد سیگنال در صورت تأخیر اجرا تا چند کندل معتبر میماند و اگر همزمان چند شرط متناقض برقرار شد، ربات چه تصمیمی میگیرد.
قوانین خروج و مدیریت موقعیت
استراتژی خروج به اندازه نقطه ورود اهمیت دارد و باید دقیق تعریف شود. مشخص کنید حد ضرر و حد سود بر اساس تعداد پیپ ثابت تعیین میشوند یا ساختار بازار، مانند کف یا سقف کندل/نوسان قبلی. اگر حد ضرر ساختاری است، باید روشن شود حداقل فاصله مجاز چه نقشی دارد: آیا حد ضرر تا حداقل فاصله دورتر میشود یا اگر فاصله لازم با قواعد بروکر سازگار نباشد، معامله رد خواهد شد؟ همچنین خروج با سیگنال مخالف، خروج زمانی پس از تعداد مشخصی کندل، انتقال حد ضرر به نقطه ورود (Breakeven)، حد متحرک و بستن جزئی (Partial Close) باید با مقادیر و اولویتهای روشن تعریف شوند.
مدیریت حجم و محدودیت ریسک
تعیین حجم پوزیشن نباید ذهنی باشد. مشخص کنید ربات از حجم ثابت استفاده میکند یا حجم را بر اساس درصدی از بالانس یا اکوئیتی و فاصله حد ضرر محاسبه میکند. در روش مبتنی بر ریسک، ابتدا مبلغ ریسک مجاز محاسبه میشود (برای نمونه، موجودی مبنا × درصد ریسک) و سپس حجم با توجه به زیان احتمالی تا حد ضرر و مشخصات قرارداد نماد به دست میآید؛ مقدار پیپ یا تیک و ارزش آن بین نمادها و ارزهای حساب متفاوت است. در MQL5 میتوان برای برآورد سود/زیان پولی سناریو از تابعی مانند OrderCalcProfit استفاده کرد. حجم نهایی باید با حداقل، حداکثر و گام مجاز حجم بروکر تطبیق داده شود و پیش از ارسال سفارش، مارجین آزاد و سقف ریسک تجمعی کنترل شود. حجم ثابت ۰٫۰۱ لات بهتنهایی به معنای ریسک ثابت نیست.
شرایط ممنوعیت معامله و مدیریت خطا
ربات باید برای شرایط غیرعادی بازار پروتکلهای ایمنی داشته باشد؛ از جمله سقف اسپرد، کمبود مارجین، داده ناقص، محدودیت تعداد معاملات روزانه و رفتار پس از قطعووصل اینترنت یا راهاندازی دوباره متاتریدر. پیش از ارسال سفارش، اعتبار حجم، قیمت، حد ضرر و حد سود و محدودیتهای نماد بررسی شود. نتیجه هر درخواست معاملاتی باید کنترل و خطاهایی مانند رد سفارش، قیمت نامعتبر یا مارجین ناکافی در گزارش رخدادها ثبت شوند. برای جلوگیری از سفارش تکراری، علاوه بر تشخیص سیگنال جدید، باید وضعیت پوزیشنها و سفارشهای موجود بر اساس نماد و شناسه اختصاصی اکسپرت (Magic Number) بررسی شود؛ پس از راهاندازی مجدد نیز وضعیت واقعی حساب دوباره خوانده شود، نه اینکه ربات فرض کند هیچ معاملهای وجود ندارد.
نمونه تبدیل یک استراتژی ساده به قوانین اکسپرت
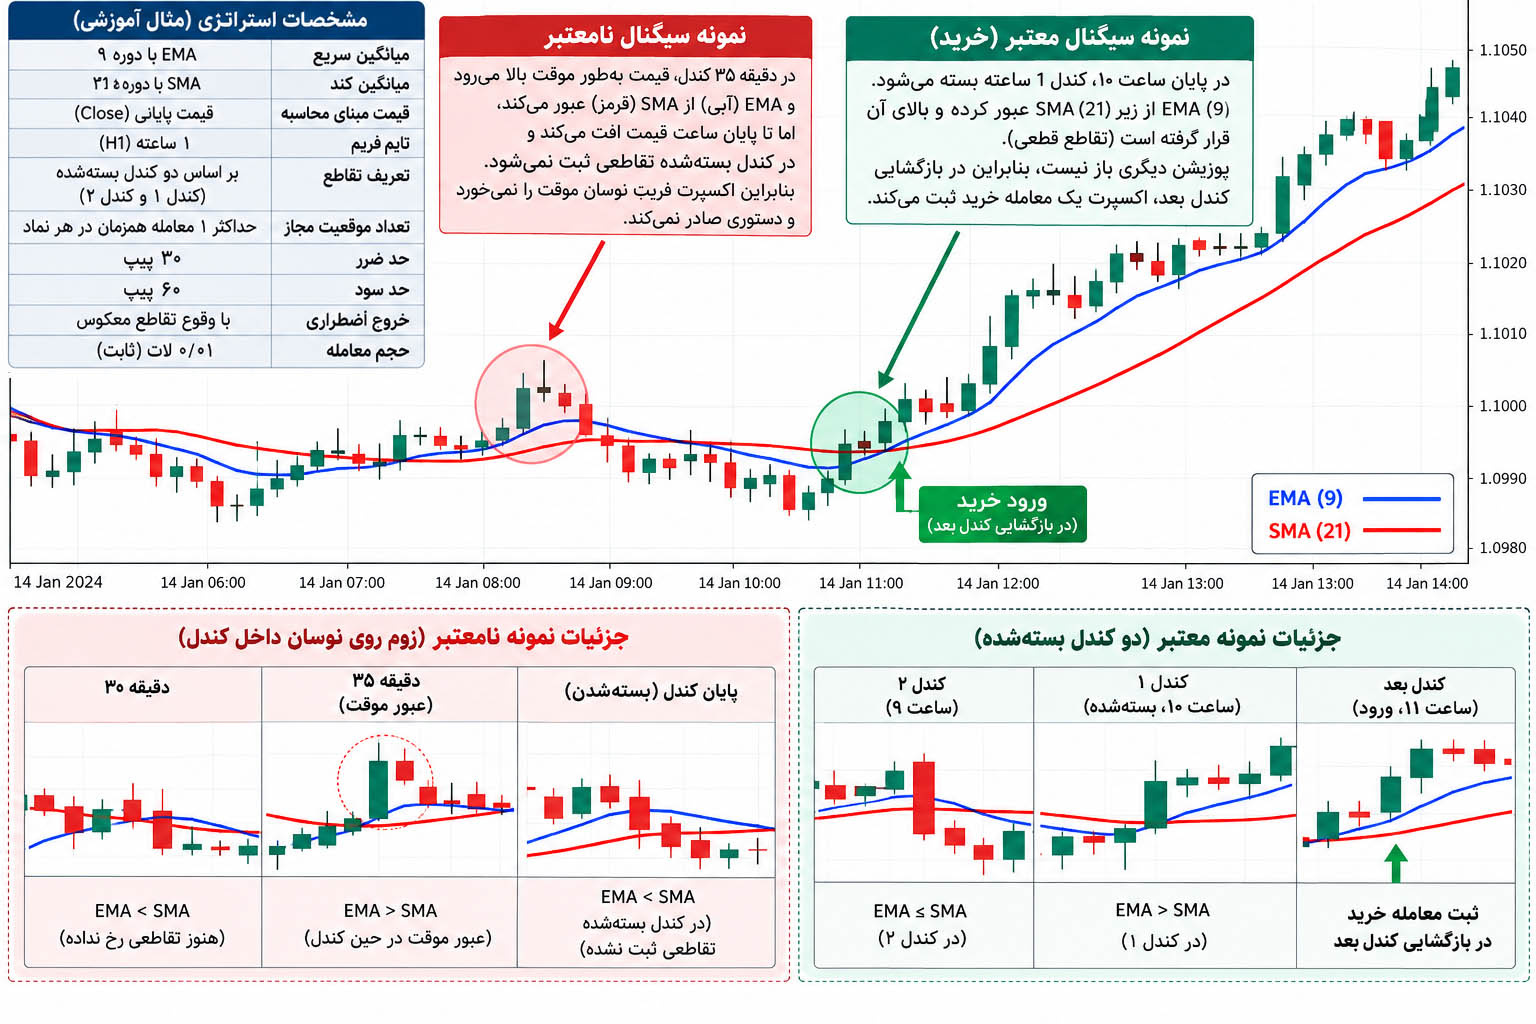
برای درک نحوه ترجمه منطق دستی به کدهای متاتریدر، یک استراتژی کلاسیک بر پایه تقاطع دو میانگین متحرک را بررسی میکنیم. توجه داشته باشید که این سناریو صرفاً جنبه آموزشی دارد و به هیچ عنوان به عنوان یک استراتژی سودده یا توصیه مالی معرفی نمیشود؛ هدف، مشاهده تبدیل شروط کیفی به فرمولهای صریح برنامهنویسی است.
قوانین دقیق این سیستم به شرح زیر فرمولهبندی میشوند:
پارامتر اندیکاتورها: میانگین سریع نمایی (EMA با دوره ۹) و میانگین کند ساده (SMA با دوره ۲۱)؛ هر دو بر مبنای قیمت پایانی (Close Price).
تایمفریم اجرایی: ۱ ساعته (H1).
تعریف دقیق تقاطع: تقاطع فقط بر اساس دو کندل بستهشده اخیر سنجیده میشود؛ کندل ۱ آخرین کندل بستهشده و کندل ۲ کندل بستهشده پیش از آن است. کندل ۰ کندل در حال تشکیل است و برای این مثال در تولید سیگنال استفاده نمیشود.
شرط ورود خرید: در کندل ۱، EMA(9) بالاتر از SMA(21) باشد و در کندل ۲، EMA(9) مساوی یا پایینتر از SMA(21) بوده باشد؛ یعنی EMA_1 > SMA_1 و EMA_2 <= SMA_2. شرط فروش دقیقاً معکوس است: EMA_1 < SMA_1 و EMA_2 >= SMA_2. اندیسها باید در کد بهصورت یکسان و مطابق شمارهگذاری کندلهای بستهشده پیادهسازی شوند.
سقف موقعیت باز: حداکثر یک پوزیشن برای نماد موردنظر و شناسه اختصاصی همین اکسپرت (Magic Number) مجاز است. اگر محدودیت واقعاً باید برای کل حساب اعمال شود، باید صریحاً تمام نمادها و اکسپرتها را نیز در نظر بگیرد.
خروج و مدیریت ریسک: حد ضرر در فاصله ۳۰ پیپ و حد سود در فاصله ۶۰ پیپ از قیمت ورود، به شرط مجاز بودن این فاصلهها برای نماد و بروکر؛ خروج اضطراری نیز در صورت وقوع تقاطع معکوس انجام میشود. حجم ثابت ۰٫۰۱ لات صرفاً مقدار نمونه آموزشی است و ریسک پولی آن به نماد، ارزش پیپ/تیک، ارز حساب و فاصله حد ضرر وابسته است. پیش از ارسال سفارش باید محدودیت حجم، فاصله مجاز حد ضرر و مارجین بررسی شود.
در کدنویسی تفاوت چشمگیری میان دو گزاره زیر وجود دارد:
EMA > SMA (میانگین سریع بالاتر از کند است)
EMA_1 > SMA_1 و EMA_2 <= SMA_2 (تقاطع صعودی تازه بین دو کندل بستهشده)
اگر فقط شرط EMA > SMA بررسی شود، ربات ممکن است در هر بار ارزیابی شرط، سیگنال خرید را دوباره تشخیص دهد و سفارشهای تکراری بفرستد؛ مگر آنکه کنترلهای مستقل دیگری جلوی آن را بگیرند. شرط تقاطع تازه، رویداد ورود را دقیقتر مشخص میکند، اما بهتنهایی برای جلوگیری از سفارش تکراری کافی نیست: اکسپرت باید اجرای شرط را به کندل جدید محدود کند، وضعیت پوزیشن/سفارش را کنترل کند، نتیجه ارسال سفارش را بخواند و در صورت ریاستارت وضعیت حساب را بازیابی کند.
نمونه سیگنال معتبر: پس از بستهشدن کندل یکساعته، مقادیر EMA(9) و SMA(21) روی کندل ۱ و کندل ۲ بررسی میشوند. اگر EMA در کندل ۲ مساوی یا پایینتر از SMA و در کندل ۱ بالاتر از SMA باشد، سیگنال خرید تازه معتبر است. اگر پوزیشن یا سفارش فعالی برای همین نماد و Magic Number وجود نداشته باشد و کنترلهای ریسک و محدودیتهای بروکر نیز موفق باشند، اکسپرت میتواند در کندل بعد سفارش را ارسال کند؛ موفقیت ارسال باید از پاسخ معاملاتی تأیید شود.
نمونه سیگنال نامعتبر: در دقیقه ۳۵ یک کندل، EMA موقتاً بالای SMA میرود، اما پیش از بستهشدن کندل دوباره پایین میآید. چون این مثال فقط از کندلهای بستهشده استفاده میکند، چنین عبور موقتی سیگنال خرید محسوب نمیشود و سفارشی صادر نخواهد شد.
روشهای تبدیل استراتژی به اکسپرت کداماند؟
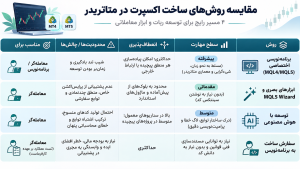
برای ساخت اکسپرت متاتریدر متناسب با پیچیدگی استراتژی، سطح بودجه و دانش فنی خود میتوانید از میان ۴ مسیر اصلی انتخاب کنید. جدول زیر مقایسه فشردهای میان این روشها ارائه میدهد:
برنامهنویسی با MQL4 یا MQL5
پیادهسازی مستقیم در محیط MetaEditor بالاترین درجه آزادی عمل و بهینگی اجرا را فراهم میسازد. این روش نیازمند تسلط بر مفاهیم شیءگرایی، رویدادهای بازار (مانند OnTick و OnTradeTransaction) و مدیریت تخصصی ساختار سفارشات است.
یک اشتباه رایج میان مبتدیان این است که تصور میکنند اگر کدی در MetaEditor با صفر خطا و هشدار کامپایل شود، به منزله بینقص بودن ربات است. در واقعیت، کامپایل موفق صرفاً صحت گرامری زبان را نشان میدهد و هیچ تاییدی بر منطق درست محاسبات، جلوگیری از ارسال دستورات تکراری، مدیریت لغزش قیمتی یا کارایی سودده سیستم نیست.
ساخت اکسپرت بدون برنامهنویسی
این روش از طریق نرمافزارهای تولید ربات مانند EA Builder یا قابلیت داخلی MQL5 Wizard صورت میگیرد. کاربر در این محیطها قوانین سیگنال، تریلینگاستاپ و مدیریت سرمایه را با اتصال قطعات یا انتخاب گزینههای گرافیکی تعیین کرده و در پایان یک فایل کُد آماده دریافت میکند.
بزرگترین محدودیت این مسیر، وابستگی کامل به ماژولهای توسعهدادهشده درون همان ابزار است؛ برای مثال اگر استراتژی شما شامل شروط پرایساکشن غیرمتعارف، بررسی چند تایمفریم متداخل یا الگوهای هندسی سفارشی باشد، سازندههای بصری ناتوان بوده و به هیچ وجه جایگزین کدنویسی دستی نخواهند شد.
ساخت اکسپرت با هوش مصنوعی
مدلهای زبانی بزرگ (LLM) دستیار ارزندهای برای تبدیل متن قوانین به پیشنویس اولیه کد، کشف باگها و توضیح لاگهای خطا در متاتریدر هستند. با این وجود هوش مصنوعی مستعد خطاهایی چون تلفیق توابع MQL4 با MQL5، استفاده از توابع منسوخشده، محاسبات نادرست لات و درک اشتباه اولویت شروط است.
برای پیشگیری از این خطاها، باید فرآیندی مهندسیشده شامل تدوین دقیق جزئیات، ساخت گامبهگام ماژولها، بازبینی انسانی خطبهخط، کامپایل در MetaEditor و سنجش در بکتست پیاده شود. درخواستهایی کلی و غیرفنی مانند «یک ربات سودده اسکلپ برای طلا بنویس» صرفاً اسکریپتهای ناقص و غیرعملیاتی تولید میکنند و جایگزین مشخصات فنی نمیشوند.
سفارش ساخت به برنامهنویس
برونسپاری پروژه مناسب افرادی است که وقت یا تخصص یادگیری زبان MQL را ندارند و میخواهند مستقیماً سراغ استقرار استراتژی بروند. در این مسیر، کارفرما باید سند مشخصات فنی (SRS)، اسکرینشات از الگوهای مدنظر و چکلیست شرایط قبولی محصول (معیار پذیرش) را به طور دقیق تدوین کند.
در قرارداد باید مرز مسئولیتها روشن باشد: برنامهنویس مسئول پیادهسازی و انطباق رفتار کد با مشخصات توافقشده است؛ اما سودآوری بازار تضمینپذیر نیست و مسئولیت تصمیم سرمایهگذاری و ریسک معامله بر عهده صاحب حساب/استراتژی باقی میماند. معیارهای پذیرش باید شامل سناریوهای ورود و خروج، محاسبه حجم، خطاهای سفارش، بازیابی پس از راهاندازی مجدد و گزارش آزمون باشند.
متاتریدر ۴ یا ۵؛ کدام را برای ساخت اکسپرت انتخاب کنیم؟
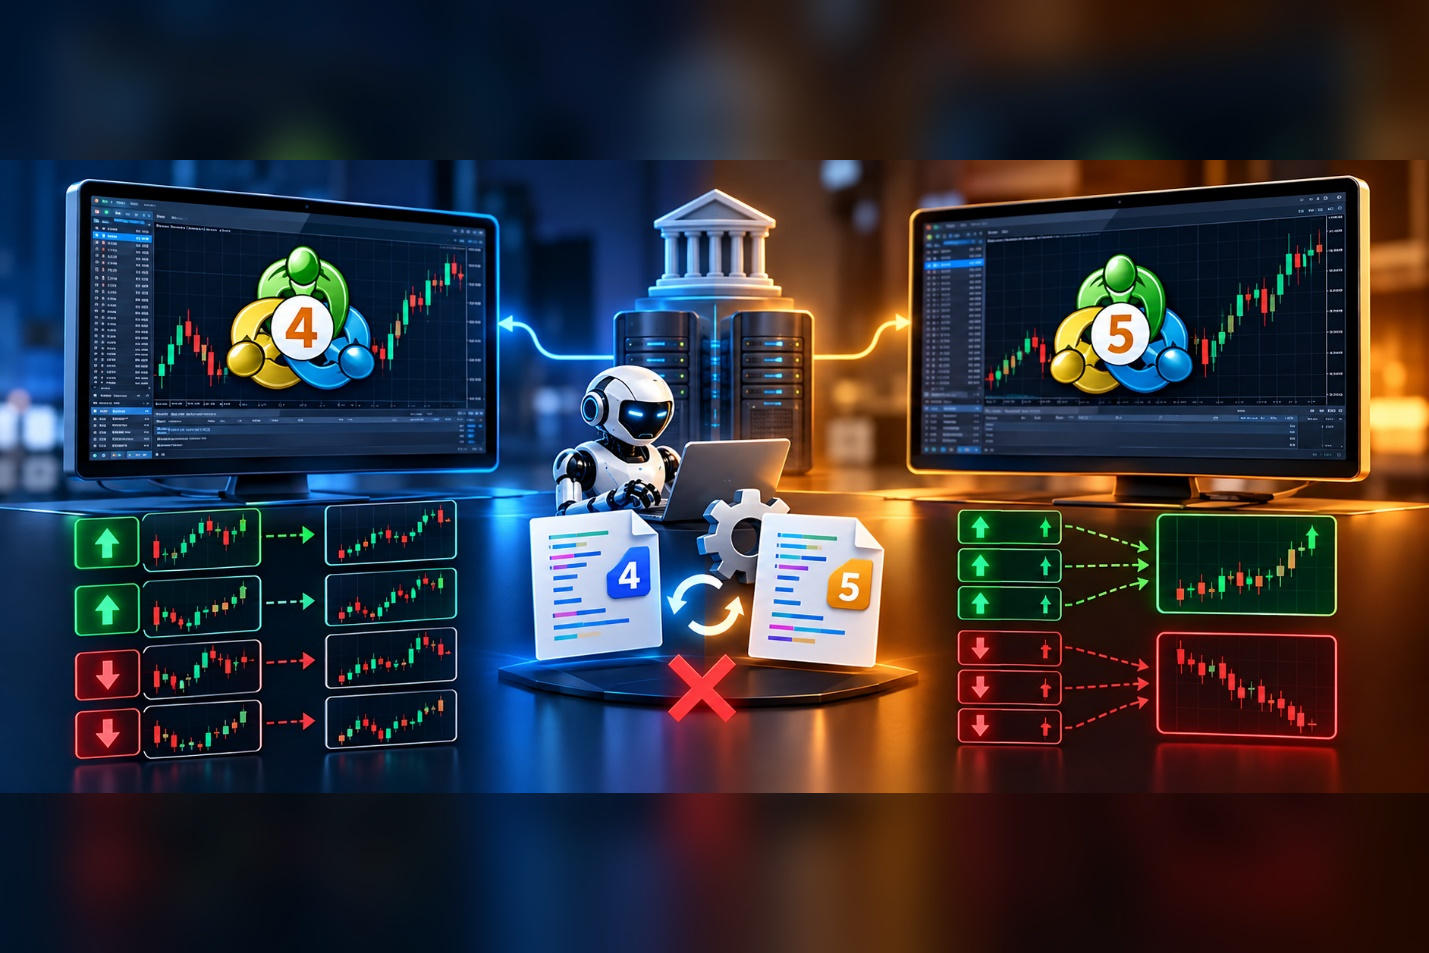
انتخاب میان متاتریدر ۴ و متاتریدر ۵ برای پیادهسازی اکسپرت، وابستگی مستقیمی به بستر معاملاتی بروکر، نوع حساب کاربری شما و میزان پیچیدگی استراتژی دارد. نباید تصور کرد که کدهای برنامهنویسی این دو پلتفرم یکسان هستند؛ برای مثال، تغییر پسوند یک فایل از MQL4 به MQL5 هرگز به معنای تبدیل کد نخواهد بود، زیرا ساختار زبان، نحو توابع (Functions)، سیستم مدیریت سفارشات و مدل دسترسی به دادههای تاریخی در این دو پلتفرم کاملاً متفاوت است و اسکریپتها نیازمند بازنویسی کامل هستند.
تفاوت حساب هج و نتینگ چه اثری دارد؟
مدل حساب بروکر بر نحوه اجرای اکسپرت اثر مستقیم دارد. در حساب هجینگ (Hedging)، امکان نگهداری چند پوزیشن مستقل روی یک نماد، حتی در جهتهای مخالف، وجود دارد. در حساب نتینگ (Netting)، برای هر نماد معمولاً یک پوزیشن خالص نگهداری میشود؛ معاملات همجهت میتوانند حجم آن را افزایش دهند و معامله در جهت مخالف بسته به حجم ممکن است پوزیشن را کاهش دهد، کاملاً ببندد یا آن را معکوس کند. بنابراین رفتار معامله مخالف را نباید صرفاً «خنثیسازی» فرض کرد.
اگر اکسپرت بر مبنای حساب هجینگ طراحی شده باشد، اجرای آن در حساب نتینگ میتواند منطق مدیریت چند پوزیشن مستقل را تغییر دهد؛ زیرا ورودهای جداگانه در یک پوزیشن خالص ادغام میشوند و مدیریت حد ضرر، حد سود و حجم باید متناسب با این مدل بازطراحی شود. نوع حساب و رفتار مورد انتظار سفارشها باید پیش از کدنویسی مشخص و در آزمونها بررسی شود.
تبدیل اندیکاتور یا Pine Script به اکسپرت چگونه انجام میشود؟
تبدیل اندیکاتور به اکسپرت فقط انتقال سیگنال بصری به قوانین خودکار نیست؛ باید قواعد دقیق از روی بافرها و تنظیمات اندیکاتور استخراج شود، زمان قطعیشدن سیگنال مشخص شود و رفتار ریپینت بررسی گردد. لازم است سه حالت از هم تفکیک شوند: تغییر سیگنال در کندل باز، تغییر یا جابهجایی سیگنال در کندلهای گذشته، و استفاده ناخواسته از داده آینده (Look-ahead). منطق باید در MQL بازنویسی و با دادههای قابلدسترسی در همان لحظه آزموده شود.
تبدیل سیگنال اندیکاتور به قواعد معامله
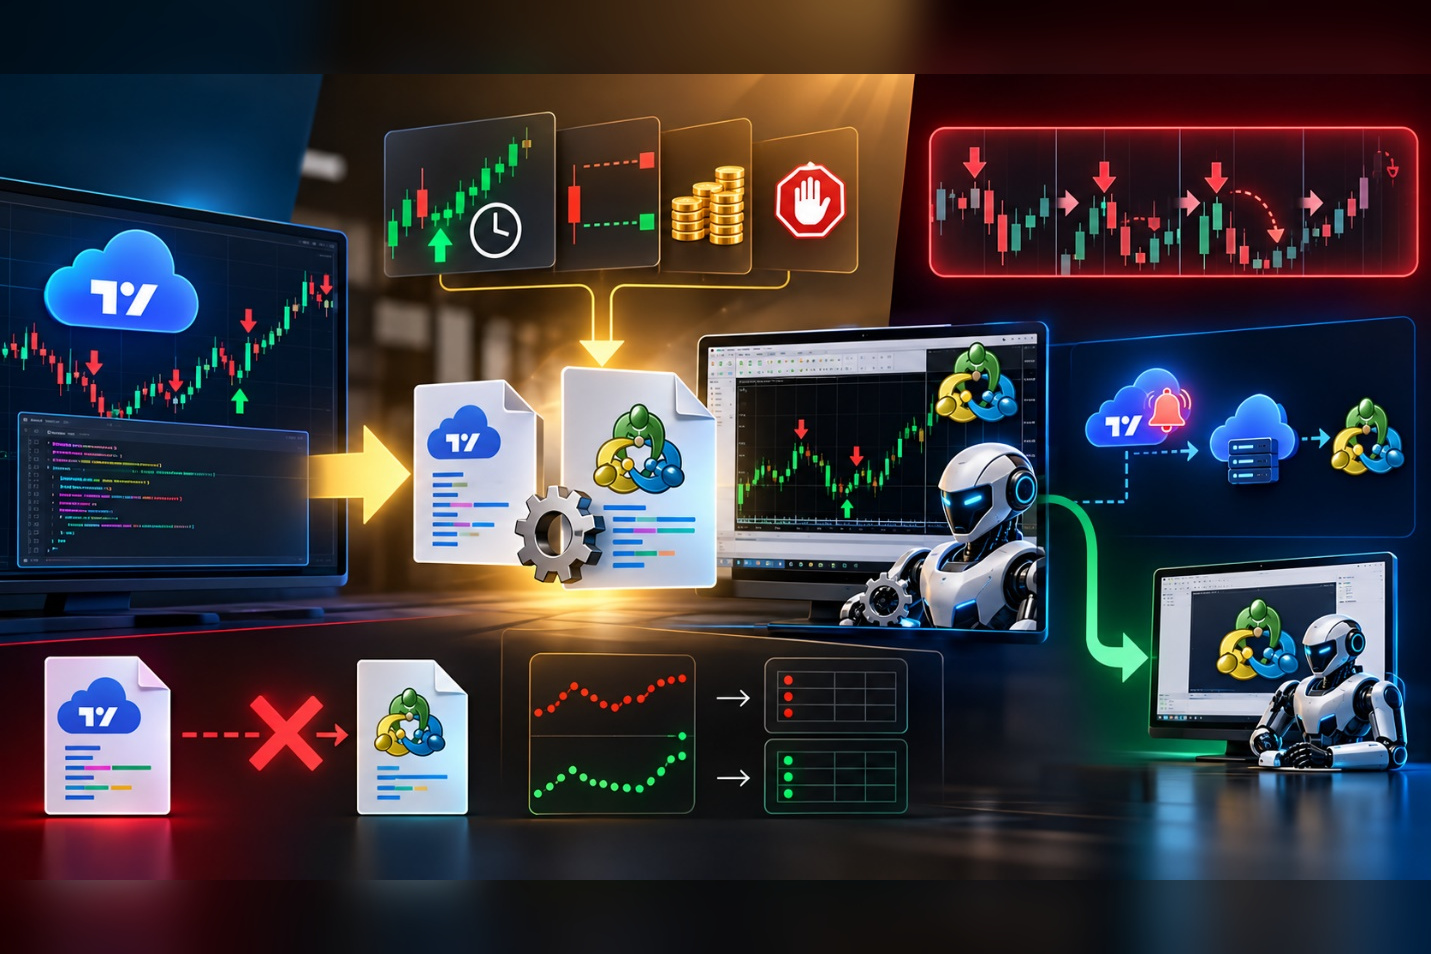
داشتن یک اندیکاتور جذاب به معنای آماده بودن استراتژی معاملاتی نیست. برای ساخت اکسپرت بر اساس یک اندیکاتور، علاوه بر دریافت سیگنال بصری، نیازمند تعریف دقیق زمان تایید کندل، شرایط دقیق خروج، قواعد مدیریت حجم و شرایط توقف ربات هستید.
همچنین برنامهنویس باید به بافرهای اندیکاتور (Buffers)، تنظیمات ورودی و وابستگیهای آن دسترسی داشته باشد؛ نکته مهم اینجاست که داشتن فایل اجرایی کامپایلشده یک اندیکاتور فایل با پسوند ex4 یا ex5 لزوماً به معنای دسترسی به کد منبع (Source Code یا mql) نیست و بدون کد منبع، خواندن دادههای داخلی آن توسط اکسپرت دیگر بسیار دشوار یا غیرممکن خواهد بود.
بررسی ریپینت و تغییر سیگنالهای گذشته
یکی از تلههای تبدیل اندیکاتور به اکسپرت، ریپینت (Repainting) یا تغییر سیگنالهاست. بعضی اندیکاتورها در کندل باز، فلش یا خط خود را جابهجا میکنند؛ برخی نیز با دریافت دادههای بعدی، سیگنالهای تاریخی را تغییر میدهند. این دو رفتار یکسان نیستند و باید جداگانه آزمایش شوند. سیگنالی که روی نمودار تاریخی بسیار دقیق به نظر میرسد، لزوماً در لحظه واقعی قابل مشاهده نبوده است. بنابراین باید خروجی اندیکاتور را در زمان واقعی ثبت کرد، زمان تثبیت سیگنال را مشخص نمود و مطمئن شد که بکتست به داده آینده دسترسی ندارد.
تبدیل Pine Script به MQL5
کدنویسی در پلتفرم تریدینگویو با زبان Pine Script انجام میشود و با اینکه ساختار منطقی آن شباهتهایی به MQL دارد، اما امکان ترجمه ماشینی و متنی صرف کدهای آن به MQL5 وجود ندارد. تفاوتهای بنیادین در نحوه مدیریت دادههای تاریخی، ساختار زمان کندلها، محاسبه سشنهای معاملاتی و نحوه ارسال درخواستهای معاملاتی (Trade Requests) به سرور بروکر ایجاب میکند که منطق اسکریپت تریدینگویو از نو و بر اساس استانداردهای متاتریدر پیادهسازی شود.
همچنین باید توجه داشت که مسیر اتصال هشدارها از طریق وبهوک تریدینگویو و واسطهای نرمافزاری به متاتریدر، با ساختار یک اکسپرت بومی (Native EA) که مستقیماً درون ترمینال متاتریدر اجرا میشود کاملاً متفاوت است و نباید این دو روش را یکی دانست.
پس از ساخت، چگونه اکسپرت را آزمایش کنیم؟
آزمایش و ارزیابی اکسپرت ساختهشده، مرحلهای حیاتی و غیرقابلچشمپوشی پیش از اتصال آن به حساب واقعی است. بسیاری از معاملهگران به اشتباه تصور میکنند که وظیفه تست صرفاً پیدا کردن یک تنظیمات پرسود است؛ در حالی که هدف اصلی از تست، اطمینان از عملکرد بینقص کدهای ربات، تطابق دقیق رفتار اجرایی با قوانین استراتژی و شناسایی خطاهای پنهان در مدیریت ریسک و زمانبندی سفارشات است. فرآیند آزمون باید به صورت چندمرحلهای و با ابزارهای استاندارد متاتریدر انجام شود تا خطاهای منطقی و محاسباتی پیش از ریسک کردن سرمایه واقعی کشف و اصلاح شوند.
آزمون تطابق با قوانین استراتژی
پیش از اینکه به سراغ بررسی سودآوری یا ضرردهی اکسپرت بروید، باید صحت عملکرد کدهای آن را با سناریوهای ازپیشتعیینشده و دستی مقایسه کنید. برای این کار، از حالت آزمون بصری (Visual Mode) در تستر استراتژی متاتریدر استفاده کنید و گزارش رخدادها (Journal & Experts Tabs) را زیر ذرهبین قرار دهید. بررسی کنید که آیا ربات در نقاط مشخصشده ورود تکراری باز نمیکند، زمانبندی ارزیابی کندلها دقیقا مطابق دستورالعمل است و حجم معاملات با فرمول تعیینشده همخوانی دارد یا خیر. هرگونه انحراف کوچک در این مرحله نشاندهنده خطای برنامهنویسی است که باید پیش از تستهای سنگینتر اصلاح شود.
بکتست با داده و هزینه مناسب
بکتست یا آزمون تاریخی به شما اجازه میدهد عملکرد ربات را روی دادههای گذشته بازار بسنجید. برای اعتبار سنجی نتایج، باید بازه زمانی مشخص، نماد دقیق، مشخصات صحیح قرارداد بروکر و هزینههای معاملاتی شامل اسپرد و کمیسیون را به طور دقیق ثبت کنید.
تیکهای واقعی و باکیفیت معمولاً جزئیات بیشتری از مدلسازی ساده فراهم میکنند، اما هیچ روش تستی بازسازی کامل اجرای آینده نیست. در متاتریدر ۵، کیفیت نتیجه به حالت تست انتخابشده بستگی دارد؛ از جمله تیکهای واقعی، تیکهای تولیدشده، مدلهای مبتنی بر OHLC یا قیمتهای بازشدن. حالتهای سریعتر ممکن است برای غربال اولیه مناسب باشند، اما باید نتایج نهایی در مدلی متناسب با منطق استراتژی بررسی شوند. تستر میتواند برخی شرایط مانند تأخیر اجرای سفارش را نیز شبیهسازی کند، ولی شرایط واقعی آینده، نقدینگی، اسپرد متغیر، لغزش و قطعیهای احتمالی را کامل تضمین نمیکند؛ حتی تیک واقعی هم تضمین اجرای زنده نیست.
آزمون خارج از نمونه و کنترل بیشبرازش
یکی از خطاهای مهم در بهینهسازی اکسپرت، بیشبرازش یا Curve Fitting است؛ یعنی پارامترها آنقدر بر اساس دادههای گذشته تنظیم میشوند که نتیجه تاریخی عالی به نظر میرسد، اما در دادههای جدید پایدار نمیماند. دادهها را پیش از بهینهسازی به بازه توسعه/بهینهسازی و بازه ارزیابی خارج از نمونه تقسیم کنید و از دستکاری مکرر بازه ارزیابی برای انتخاب پارامترها بپرهیزید. سپس آزمون رو به جلو یا فوروارد تست انجام دهید و حساسیت نتیجه به تغییرات معقول پارامترها را بسنجید. انتخاب بهترین نتیجه از میان صدها ترکیب بهینهسازیشده، بهتنهایی شواهد پایداری نیست.
فوروارد تست و اجرای آزمایشی
فوروارد تست (Forward Testing) عملکرد ربات را روی دادههایی میسنجد که در زمان آزمون بهتدریج وارد بازار میشوند. این اصطلاح را از قابلیت Forward در تستر متاتریدر و از اجرای زنده روی حساب دمو تفکیک کنید؛ تستر همچنان از داده تاریخی استفاده میکند، اما اجرای دمو به جریان قیمت و سرور بروکر متصل است. دمو برای سنجش زمانبندی، ارسال سفارش، اسپرد و رفتار عملی مفید است، با این حال ممکن است با حساب واقعی از نظر اجرا، لغزش، نقدینگی و شرایط روانی تفاوت داشته باشد و سود آینده را تضمین نمیکند.
برای ارزیابی نتیجه اکسپرت چه شاخصهایی مهماند؟
برای قضاوت درباره عملکرد یک اکسپرت معاملاتی، نباید صرفاً به یک نمودار صعودی زیبا یا درصد بالای معاملات برنده تکیه کرد؛ زیرا بسیاری از رباتها با داشتن درصد برد بالای ۹۰٪، به دلیل یک پوزیشن اصلاحنشده یا حد ضرر بسیار بزرگ، کل سرمایه حساب را در یک معامله از بین میبرند. ارزیابی دقیق نتایج نیازمند بررسی همهجانبه شاخصهای کلیدی زیر است:
سود خالص و فاکتور سود (Profit Factor): نسبت مجموع سود معاملات برنده به مجموع زیان معاملات بازنده. این شاخص باید همراه با تعداد معاملات و هزینهها تفسیر شود؛ بهتنهایی کافی نیست.
حداکثر افت سرمایه (Maximum Drawdown): بزرگترین افت از یک قله حساب تا دره بعدی؛ بهتر است هم مقدار پولی و هم درصدی آن گزارش شود و مشخص گردد افت بر مبنای بالانس است یا اکوئیتی.
تعداد معاملات و توزیع سود و زیان: بررسی کنید سود به تعداد کمی معامله بزرگ وابسته نباشد. میانگین سود معامله برنده، میانگین زیان معامله بازنده، نرخ برد و امید ریاضی هر معامله را کنار هم ببینید. امید ریاضی را میتوان بهصورت تقریبی برابر با (احتمال برد × میانگین سود بردها) منهای (احتمال باخت × میانگین زیان باختها) محاسبه کرد؛ هزینههای معاملاتی نیز باید در محاسبه لحاظ شوند.
هزینههای معاملاتی و ریسک تجمعی: اثر اسپرد، کمیسیون، سوآپ و لغزش را بر سود خالص بسنجید و میزان ریسک پوزیشنهای همزمان و میزان درگیری سرمایه (Exposure) را بررسی کنید.
حساسیت به پارامترها: بررسی کنید تغییرات کوچک و معقول در ورودیها چه اثری بر نتیجه دارند. عملکردی که فقط در یک مقدار دقیق پارامتر سودده است، ممکن است نشانه بیشبرازش باشد؛ نتایج را در دورهها و شرایط بازار متفاوت نیز مقایسه کنید.
نکته بسیار مهم اینکه تمامی نتایج بهدستآمده، صرفاً متعلق به بازه زمانی، شرایط خاص اسپرد و دادههای تاریخی مورد آزمون هستند و سود تاریخی در بکتست به هیچ عنوان تضمینی برای عملکرد آینده اکسپرت در بازار زنده نخواهد بود.
هزینه و زمان تبدیل استراتژی به اکسپرت چقدر است؟
تعیین هزینه و زمان دقیق برای توسعه یک اکسپرت معاملاتی بدون بررسی مستندات و مشخصات فنی امکانپذیر نیست؛ چرا که پیچیدگیهای منطقی یک استراتژی میتواند حجم کار را به شدت تغییر دهد. عوامل کلیدی اثرگذار برآورد هزینه و زمان شامل موارد زیر هستند:
تعداد و پیچیدگی قواعد: قوانین ساده مبتنی بر دو اندیکاتور زمان بسیار کمتری نسبت به استراتژیهای پیچیده چندمرحلهای، الگوهای هندسی یا پرایساکشن ساختاریافته نیاز دارند.
ویژگیهای پیشرفته: چندنمادی بودن، تحلیل همزمان چند تایمفریم، داشتن پنل کاربری گرافیکی (GUI)، اتصال به منابع خبری بیرونی یا وبهوکها.
وابستگیها و گزارشگیری: استفاده از اندیکاتورهای سفارشی قفلشده (Ex4/Ex5) یا نیاز به سیستمهای پیشرفته لاگبرداری و خروجی گرفتن از گزارشها.
همچنین لازم است در توافقات توسعه نرمافزار، «هزینه رفع باگهای احتمالی کدهای تحویلی» کاملاً از «هزینههای ناشی از افزودن قابلیتهای جدید» یا «تغییرات در قوانین استراتژی» تفکیک شود؛ زیرا اصلاح منطق معاملاتی پس از شروع کدنویسی معادل طراحی مجدد پروژه است.
هنگام سفارش اکسپرت چه چیزهایی تحویل بگیریم؟
هنگام برونسپاری ساخت اکسپرت به برنامهنویس، پیش از تسویه نهایی پروژه باید یک بسته تحویلی کامل و استاندارد از مجری دریافت کنید. چکلیست اقلام تحویلی شامل موارد زیر است:
فایل اجرایی ربات: فایل با پسوند .ex4 یا .ex5 آماده برای نصب و اجرا روی متاتریدر.
کد منبع (Source Code): فایلهای .mq4 یا .mq5 در صورتی که در قرارداد اولیه خرید مالکیت کد منبع توافق شده باشد (نباید فرض کرد که کد منبع بدون توافق قبلی تحویل داده میشود).
راهنمای ورودیها (User Manual): شرح کامل تمامی پارامترها و تنظیمات ورودی ربات.
فایل تنظیمات (Set File): نمونه فایلهای پارامتربندیشده برای نمادها و تایمفریمهای تستشده.
گزارش آزمون و فهرست محدودیتها: گزارش بکتستهای انجامشده با ذکر دقیق فرضها، اسپرد پایه و همچنین ذکر محدودیتهای اجرایی ربات.
در قرارداد توسعه باید مواردی نظیر حق مالکیت معنوی، محرمانگی استراتژی معاملاتی، شرایط حق اصلاح و پشتیبانی فنی، محدودیت لایسنس در صورت فروش تجاری و معیارهای دقیق پذیرش به صراحت قید شوند.
اجرای اکسپرت روی حساب چه الزاماتی دارد؟
پس از اتمام ساخت و آزمایش اکسپرت، استقرار آن روی حساب معاملاتی مستلزم فراهم کردن زیرساختها و رعایت الزامات فنی مشخصی است. فعال کردن دکمه AutoTrading در نوار ابزار متاتریدر و صدور مجوز دسترسی ربات به توابع معاملاتی در تنظیمات آن، اولین گام اجرایی است.
ربات برای بررسی مداوم بازار به محیط اجرای فعال نیاز دارد؛ اگر رایانه یا ترمینال متاتریدر خاموش شود یا اتصال قطع گردد، منطق اکسپرت اجرا نمیشود. با این حال، دستوراتی که قبلاً به سرور بروکر ارسال شدهاند و حد ضرر یا حد سود سمت سرور دارند معمولاً روی سرور باقی میمانند؛ این موضوع را باید با نوع سفارش و امکانات بروکر بررسی کرد.
استفاده از سرور مجازی (VPS) میتواند استمرار اجرای ترمینال را بهتر کند، اما اجرای شبانهروزی را تضمین نمیکند؛ خرابی سرور، قطع اتصال، توقف ترمینال یا خطای نرمافزار همچنان ممکن است رخ دهد. برای همین، مانیتورینگ و هشدار، ثبت لاگ، کنترل وضعیت اتصال و برنامه مشخص برای توقف اضطراری و مدیریت پوزیشنهای باز ضروری است.
سؤالات متداول
آیا هر استراتژی دستی را میتوان به اکسپرت تبدیل کرد؟
تنها استراتژیهایی قابل تبدیل هستند که قوانین شفاف، کمی و عاری از ابهام داشته باشند؛ الگوهایی که متکی بر قضاوتهای چشمی و احساسی تریدر هستند قابلیت کدنویسی مستقیم ندارند، مگر آنکه ابتدا به فرمولها و متغیرهای ریاضی دقیق ترجمه شوند یا در قالب دستیار نیمهخودکار توسعه یابند.
بدون برنامهنویسی هم میتوان اکسپرت ساخت؟
بله، با استفاده از نرمافزارهای بصری و ابزار MQL5 Wizard میتوانید استراتژیهای معمول را بدون نیاز به کدنویسی بسازید، اما این ابزارها تنها از ساختارها و اندیکاتورهای ازپیشتعریفشده پشتیبانی میکنند و برای پیادهسازی منطقهای پیچیده، چندنمادی یا پرایساکشنهای خاص کارایی ندارند.
هوش مصنوعی میتواند اکسپرت قابلاعتماد تولید کند؟
ابزارهای هوش مصنوعی دستیار مناسبی برای پیشنویس کد، اشکالزدایی و اصلاح توابع هستند، اما به دلیل ریسک اختلاط توابع MQL4 با MQL5 و خطاهای محاسباتی، کد خروجی آنها حتماً نیازمند بازبینی انسانی، کامپایل دقیق در MetaEditor و ارزیابی عمیق در تستهای استاندارد است.
تفاوت ساخت اکسپرت برای متاتریدر ۴ و ۵ چیست؟
علاوه بر تفاوت زبان و ساختار دستورات MQL4 و MQL5، متاتریدر ۵ در برخی سناریوها ابزارها و قابلیتهای گستردهتری برای تست و پردازش دارد؛ با این حال، سرعت و امکانات مؤثر به نوع تست، دادهها، سختافزار و استراتژی وابسته است. MT5 از مدلهای حساب نتینگ و هجینگ پشتیبانی میکند، اما انتخاب پلتفرم باید بر اساس پشتیبانی بروکر، نوع حساب، بازار، کد موجود و نیازهای استراتژی انجام شود. کدهای MQL4 و MQL5 مستقیماً قابلجایگزینی نیستند و معمولاً به بازنویسی یا سازگارسازی نیاز دارند.
آیا Pine Script مستقیماً در متاتریدر اجرا میشود؟
خیر، Pine Script زبان اختصاصی تریدینگویو است و متاتریدر مستقیماً کدهای آن را نمیشناسد؛ برای اجرای استراتژی باید منطق محاسباتی و سفارشگذاری آن بهطور کامل و بر اساس استانداردهای MQL بازنویسی شود، مگر اینکه از طریق ارسال وبهوک و هشدارهای واسطهای به متاتریدر متصل گردد.
آیا بکتست سودده برای شروع معامله واقعی کافی است؟
خیر. بکتست بهتنهایی کافی نیست، زیرا نتیجه به کیفیت داده، مدل تیک، فرضهای اسپرد و کمیسیون، لغزش، تأخیر اجرا و احتمال بیشبرازش وابسته است. اکسپرت باید علاوه بر بررسی دادههای خارج از نمونه، در آزمون رو به جلو و حساب دمو نیز ارزیابی شود؛ حتی این مراحل هم تضمینکننده سود در حساب واقعی نیستند.
هزینه برنامهنویسی اکسپرت به چه چیزهایی بستگی دارد؟
تعرفه نهایی پروژه مستقیماً به عواملی مانند پیچیدگی شروط ورود و خروج، نیاز به رابط گرافیکی (پنل معاملاتی)، منطقهای چندارزی یا چندتایمفریمی، تحلیل دادههای خارجی و نوع مستندسازی اولیه ارائهشده از سمت کارفرما بستگی دارد و بدون بررسی مشخصات فنی قابل تعیین نیست.
آیا با خاموش شدن کامپیوتر، اکسپرت به کار ادامه میدهد؟
خیر، اکسپرت برای بررسی پیوسته شرایط بازار به روشن بودن ترمینال متاتریدر و اتصال مناسب نیاز دارد؛ با خاموش شدن رایانه، اجرای منطق ربات متوقف میشود، هرچند سفارشهایی که حد ضرر یا حد سود سمت سرور دارند ممکن است همچنان مدیریت شوند. VPS میتواند به اجرای پایدارتر کمک کند، اما بیوقفه بودن را تضمین نمیکند و باید همراه با مانیتورینگ و هشدار استفاده شود.
جمعبندی
سفر از یک استراتژی ذهنی و دستی به یک اکسپرت معاملاتی منظم، در گرو مستندسازی دقیق قوانین، انتخاب هوشمندانه مسیر ساخت (از ابزارهای بصری تا برنامهنویسی اختصاصی) و ارزیابی موشکافانه عملکرد با آزمونهای چندگانه و کنترل بیشبرازش است؛ مسیری که نقطه آغاز آن تکمیل دقیق جدول مشخصات استراتژی شماست و به یاد داشته باشید که تضمینِ اجرای بینقص کدهای کامپیوتری، به هیچوجه به معنای تضمین سودآوری استراتژی معاملاتی نخواهد بود. برای قدم گذاشتن در این مسیر، همین حالا مشخصات استراتژی خود را مکتوب کرده و برای بررسی امکانسنجی، تحلیل فنی و برآورد زمان و هزینه ارسال نمایید تا ربات معاملاتی شما با بالاترین استانداردها توسعه یابد.


با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است