


مقالههای پیشنهادی
سرمایهگذاری در بانک یا بورس؛ کدام برای شما مناسبتر است؟
سرمایهگذاری در بانک یا بورس؛ کدام برای شما مناسبتر است؟
زمان مطالعه :
17 دقیقه
انتخاب بین بانک و بورس یکی از تصمیمهای مهم مالی است که نمیتوان برای آن یک پاسخ یکسان برای همه افراد ارائه کرد. این انتخاب به عواملی مانند هدف مالی، افق زمانی، میزان نیاز به نقدینگی، تحمل ریسک، دانش مالی و شرایط اقتصادی بستگی دارد. در حالی که سپرده بانکی معمولاً ثبات بیشتری دارد، سرمایهگذاری در بورس میتواند فرصت رشد سرمایه و دریافت سود نقدی را فراهم کند، اما با نوسان و ریسک بیشتری همراه است. بنابراین، برای انتخاب آگاهانه میان بانک و بورس باید ویژگیها، مزایا و ریسکهای هر دو گزینه را متناسب با شرایط و اهداف مالی خود بررسی و مقایسه کرد.
بانک یا بورس؟
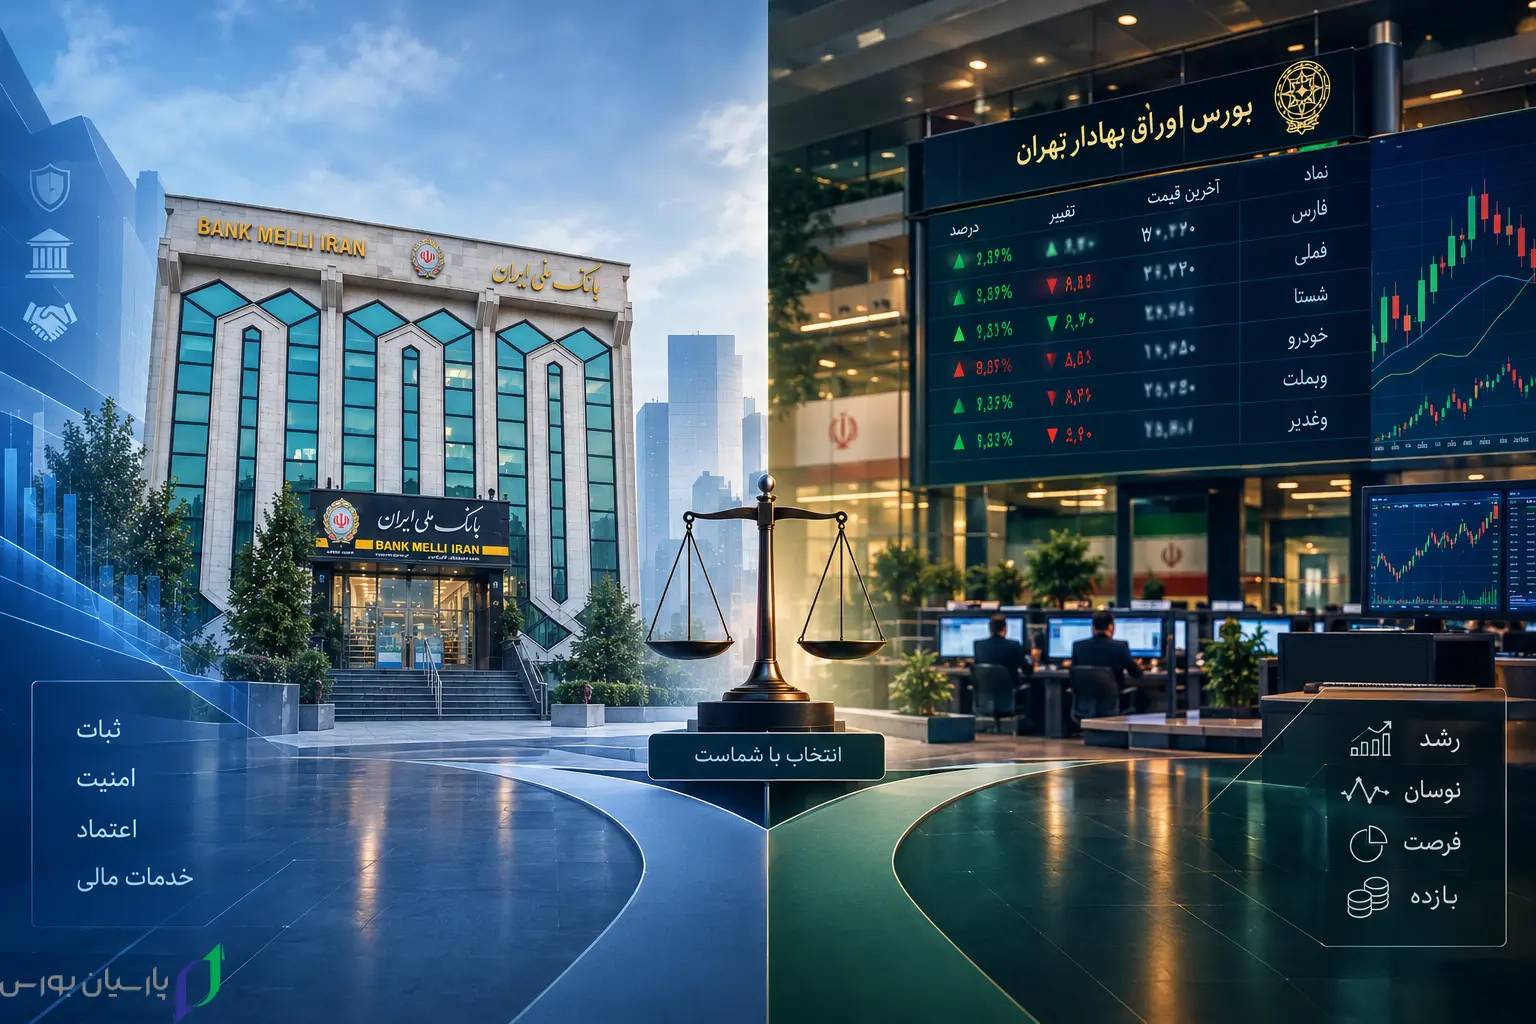
بانک و بورس ماهیت متفاوتی دارند؛ سپرده بانکی بیشتر بر سود و ثبات تمرکز دارد، در حالی که بازده بورس به عملکرد داراییها و شرایط بازار وابسته است. برای نیازهای کوتاهمدت، ثبات و دسترسی به پول اهمیت بیشتری دارد؛ اما برای اهداف بلندمدت، میتوان بورس و صندوقهای سرمایهگذاری را نیز بررسی کرد. همچنین تنوعبخشی میان چند ابزار میتواند وابستگی به یک گزینه را کاهش دهد.
| وضعیت مالی | گزینههای قابل بررسی | دلیل اصلی |
| نیاز کوتاهمدت | سپرده بانکی یا ابزارهای کمنوسان | ثبات و دسترسی |
| هدف میانمدت | بانک و صندوقهای درآمد ثابت | تعادل میان ثبات و رشد |
| هدف بلندمدت | بورس و صندوقهای سرمایهگذاری | امکان تحمل نوسان بیشتر |
| تحمل پایین ریسک | سپرده بانکی یا ابزارهای کمنوسان | کاهش نوسان سرمایه |
سرمایهگذاری در بانک چگونه کار میکند؟
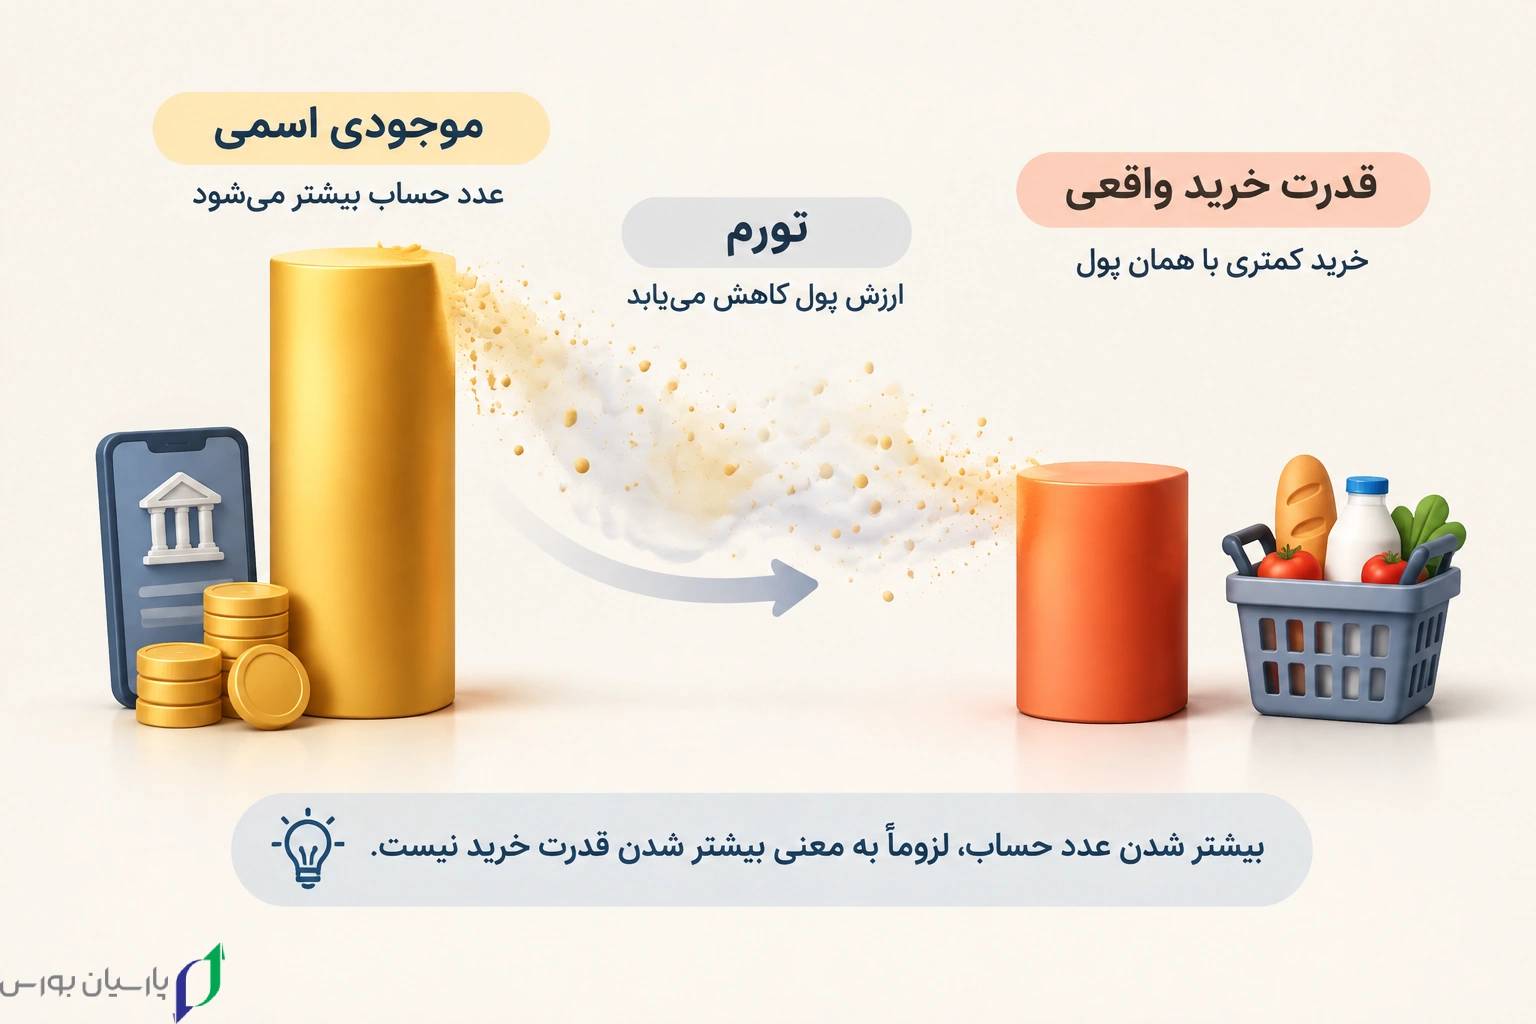
در سادهترین حالت، سپردهگذار مبلغی را در اختیار بانک قرار میدهد و بانک بر اساس قرارداد و مقررات مربوط به سپرده، سود پرداخت میکند. نرخ سود اعلامشده، بازده اسمی سپرده را نشان میدهد؛ اما این نرخ بهتنهایی مشخص نمیکند که قدرت خرید سرمایه در پایان دوره چقدر تغییر کرده است. برای مثال، اگر نرخ سود سپرده ۲۵ درصد و نرخ تورم در همان دوره ۳۰ درصد باشد، افزایش موجودی حساب لزوماً به معنای افزایش قدرت خرید نیست. به همین دلیل، برای ارزیابی دقیقتر عملکرد سرمایه، باید بازده واقعی را با در نظر گرفتن اثر تورم محاسبه کرد. رابطه محاسبه بازده واقعی به شکل زیر است:
بازده واقعی = ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم)) − ۱
در مثال بالا، بازده واقعی حدود منفی ۳.۸۵ درصد است. بنابراین اگر هدف شما حفظ قدرت خرید باشد، مقایسه نرخ سود بانکی با تورم اهمیت زیادی دارد. نرخهای بانکی نیز ممکن است در طول زمان تغییر کنند و شرایط برداشت یا تغییر نرخ سود در محصولات مختلف متفاوت باشد.
برای بررسی نرخها و مقررات جاری بانکی باید اطلاعات مربوط به دوره موردنظر را از منابع رسمی مانند بانک مرکزی جمهوری اسلامی ایران بررسی کرد.
مزایای بانک
یکی از مهمترین مزایای سپرده بانکی، سادگی آن است. سرمایهگذار برای دریافت سود سپرده معمولاً به تحلیل روزانه قیمتها یا بررسی صورتهای مالی شرکتها نیاز ندارد. ارزش اسمی سپرده نیز مانند سهام در طول روز با نوسان قیمت مواجه نمیشود.
این ویژگی برای افرادی اهمیت بیشتری دارد که هدف مالی کوتاهمدت دارند یا نمیخواهند ارزش سرمایه خود را در معرض نوسان روزانه بازار قرار دهند. دسترسی به خدمات بانکی نیز برای بسیاری از افراد ساده و آشناست.
ریسکهای بانک
سپرده بانکی را نباید معادل سرمایهگذاری بدون ریسک در نظر گرفت. مهمترین ریسک اقتصادی آن میتواند کاهش قدرت خرید در اثر تورم باشد. ممکن است موجودی حساب افزایش پیدا کند اما هزینه کالاها و خدمات با سرعت بیشتری افزایش یافته باشد.
شرایط برداشت نیز باید بررسی شود. بعضی سپردهها برای برداشت زودهنگام شرایط متفاوتی دارند و ممکن است نرخ سود دریافتی تغییر کند. همچنین درباره سازوکار و حدود پوشش ضمانت سپردهها نباید بر اساس اطلاعات قدیمی یا مطالب غیررسمی تصمیم گرفت و باید آخرین مقررات رسمی بررسی شود. برای آشنایی با اصول کلی مدیریت این نوع ریسکها میتوانید مقاله مدیریت ریسک را نیز مطالعه کنید.
سرمایهگذاری در بورس چگونه کار میکند؟
در بورس، سرمایهگذار میتواند مالک بخشی از یک شرکت شود یا از طریق صندوقهای سرمایهگذاری در مجموعهای از داراییها مشارکت کند. بازده سهام معمولاً از دو مسیر ایجاد میشود. مسیر اول افزایش قیمت سهم است و مسیر دوم میتواند سود نقدی پرداختشده توسط شرکت باشد.
هیچکدام از این دو منبع بازده تضمینشده نیستند. قیمت یک سهم ممکن است افزایش پیدا کند یا کاهش یابد. شرکت نیز ممکن است بخشی از سود خود را میان سهامداران توزیع کند یا آن را برای توسعه فعالیت خود نگه دارد.
برای آشنایی با ساختار بازار سرمایه و اطلاعات رسمی، میتوان به سازمان بورس و اوراق بهادار و برای مشاهده دادههای رسمی بازار مانند شاخص کل، به سایت شرکت بورس تهران و فرابورس ایران مراجعه کرد.
مزایای بورس
مهمترین ویژگی بورس امکان مشارکت در رشد شرکتها و صنایع مختلف است. سرمایهگذار میتواند بهجای نگهداری کل سرمایه در یک دارایی، آن را میان چند شرکت یا صندوق مختلف توزیع کند. این کار میتواند ریسک وابستگی به عملکرد یک شرکت را کاهش دهد؛ هرچند همانطور که در ادامه توضیح داده میشود، تنوعبخشی نمیتواند تمام انواع ریسک را حذف کند.
سرمایهگذاری غیرمستقیم نیز برای افراد مبتدی اهمیت دارد. صندوقهای سرمایهگذاری و ETFها میتوانند امکان سرمایهگذاری در مجموعهای از داراییها را فراهم کنند. البته نوع صندوق، ترکیب دارایی، هزینهها و سطح ریسک آن باید پیش از سرمایهگذاری بررسی شود.
اگر قصد دارید ابتدا با مفاهیم پایه بازار سرمایه آشنا شوید، دوره رایگان بورس پارسیان بورس یکی از منابع آموزشی موجود برای شروع است.
ریسکهای بورس
ریسک بورس فقط به کاهش قیمت یک سهم محدود نمیشود. ریسک بازار یا سیستماتیک میتواند بر بسیاری از شرکتها اثر بگذارد و با تنوعبخشی بهطور کامل حذف نمیشود. در مقابل، ریسک خاص شرکت به عواملی مانند عملکرد مدیریت، فروش یا شرایط صنعت مربوط است و تنوعبخشی میتواند بخشی از آن را کاهش دهد. ریسک نقدشوندگی نیز به دشواری فروش یک دارایی بدون تأخیر یا افت شدید قیمت اشاره دارد. همچنین تصمیمهای هیجانی مانند خرید از روی طمع یا فروش از روی ترس میتواند نتیجه سرمایهگذاری را تحت تأثیر قرار دهد. آشنایی بیشتر با انواع ریسک و روشهای کاهش آن را میتوانید در مقاله مدیریت ریسک دنبال کنید.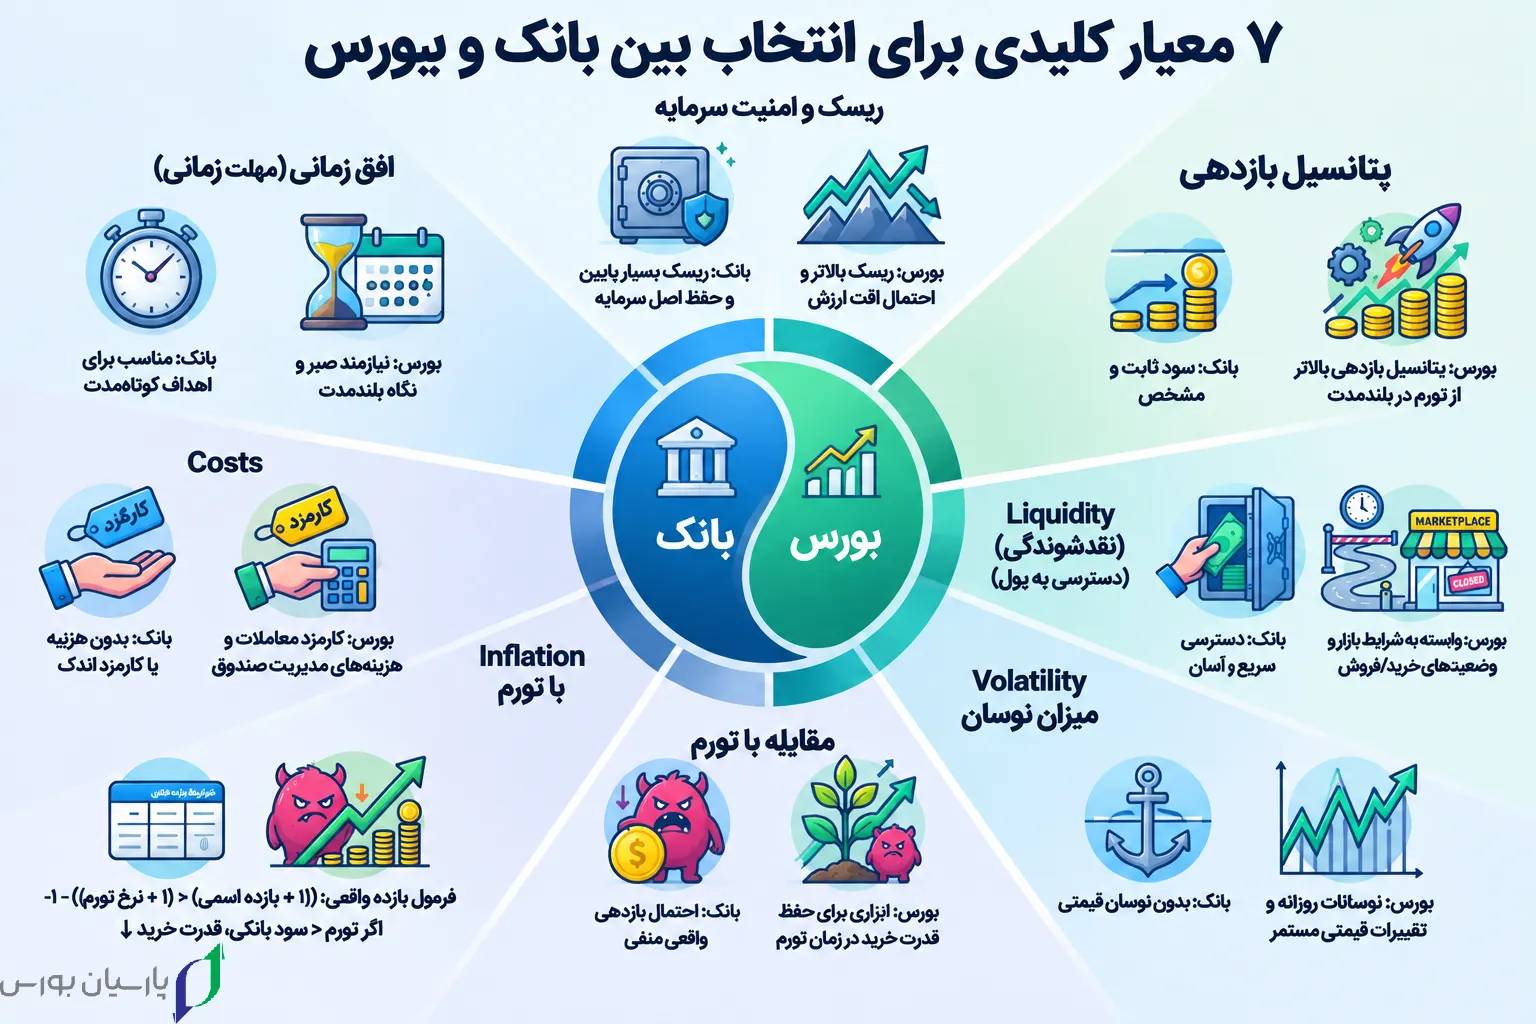
مقایسه بانک و بورس در یک جدول
برای مقایسه سرمایهگذاری در بانک و بورس، بهتر است چند معیار اصلی را همزمان در نظر بگیرید. جدول زیر تفاوتهای مهم این دو مسیر را همراه با اینکه هر گزینه معمولاً برای چه کسی مناسبتر است، نشان میدهد.
| معیار | بانک | بورس | |
| بازده | معمولاً مشخص و طبق قرارداد | متغیر و وابسته به عملکرد بازار | |
| ریسک | پایینتر، اما همراه با ریسک تورم | بالاتر و وابسته به بازار | |
| نوسان | معمولاً کم | ممکن است زیاد باشد | |
| نقدشوندگی | وابسته به نوع سپرده | وابسته به ابزار و شرایط بازار | |
| تورم | ممکن است بازده واقعی را منفی کند | پتانسیل پوشش تورم در بلندمدت وجود دارد اما تضمینی نیست | |
| هزینه و کارمزد | معمولاً محدود | کارمزد معاملات و هزینههای مدیریت صندوق | |
| دانش و پیچیدگی موردنیاز | کم؛ نیاز به تحلیل ندارد | بیشتر؛ نیاز به آشنایی با تحلیل یا صندوقها | |
| امکان درآمد نقدی دورهای | سود سپرده معمولاً در بازههای مشخص واریز میشود | سود نقدی سهام تضمینی نیست و به تصمیم شرکت بستگی دارد | |
| افق زمانی مناسب | کوتاهمدت و میانمدت | میانمدت و بلندمدت |
بازده اسمی و واقعی
بازده اسمی مقدار افزایش عددی سرمایه را نشان میدهد. بازده واقعی اثر تورم را نیز در نظر میگیرد و برای بررسی تغییر قدرت خرید اهمیت دارد. به همین دلیل وقتی درباره سود بانک یا بورس صحبت میکنیم، تنها مقایسه درصد سود کافی نیست.
فرض کنید ۱۰۰ میلیون تومان سرمایه دارید و یک گزینه در پایان سال ۲۵ درصد بازده اسمی ایجاد میکند. اگر تورم فرضی همان دوره ۳۰ درصد باشد، ارزش اسمی سرمایه به ۱۲۵ میلیون تومان میرسد اما بازده واقعی حدود منفی ۳.۸۵ درصد است. این مثال صرفاً آموزشی است و نباید با نرخ واقعی یک دوره خاص اشتباه گرفته شود.
نوسان و ریسک چه تفاوتی دارند؟
نوسان به تغییرات ارزش یک دارایی در طول زمان گفته میشود. ریسک مفهوم گستردهتری دارد و میتواند شامل احتمال زیان، کاهش قدرت خرید، نقدشوندگی پایین یا سایر پیامدهای نامطلوب باشد. بنابراین هر نوسان کوتاهمدت الزاماً به معنی زیان دائمی نیست.
برای مثال ممکن است ارزش یک سهم در چند هفته ۲۰ درصد کاهش پیدا کند و بعد دوباره رشد کند. اگر سرمایهگذار در زمان افت مجبور به فروش شود، کاهش قیمت میتواند به زیان تحققیافته تبدیل شود. همین موضوع نشان میدهد که افق زمانی و نیاز به نقدینگی در تصمیمگیری اهمیت زیادی دارند.
بانک یا بورس بر اساس افق زمانی
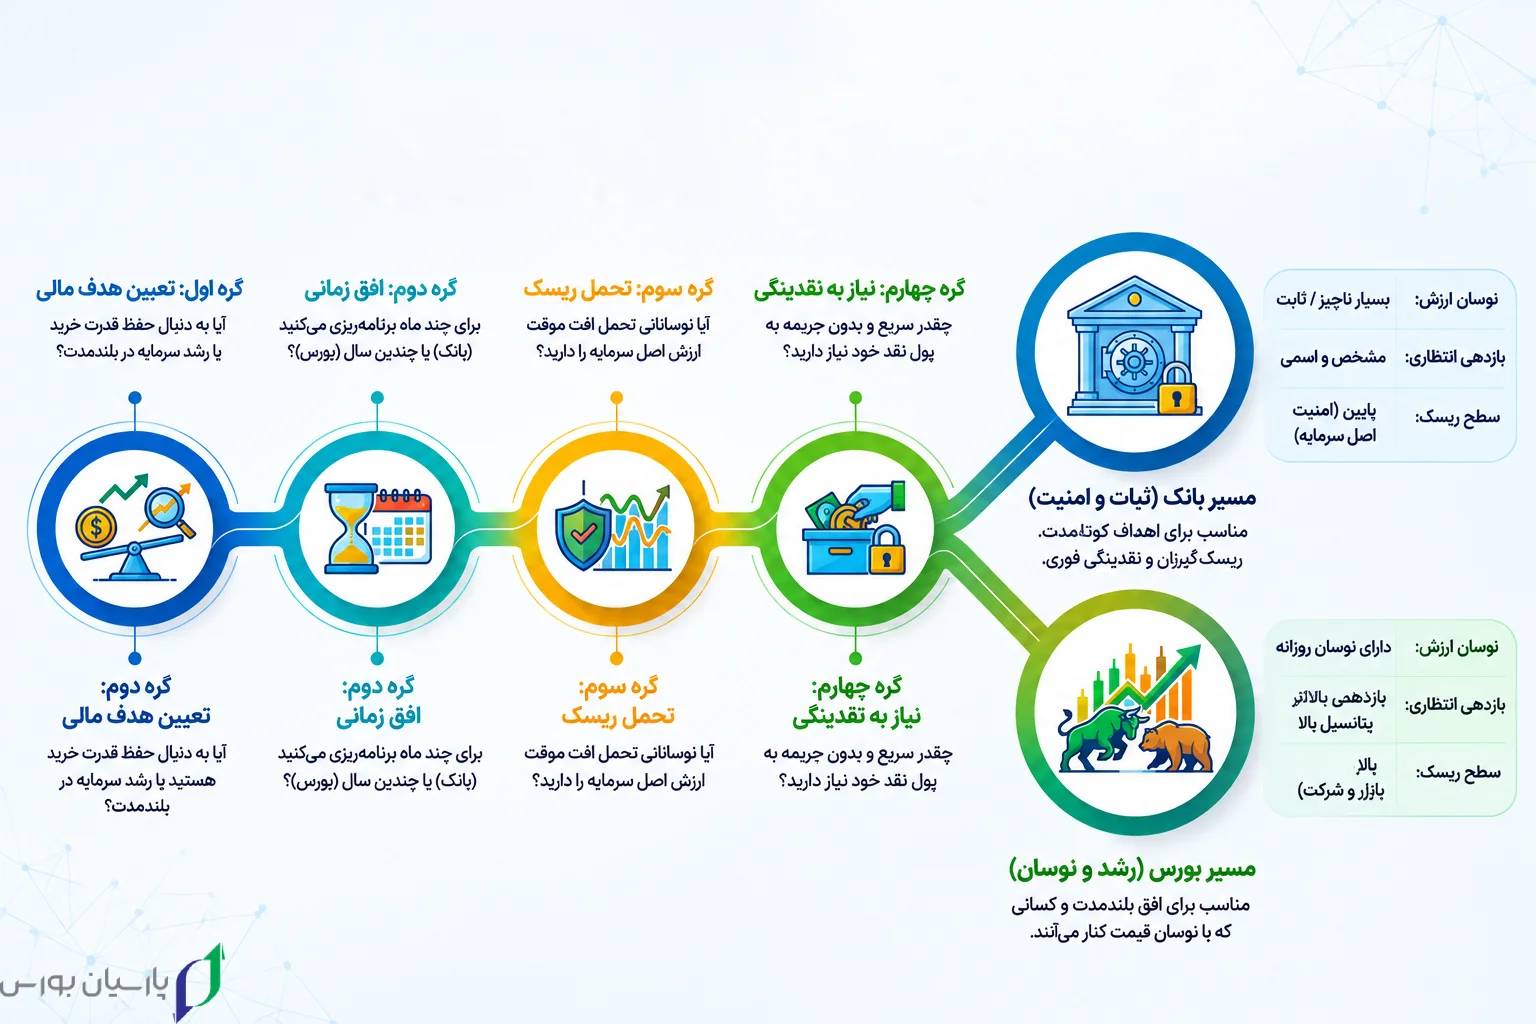 افق زمانی یعنی مدت زمانی که قرار است سرمایه را برای رسیدن به یک هدف مالی نگه دارید. هرچه زمان هدف کوتاهتر باشد، امکان تحمل افت بازار کمتر میشود. به گفته کمیسیون بورس و اوراق بهادار آمریکا (SEC) در منابع آموزشی Investor.gov: ترکیب داراییهای سبد سرمایهگذاری باید متناسب با اهداف مالی، افق زمانی و میزان تحمل ریسک فرد تعیین شود. این اصل کلی، مستقل از بازار خاص، در تصمیمگیری میان بانک و بورس نیز کاربرد دارد.
هدف کوتاهمدت
فرض کنید قرار است شش ماه دیگر برای پیشپرداخت خانه به پول خود نیاز داشته باشید. در چنین شرایطی افت شدید ارزش سرمایه میتواند مستقیماً برنامه مالی شما را مختل کند. بنابراین ثبات و نقدشوندگی باید وزن بیشتری در تصمیمگیری داشته باشند.
برای چنین هدفی، سپرده بانکی یا سایر ابزارهای کمنوسان میتوانند در فهرست گزینههای قابل بررسی قرار بگیرند. این مثال به معنی توصیه یک محصول مشخص نیست. معیار اصلی، هماهنگی ابزار با زمان قطعی نیاز به پول است.
هدف میانمدت
در بازه یک تا سه سال، شرایط به هدف مالی و میزان تحمل ریسک بستگی دارد. فردی که در پایان این دوره حتماً به سرمایه نیاز دارد، نمیتواند همان میزان نوسانی را بپذیرد که یک سرمایهگذار با افق دهساله میپذیرد.
در این شرایط میتوان سپرده بانکی، صندوق درآمد ثابت و سایر ابزارهای متناسب با سطح ریسک را بررسی کرد. اگر بخشی از سرمایه در معرض نوسان بازار قرار گیرد، باید احتمال افت ارزش در زمان نیاز به پول نیز در نظر گرفته شود.
هدف بلندمدت
فرض کنید هدف شما تأمین بخشی از هزینههای بازنشستگی در ده سال آینده است. در این حالت زمان بیشتری برای تحمل نوسان وجود دارد. به همین دلیل بررسی بورس و صندوقهای سرمایهگذاری میتواند در کنار سایر گزینهها معنا پیدا کند.
با این حال طولانی بودن افق زمانی به معنی تضمین بازده بورس نیست. سرمایهگذار همچنان باید ریسک بازار، ترکیب داراییها و نیازهای مالی خود را بررسی کند.
بانک یا بورس بر اساس ریسکپذیری
تحمل ریسک فقط به این معنی نیست که فرد از کاهش قیمتها ناراحت نمیشود. توانایی مالی برای تحمل زیان نیز اهمیت دارد. اگر افت سرمایه باعث شود فرد نتواند هزینههای ضروری زندگی یا تعهدات مالی خود را پرداخت کند، تحمل ریسک واقعی او پایینتر از چیزی است که تصور میکند.
- محافظهکار: حفظ ثبات سرمایه و کاهش نوسان برای این فرد اهمیت زیادی دارد. سپرده بانکی و ابزارهای کمنوسان میتوانند در فهرست گزینههای قابل بررسی قرار بگیرند.
- متعادل: این فرد میتواند بخشی از نوسان را بپذیرد اما همچنان به ثبات بخشی از سرمایه نیاز دارد. بررسی ترکیبی از ابزارهای مختلف میتواند منطقی باشد.
- ریسکپذیر: این فرد توانایی و تمایل بیشتری برای پذیرش نوسان دارد و معمولاً افق زمانی طولانیتری نیز در نظر میگیرد. بورس و صندوقهای سهامی میتوانند در بررسی او قرار بگیرند.
این سه گروه نسخه سرمایهگذاری نیستند. هدف از آنها کمک به شناخت رابطه میان تحمل ریسک و نوع دارایی است. تعیین ترکیب دقیق سرمایه برای یک فرد ناشناس بدون بررسی شرایط مالی او قابل اتکا نیست. برای درک عمیقتر رابطه ریسک و بازده، مطالعه مقاله مدیریت ریسک پیشنهاد میشود.
صندوق درآمد ثابت؛ گزینه میانی بین بانک و بورس
صندوق درآمد ثابت یکی از ابزارهای بازار سرمایه است که میتواند برای افرادی که تمایل به سرمایهگذاری مستقیم در سهام ندارند، قابل بررسی باشد. این صندوقها معمولاً بخش زیادی از دارایی خود را در اوراق با درآمد ثابت و سپردههای بانکی قرار میدهند، اما با سپرده بانکی تفاوت دارند. بنابراین، پیش از سرمایهگذاری باید ترکیب داراییها، اساسنامه، امیدنامه و هزینههای صندوق بررسی شود و بازده آن نیز نباید بدون بررسی، سود تضمینشده در نظر گرفته شود.
| ویژگی | سپرده بانکی | صندوق درآمد ثابت |
| ماهیت | سپرده نزد بانک | سرمایهگذاری در بازار سرمایه |
| دارایی | طبق شرایط سپرده | اوراق و داراییهای صندوق |
| بازده | طبق قرارداد | وابسته به عملکرد صندوق |
| نوسان | معمولاً بسیار کم | معمولاً کمتر از صندوق سهامی |
| هزینه | معمولاً محدود | ممکن است هزینه مدیریت داشته باشد |
برای بررسی بیشتر درباره صندوقهای درآمد ثابت میتوانید مقاله صندوق درآمد ثابت را مطالعه کنید. با این حال اطلاعات مربوط به نرخ بازده، ترکیب دارایی و شرایط هر صندوق باید از اطلاعات رسمی و بهروز همان صندوق بررسی شود.
مزایا و ریسک صندوق درآمد ثابت
نوسان کمتر نسبت به صندوقهای سهامی و امکان سرمایهگذاری غیرمستقیم از ویژگیهایی است که باعث میشود صندوق درآمد ثابت برای برخی سرمایهگذاران قابل بررسی باشد. از طرف دیگر، هزینههای صندوق، ترکیب دارایی و شرایط نقدشوندگی میتواند میان صندوقهای مختلف تفاوت داشته باشد. پیش از سرمایهگذاری باید اساسنامه، امیدنامه، ترکیب دارایی و اطلاعات عملکرد صندوق را بررسی کنید. عملکرد گذشته نیز بهتنهایی تضمینکننده بازده آینده نیست.
آیا میتوان بانک و بورس را همزمان داشت؟
انتخاب بین بانک و بورس الزاماً یک تصمیم صفر و یکی نیست و میتوان برای بخشهای مختلف سرمایه، اهداف متفاوتی در نظر گرفت. برای مثال، پولی که ممکن است در چند ماه آینده به آن نیاز داشته باشید، با سرمایهای که برای یک هدف بلندمدت مانند ده سال آینده کنار گذاشتهاید، لزوماً نباید به یک شکل مدیریت شود. این موضوع با مفهوم تنوعبخشی نیز ارتباط دارد؛ یعنی تقسیم سرمایه میان داراییها و ابزارهای مختلف میتواند وابستگی به یک دارایی یا شرکت را کاهش دهد، اما نمیتواند احتمال زیان را به صفر برساند. حتی یک سبد متنوع نیز ممکن است در دورههای افت بازار با کاهش ارزش مواجه شود.
چگونه بازده بانک و بورس را منصفانه مقایسه کنیم؟
مقایسه بازدهی بانک و بورس زمانی دقیقتر است که هر دو گزینه در یک دوره زمانی و با روش محاسبه یکسان بررسی شوند. برای دورههای چندساله میتوان از بازده سالانهشده (CAGR) استفاده کرد و در مورد بورس، سود نقدی و هزینهها را نیز در محاسبات لحاظ کرد. همچنین باید توجه داشت که عملکرد یک سال خاص، بهتنهایی معیار مناسبی برای قضاوت درباره آینده نیست و بازده گذشته تضمینی برای آینده محسوب نمیشود. برای مشاهده دادههای رسمی و تاریخی شاخصهای بازار سرمایه ایران، سایت شرکت بورس تهران منبع معتبری است.
هزینهها و کارمزدها
هزینههایی مانند کارمزد معاملات، هزینه صندوقها و جریمه برداشت زودهنگام میتوانند بازده سرمایهگذاری را کاهش دهند. برای مثال، بازده ناخالص ۲۰ درصد با ۲ درصد هزینه، در محاسبهای ساده به حدود ۱۸ درصد میرسد. طبق منابع آموزشی FINRA، حتی تفاوتهای کوچک در کارمزدها میتواند در بلندمدت بر بازده نهایی اثر بگذارد.
Study Case؛ سه سناریو برای مقایسه بانک و بورس
برای مقایسه سپرده بانکی، بورس و سایر ابزارهای سرمایهگذاری، باید هدف و افق زمانی فرد را در نظر گرفت. در ادامه، سه سناریوی متفاوت را بررسی میکنیم.
سناریوی اول: پول اضطراری و هدف ششماهه
برای پولی که در کوتاهمدت به آن نیاز دارید، دسترسی و کاهش ریسک اهمیت بیشتری دارد. ابزارهای کمنوسان میتوانند گزینههای مناسبتری باشند؛ زیرا افت ارزش سرمایه در زمان نیاز ممکن است برنامه مالی را مختل کند.
سناریوی دوم: هدف میانمدت
در اهداف میانمدت، زمان رسیدن به هدف و تحمل ریسک اهمیت دارد. برای مثال، فردی با هدف سهساله میتواند سپرده بانکی، صندوق درآمد ثابت و سایر ابزارهای متناسب با ریسک خود را مقایسه کند.
سناریوی سوم: هدف بلندمدت
افق زمانی طولانیتر امکان بررسی گزینههای متنوعتری مانند سهام و صندوقهای سرمایهگذاری را فراهم میکند. با این حال، سرمایهگذاری بلندمدت همچنان با ریسک همراه است و نوع دارایی، هزینهها و شرایط مالی فرد باید در نظر گرفته شود.
اشتباهات رایج در انتخاب بانک یا بورس
- انتخاب بر اساس سود یک سال گذشته: بازده یک دوره خاص لزوماً نشاندهنده نتیجه آینده نیست.
- نادیده گرفتن تورم: سود اسمی با افزایش قدرت خرید یکسان نیست.
- ورود هیجانی به بورس: رشد اخیر قیمتها بهتنهایی دلیل کافی برای سرمایهگذاری نیست.
- نادیده گرفتن نقدشوندگی: سرمایهای که بهزودی لازم است نباید بدون توجه به امکان فروش در داراییهای پرنوسان قرار گیرد.
- تمرکز روی یک سهم: وابستگی شدید به یک شرکت میتواند ریسک خاص شرکت را افزایش دهد.
- اشتباه گرفتن تنوعبخشی با حذف ریسک: تنوعبخشی میتواند برخی ریسکها را کاهش دهد اما ریسک بازار را بهطور کامل حذف نمیکند.
- مقایسه بازده بدون هزینه: کارمزد و سایر هزینهها میتوانند بازده نهایی را کاهش دهند.
- نداشتن برنامه برای زمان خروج: پیش از سرمایهگذاری باید مشخص باشد که چه زمانی و برای چه هدفی به سرمایه نیاز دارید.
چکلیست انتخاب
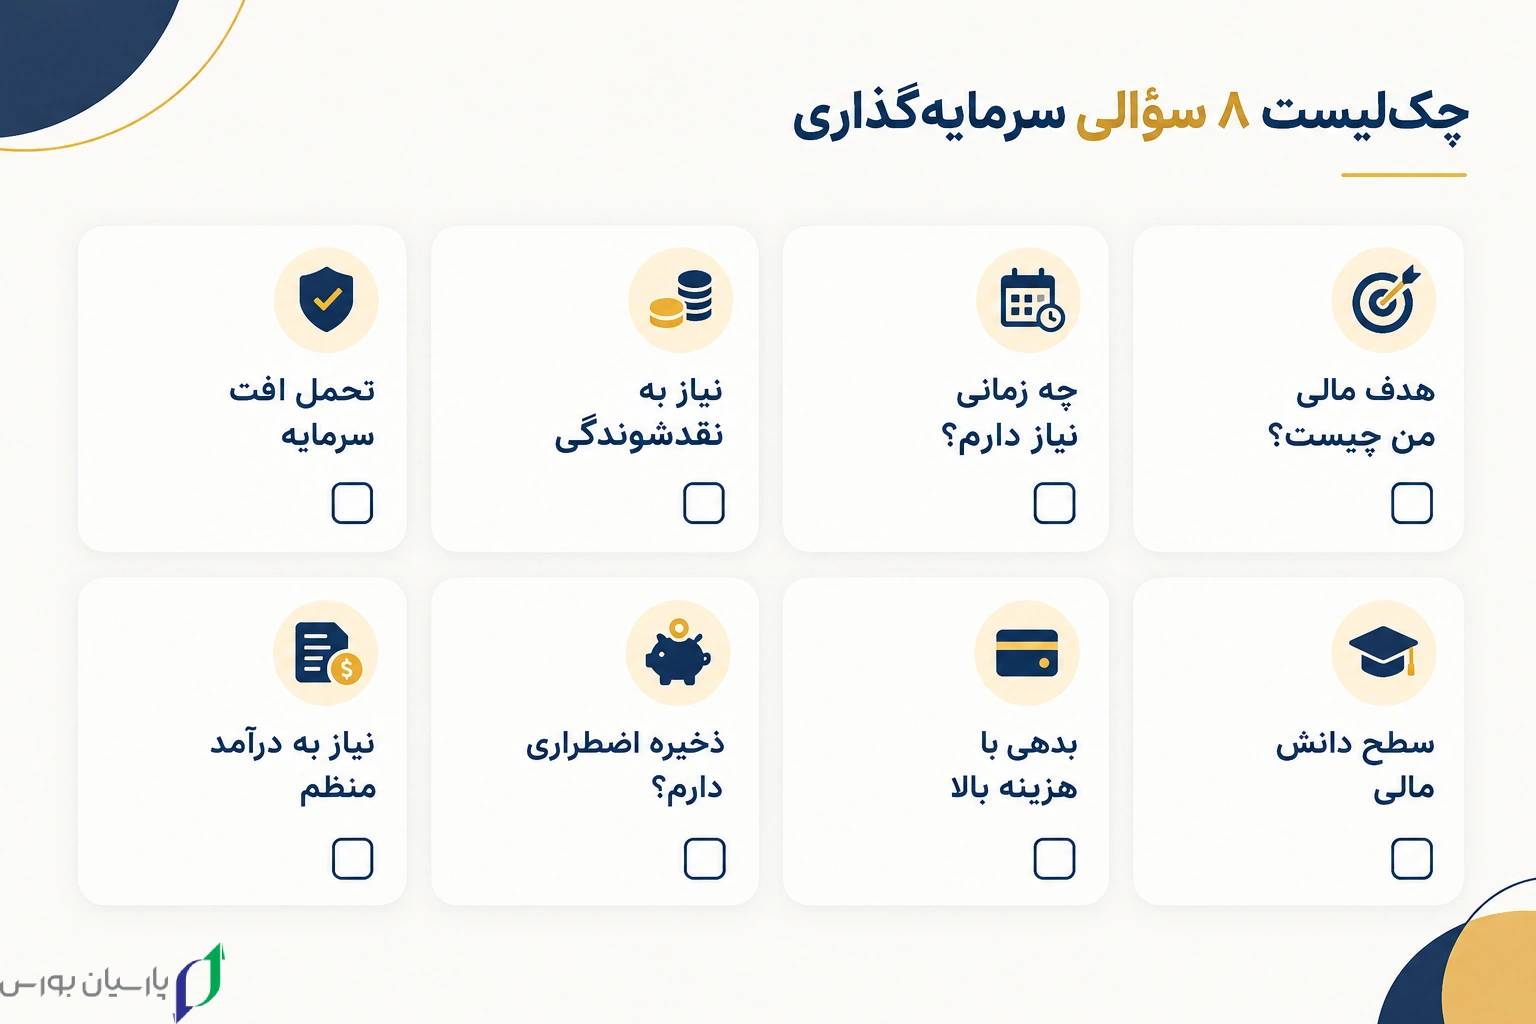
پیش از تصمیمگیری درباره سرمایهگذاری در بانک یا بورس برای افراد مبتدی به هشت سؤال زیر پاسخ دهید:
- هدف مالی من از این سرمایهگذاری چیست؟
- چه زمانی به این پول نیاز خواهم داشت؟
- چقدر به نقدشوندگی سریع نیاز دارم؟
- اگر ارزش سرمایه برای مدتی کاهش پیدا کند، آیا میتوانم آن را تحمل کنم؟
- دانش من درباره بورس و ابزارهای سرمایهگذاری چقدر است؟
- آیا بدهی با هزینه بالا دارم که باید در اولویت قرار گیرد؟
- آیا برای هزینههای ضروری و شرایط پیشبینینشده ذخیره مالی دارم؟
- آیا به جریان درآمد منظم از این سرمایه نیاز دارم؟
جمعبندی
سرمایهگذاری در بانک و بورس هرکدام ویژگیهای متفاوتی دارند؛ بانک معمولاً ثبات بیشتری دارد، درحالیکه بورس امکان کسب بازده بالاتر اما همراه با نوسان و ریسک کاهش ارزش سرمایه را فراهم میکند. انتخاب بین این دو به هدف سرمایهگذاری، افق زمانی، میزان نقدشوندگی موردنیاز و تحمل ریسک فرد بستگی دارد؛ بهویژه در بلندمدت میتوان گزینههایی مانند سهام، صندوقها و ترکیب داراییها را نیز بررسی کرد.
سؤالات متداول
سرمایه گذاری در بانک بهتر است یا بورس؟
پاسخ یکسانی برای همه وجود ندارد. سپرده بانکی و بورس از نظر بازده، ریسک، نقدشوندگی و نوسان تفاوت دارند.
سود بانک بیشتر است یا بورس؟
سود سپرده بر اساس شرایط قرارداد و نرخ مربوط به آن مشخص میشود اما بازده بورس متغیر است.
برای سرمایه گذاری کوتاه مدت بانک بهتر است یا بورس؟
در اهداف کوتاهمدت، ثبات و نقدشوندگی اهمیت بیشتری دارند.
برای سرمایه گذاری بلندمدت بانک بهتر است یا بورس؟
افق بلندمدت امکان بررسی داراییهای پرنوسانتر مانند سهام و صندوقهای سهامی را بیشتر میکند.
آیا بورس از بانک پرریسکتر است؟
از نظر نوسان قیمت و احتمال کاهش ارزش بازار سرمایه، سهام معمولاً ریسک بیشتری نسبت به سپرده بانکی دارد.
آیا سود بورس تضمینی است؟
خیر. بازده سهام میتواند از افزایش قیمت و سود نقدی ایجاد شود اما هیچکدام برای آینده تضمینشده نیستند.
آیا سود سپرده بانکی همیشه از تورم کمتر است؟
خیر. این موضوع به نرخ سود و نرخ تورم در دوره مورد بررسی بستگی دارد.
بازده واقعی سرمایه گذاری چیست؟
بازده واقعی اثر تورم را از بازده اسمی جدا میکند و نشان میدهد قدرت خرید سرمایه در طول زمان چگونه تغییر کرده است.
چطور بازده بانک و بورس را با هم مقایسه کنیم؟
باید بازه زمانی یکسان، روش محاسبه مشخص و هزینههای مرتبط را در نظر بگیرید. در مقایسههای چندساله استفاده از بازده سالانهشده میتواند تصویر مناسبتری ایجاد کند.
صندوق درآمد ثابت بهتر است یا سپرده بانکی؟
این دو ابزار ساختار یکسانی ندارند. صندوق درآمد ثابت در بازار سرمایه فعالیت میکند و شرایط، هزینه و ترکیب دارایی خاص خود را دارد.
جهت ثبتنام در دورههای تخصصی بورس کلیک کنید!

با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است