


مقالههای پیشنهادی
بهترین رباتهای آربیتراژ ارز دیجیتال در ۲۰۲۶
بهترین رباتهای آربیتراژ ارز دیجیتال در ۲۰۲۶
زمان مطالعه :
29 دقیقه
سلب مسئولیت آموزشی و ریسک:
مطالب این مقاله صرفا با اهداف آموزشی و تحلیل کارکرد نرمافزارهای معاملاتی تدوین شده است و هیچگونه توصیه مالی، پیشنهاد سرمایهگذاری یا تایید صلاحیت قانونی پلتفرمها به شمار نمیرود. آربیتراژ در بازارهای دیجیتال همواره با مخاطراتی نظیر لغزش قیمت، خطای نرمافزاری و نوسان ساختار کارمزد روبهروست و دستیابی به سود قطعی را تضمین نمیکند.
اختلاف قیمت مقطعی میان کارگزاریهای مختلف، از الگوهای رایج در ساختار بازارهای پراکنده مالی است. با وجود این، بهرهبرداری از این اختلافها در سال ۲۰۲۶ مستلزم سنجش دقیق متغیرهای اجرایی، هزینههای تراکنش و پویایی رقابت الگوریتمی است. این مقاله کارکرد سامانههای خودکار را به دور از سوگیریهای بازاریابی و با تکیه بر سازوکارهای واقعی بازار واکاوی میکند.
واقعیت این است که بازارهای رمزارز دیگر مثل سالهای گذشته دستنخورده نیستند. امروز الگوریتمهای پربسامد (HFT) فرصتهای آربیتراژ را در کسری از میلیثانیه میبلعند. فراتر از سرعت، متغیرهای پنهانی مثل کارمزد معاملات دو طرف، اسلیپیج (لغزش نرخ پر شدن سفارش) و تاخیر در تسویه شبکه، اغلب باعث میشوند اختلافی که روی کاغذ سودآور به نظر میرسید، در عمل به یک معامله سربهسر یا حتی زیانده تبدیل شود. علاوهبراین، بسیاری از پلتفرمهای پر سر و صدا اساسا ربات آربیتراژ واقعی ندارند و صرفا از این عنوان برای بازاریابی استفاده میکنند.
اگر قصد دارید وارد این فضا شوید، نیازی به حدس و گمان یا اعتماد به وعدههای غیرواقعی «سود بدون ریسک» ندارید. راهکار منطقی این است که دقیقا بدانید کدام پلتفرمها در حال حاضر ابزار واقعی آربیتراژ ارائه میدهند، مدل کاری هرکدام (از آربیتراژ فاندینگ ریت در صرافیهای داخلی تا آربیتراژ بینصرافی) چیست و محاسبات ریاضی کارمزدها در سال ۲۰۲۶ چگونه تعیینکننده خروجی نهایی است.
در این راهنما، با استناد به مستندات فنی پلتفرمهای مطرح و مراجع آماری، کارکرد واقعی این ابزارها، فرمول محاسبه دقیق هزینهها و ضوابط امنیتی اتصال API را به دور از سوگیریهای تبلیغاتی بررسی میکنیم.
ربات آربیتراژ ارز دیجیتال چیست؟
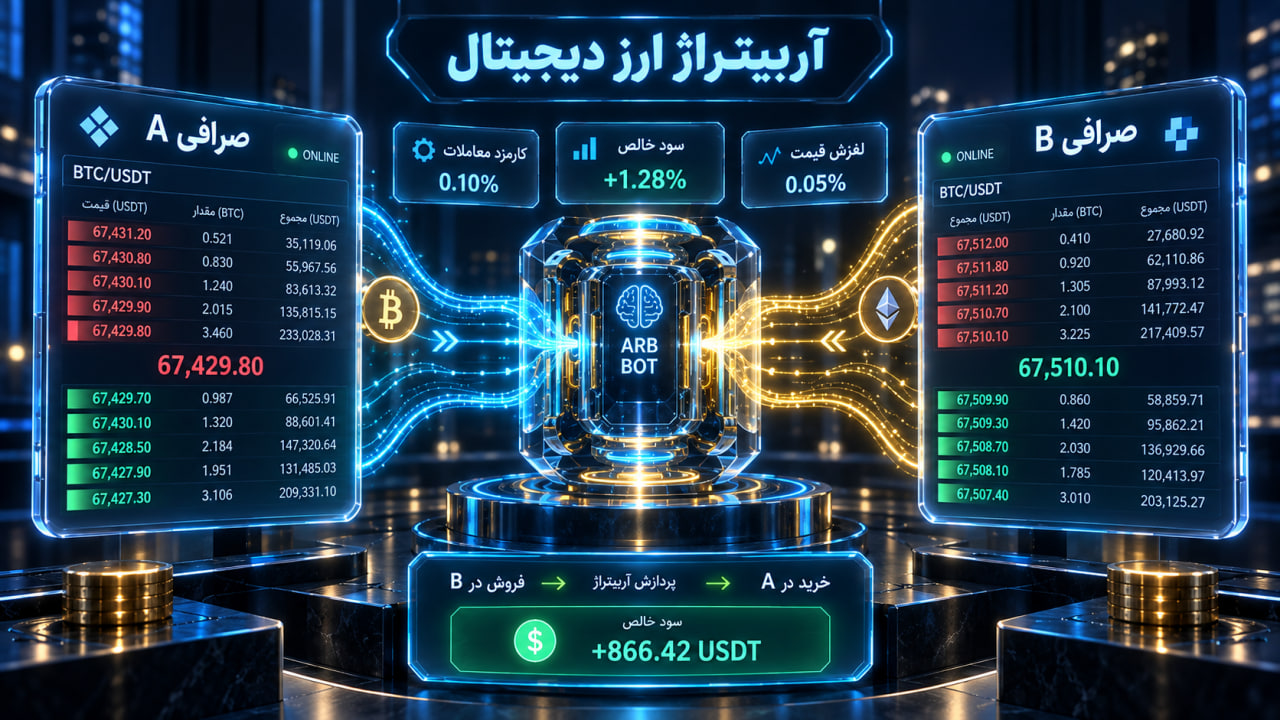
آربیتراژ در سادهترین تعریف اقتصادی، به معنای بهرهبرداری از اختلاف قیمت یک دارایی یکسان در دو یا چند بازار مجزاست. زمانی که قیمت یک دارایی در دو بازار تفاوت داشته باشد، منطق آربیتراژ بر خرید در بازار ارزانتر و فروش همزمان در بازار گرانتر استوار است. رباتهای آربیتراژ دقیقا برای خودکارسازی همین زنجیره طراحی شدهاند؛ نرمافزاری که از طریق کلیدهای واسط برنامهنویسی (API) به دفتر سفارشهای صرافیها متصل میشود، جریان مظنههای قیمت را زیر نظر میگیرد و به محض پدیدار شدن یک شکاف قیمتی مشخص، سفارشهای خرید و فروش را بدون مکث ارسال میکند.
با این حال، یک سوءتفاهم پرتکرار در درک سازوکار این ابزارها وجود دارد: تصور اینکه «تفاوت قیمت روی صفحه مانیتور برابر با سود قطعی در جیب است». برای درک چرایی این خطا، باید شیوه اجرای سفارشها در دنیای واقعی را بررسی کنیم.
ربات دقیقا چه مراحلی را خودکار میکند؟
در معاملات دستی، شناسایی شکاف، وارد کردن حجم، ثبت سفارش خرید، انتقال دارایی و نهاییسازی سفارش فروش نیازمند چندین دقیقه زمان است. در دنیای رمزارزها، تغییرات قیمتی در کسری از ثانیه اتفاق میافتند.
یک ربات معاملهگر وظایف زیر را بهطور خودکار پیش میبرد:
بررسی مداوم دفتر سفارشها (Order Book): مقایسه عمق خرید و فروش در نمادهای معاملاتی مختلف.
ارزیابی آستانه سود ناخالص: محاسبه اینکه آیا اسپرد (Spread یا اختلاف قیمت) بالاتر از حد تعریفشده قرار دارد یا خیر.
ارسال همزمان سفارشها (Dual-Leg Execution): ارسال دستور ورود در دو سمت معامله با کمترین فاصله زمانی ممکن.
حسابهای از پیش شارژشده در برابر توهم انتقال دارایی
بر خلاف تصور رایج، آربیتراژ کارآمد بینصرافی از طریق انتقال دارایی روی شبکه بلاکچین انجام نمیشود؛ زیرا همانطور که مقاله پژوهشی Review of Finance پیرامون تاخیر تسویه در شبکههای بلاکچین نشان میدهد، تاخیر در تایید تراکنشها (Settlement Latency) موجب همگرایی قیمت و از بین رفتن فرصت پیش از رسیدن رمزارز به مقصد خواهد شد.
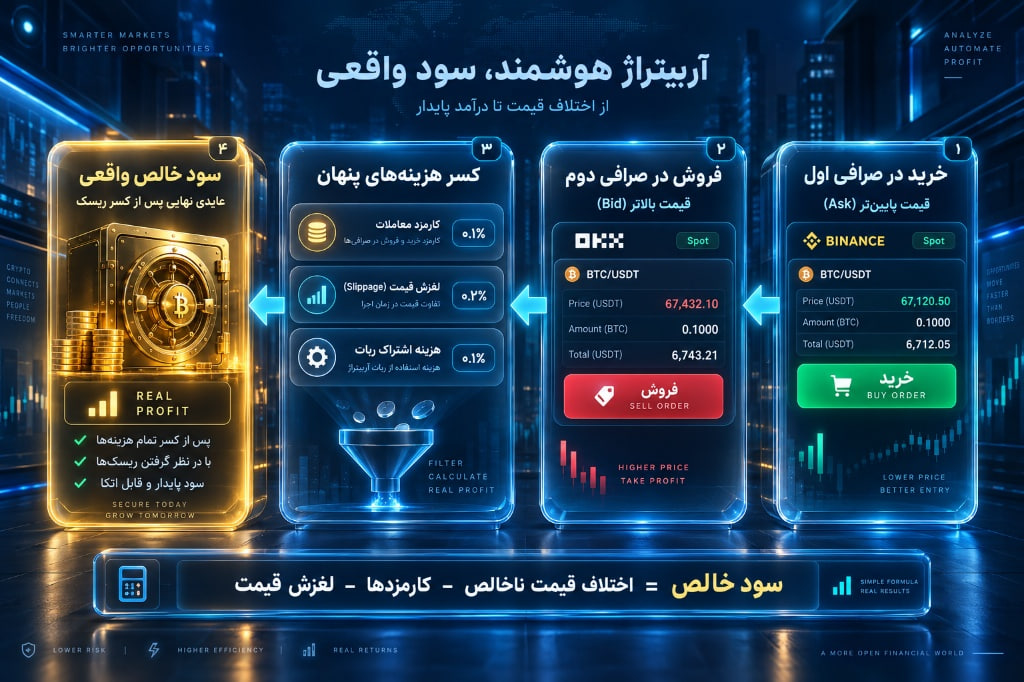
در نتیجه، راهکار استاندارد پلتفرمهای اتوماسیون، استفاده از حسابهای از پیش شارژشده (Pre-funded Accounts) است. در این ساختار، کاربر در هر دو صرافی موجودی نقد و رمزارز هدف را نگهداری کرده و ربات سفارش خرید در صرافی ارزانتر و سفارش فروش در صرافی گرانتر را به طور همزمان و آنی ثبت میکند؛ بدون آنکه نیازی به جابهجایی دارایی میان دو بستر باشد.
مثال فرضی و آموزشی: تحلیل اثر هزینههای پنهان بر اسپرد ناخالص
توجه: ارقام زیر صرفا یک مثال آموزشی و فرضی بر پایه محاسبات ریاضی بازار است و نباید به عنوان برآورد بازدهی واقعی تلقی شود.
فرض کنید در یک لحظه، قیمت بیتکوین روی تابلوی دو پلتفرم مختلف به شرح زیر ثبت شده باشد:
صرافی A (خرید): ۹۹,۸۰۰ دلار
صرافی B (فروش): ۱۰۰,۲۰۰ دلار
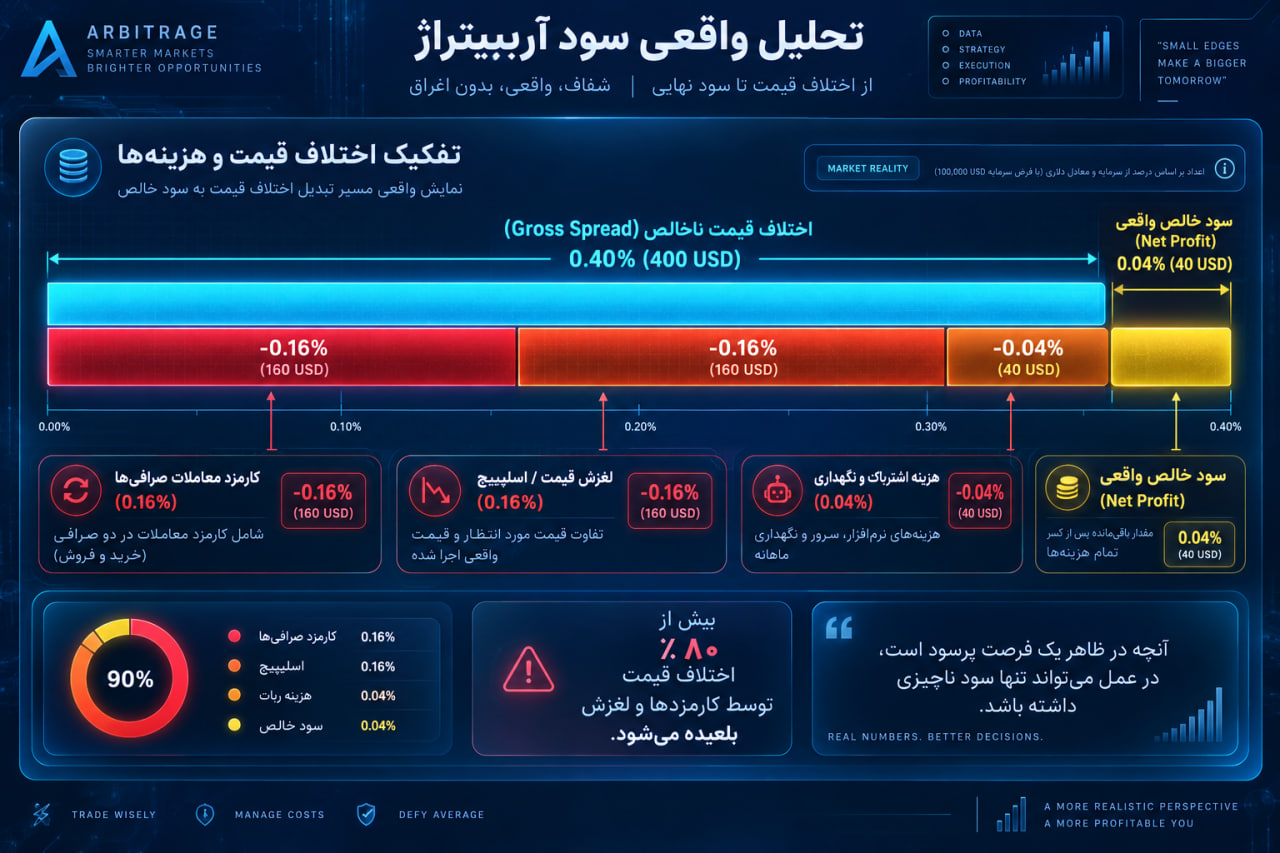
اختلاف قیمت خام (اسپرد ناخالص): ۴۰۰ دلار (معادل ۰.۴۰٪)
بررسی سناریوی اول: اجرای معامله با حسابهای از پیش شارژشده (Pre-funded – بدون انتقال زنجیرهای):
در این حالت هیچ جابهجایی روی بلاکچین صورت نمیگیرد، اما هزینههای اجرایی بلافاصله از اسپرد کسر میشوند:
| ردیف هزینه عملیاتی | درصد فرضی اثرگذاری | کسر هزینه از معامله فرضی ۱۰,۰۰۰ دلاری |
| کارمزد معامله خرید در صرافی A (Taker Fee) | ۰.۰۸٪ | ۸ دلار |
| کارمزد معامله فروش در صرافی B (Taker Fee) | ۰.۰۸٪ | ۸ دلار |
| لغزش قیمت ناشی از پر شدن سفارش در عمق دفتر (Slippage) | ۰.۱۶٪ | ۱۶ دلار |
| سهم استهلاک هزینه اشتراک نرمافزار و سرور | ۰.۰۴٪ | ۴ دلار |
| مجموع هزینههای سناریوی بدون انتقال | ۰.۳۶٪ | ۳۶ دلار |
| عایدی خالص تحلیلی باقیمانده | ۰.۰۴٪ | ۴ دلار |
بررسی سناریوی دوم: در صورت نیاز به انتقال فیزیکی دارایی (On-Chain Transfer):
چنانچه معاملهگر در هر دو صرافی موجودی آماده نداشته باشد و قصد انتقال دارایی را داشته باشد، هزینهها و تاخیرهای زیر به مدل اضافه میشوند:
کارمزد برداشت صرافی مبدا (Withdrawal Fee): بسته به ترافیک شبکه (مثلا ۱۰ تا ۱۵ دلار کارمزد ثابت شبکه بیتکوین یا کارمزد گس شبکههای اتریومی).
کارمزد شبکه بلاکچین (Network Gas Fee): در زمان شلوغی شبکه افزایش مییابد.
ریسک تاخیر تسویه (Settlement Latency): انتقال بین صرافیها ممکن است ۱۰ تا ۶۰ دقیقه زمان ببرد. در این فاصله زمانی، نوسان قیمت عموما کل اسپرد ۰.۴۰ درصدی را از بین برده و معامله را وارد زیان قطعی میکند.
نتیجه این محاسبه نشان میدهد که در سناریوی انتقال مستقیم، معامله کاملا غیرعملیاتی و غیراقتصادی است و در سناریوی بدون انتقال نیز حاشیه سود باقیمانده (۰.۰۴٪) شکننده است.
معیارهای انتخاب بهترین ربات آربیتراژ
در انتخاب نرمافزارهای خودکار، صرفا نباید بر لینکهای همکاری در فروش (Affiliate) یا رتبهبندیهای تبلیغاتی متداول تکیه کرد چراکه نمیتواند معیار معتبری باشد. برای سنجش دقیق، باید ابزارها را بر اساس یک ماتریس فنی با ضرایب مشخص ارزیابی کرد:
| شاخص ارزیابی | وزن شاخص | دلیل اهمیت عملیاتی در بازار زنده |
| سرعت پردازش و زمان تأخیر (Execution Latency) | ۲۵٪ | بازههای زمانی آربیتراژ بسیار کوتاه هستند؛ کندی ارتباط اینترنتی یا پردازش سرور، قیمت را از دست میدهد. |
| کنترلهای لغزش قیمت (Slippage Controls) | ۲۰٪ | ابزار باید قابلیت لغو دستور در صورت فراتر رفتن لغزش قیمت از یک سقف از پیش تعیینشده را داشته باشد. |
| سطح امنیت اتصال و کلیدها (API Security) | ۲۰٪ | دسترسیهای مجاز باید کاملاً محدود به ثبت سفارش بوده و تعریف دامنه مجاز نشانی اینترنتی (IP Whitelisting) الزامی باشد. |
| تنوع و پشتیبانی از صرافیها (Exchange Support) | ۱۵٪ | تعداد بازارهای فعال، عمق دفتر سفارشها و پایداری درگاههای API متصل به ربات. |
| ساختار تعرفه و مدل کارمزدها (Fee Model) | ۱۰٪ | هزینه اشتراک ماهانه نرمافزار نباید حاشیه بازدهی محدود کاربر را ببلعد. |
| امکان آزمون تاریخی و شبیهساز (Backtesting & Paper Trading) | ۱۰٪ | امکان آزمودن استراتژی روی دادههای زنده بدون به خطر انداختن پول واقعی، پیششرط ارزیابی کارایی است. |
با این چارچوب تحلیلی، اکنون میتوان به سراغ بررسی گزینههای مطرح در سال ۲۰۲۶ رفت و مشخص کرد هریک چه امکانات واقعی و چه محدودیتهایی به همراه دارند.
معرفی و مقایسه ابزارهای منتخب آربیتراژ در ۲۰۲۶
پیش از بررسی تکتک پلتفرمها، باید یک تفکیک اساسی میان دو ساختار متفاوت رسم کرد:
رباتهای ادغامشده داخلی (Exchange-Integrated): ابزارهایی که صرافی در پلتفرم خود پیاده کرده و اتصال به خارج از محیط کاربری نیاز ندارند.
نرمافزارهای خودکار واسط (Multi-Exchange Automation): پلتفرمهای شخص ثالث که با کلیدهای برنامهنویسی (API) به چندین صرافی مجزا متصل میشوند.
بررسی مستندات فنی نشان میدهد که برخی پلتفرمهای پرطرفدار در بازاریابی وب، فاقد ماژول آربیتراژ فعال هستند و تمرکز آنها بر سایر روشهای الگوریتمی قرار دارد؛ از این رو در ادامه، منحصرا ابزارهایی ارزیابی میشوند که کارکرد رسمی آنها در راهنماهای فنی پلتفرمها به ثبت رسیده است.
۱. ربات آربیتراژ بایننس (Binance Arbitrage Bot)
صرافی بایننس بخشی اختصاصی برای اتوماسیون آربیتراژ در منوی رباتهای معاملاتی خود دارد. بر اساس مستندات رسمی راهنمای رباتهای معاملاتی بایننس، این ابزار بر پایه معاملات میانصرافی نیست؛ بلکه برای بهرهبرداری از تفاوت نرخ میان بازار اسپات و معاملات آتی دائمی در داخل خود بایننس توسعه یافته است.
مدل آربیتراژ: آربیتراژ نرخ تامین سرمایه (Funding Rate Arbitrage) و اسپرد اسپات به پرپچوال با ایجاد موقعیت خنثی نسبت به بازار (Delta-Neutral).
نحوه عملکرد: ربات همزمان رمزارز مورد نظر را در بازار اسپات میخرد و یک موقعیت فروش تعهدی معادل (Short) با همان اندازه در قراردادهای پرپچوال باز میکند. هدف، حذف ریسک نوسان جهتدار قیمت دارایی و دریافت دورهای کارمزد فاندینگ ریت در صورت مثبت بودن آن است.
صرافیهای پشتیبانیشده: منحصرا بازارهای داخلی بایننس (اسپات و مشتقات).
هزینهها: فاقد هزینه اشتراک ماهانه؛ اعمال کارمزد استاندارد تراکنشهای اسپات و فیوچرز بایننس.
سطح کاربری مناسب: متوسط تا پیشرفته (به دلیل نیاز به تسلط بر متغیرهای اهرم و مارجین).
مزایا: عدم نیاز به تولید و اتصال کلیدهای API، حذف تاخیر ناشی از ارتباط چند پلتفرم، مدیریت یکپارچه پوزیشنها.
محدودیتها: اگر نرخ تامین سرمایه در طولانیمدت منفی شود، نگهداری پوزیشن هزینهزا خواهد بود؛ علاوهبراین، جهشهای شدید صعودی قیمت میتواند بخش فیوچرز را در معرض خطر افت وجه تضمین یا همان Liquidation Risk قرار دهد.
۲. ربات آربیتراژ اوکیاکس (OKX Arbitrage & Smart Arbitrage)
بر اساس راهنمای رسمی مرکز پشتیبانی OKX، این صرافی ماژول معاملاتی هوشمندی تحت عنوان Arbitrage Bot در بخش اتوماسیون خود تعبیه کرده که امکان اجرای همزمان دو سمت معامله (Legs) را با یک کلیک فراهم میکند.
مدل آربیتراژ: آربیتراژ اسپرد و نرخ تامین سرمایه درونبستری (Spread & Funding Rate Arbitrage).
نحوه عملکرد: کاربر میان سناریوهای مختلف، مانند پوزیشن بلندمدت در اسپات و کوتاهمدت در پرپچوال، یا معاملات اسپرد میان قراردادهای دارای تاریخ سررسید و دائمی انتخاب میکند. سامانه پایش پیوسته عایدی تجمیعی را روی داشبورد نمایش میدهد.
صرافیهای پشتیبانیشده: اکوسیستم معاملات اسپات، مارجین و مشتقات صرافی OKX.
هزینهها: بدون حق اشتراک مجزا؛ کسر کارمزد میکر و تیکر بر اساس سطح کاربری در صرافی.
سطح کاربری مناسب: سطح میانی.
مزایا: تنظیم خودکار و آسان بدون نیاز به کدنویسی، محاسبه خودکار نسبتهای پوششی، عدم نیاز به نگهداری دارایی در دو محیط مجزا.
محدودیتها: تمرکز صرف بر اکوسیستم داخلی پلتفرم، وابستگی عایدی به ثبات نرخ فاندینگ و احتمال بسته شدن زودهنگام فرصت در بازارهای راکد.
۳. کریپتوهاپر (Cryptohopper)
کریپتوهاپر یکی از ابزارهای شناختهشده اتوماسیون شخص ثالث است که ماژول اختصاصی Exchange Arbitrage و Triangular Arbitrage ارائه میدهد. طبق راهنمای مرکز پشتیبانی کریپتوهاپر، این سیستم اجرای آربیتراژ بینصرافی را از طریق حسابهای از پیش شارژشده در صرافیهای مبدا و مقصد مدیریت میکند.
مدل آربیتراژ: آربیتراژ مستقیم بینصرافی (Cross-Exchange) و آربیتراژ مثلثی درونصرافی.
نحوه عملکرد: نرمافزار پس از اتصال API، عمق دفاتر سفارش بازارهای متصل را پایش میکند. به محض شناسایی اسپردهای فراتر از آستانه سود و کارمزدهای تنظیمی، سفارش خرید و فروش را به صورت متقارن روی دو کارگزاری ثبت مینماید.
صرافیهای پشتیبانیشده: اتصال به صرافیهای بزرگ بینالمللی از جمله بایننس، کراکن، کوینبیس و بایبیت از طریق API.
هزینهها: نیازمند خرید بستههای اشتراک ویژه به شکل ماهانه (پلنهای پیشرفتهتر برای دسترسی به آربیتراژ همزمان الزامی هستند).
امنیت API: استفاده از پروتکل استاندارد تبادل کلید بدون دسترسی برداشت دارایی (Trade & Read Permissions Only).
سطح کاربری مناسب: کاربر مبتدی تا متوسط علاقهمند به آربیتراژ چند صرافی بدون درگیر شدن با اسکریپتنویسی.
مزایا: رابط کاربری گرافیکی روان، محیط شبیهساز (Paper Trading)، پوشش بازارهای چندگانه.
محدودیتها: تحمیل هزینه اشتراک ماهانه در صورت نبود فرصتهای قابل معامله، آسیبپذیری در برابر نوسانات سرعت شبکه اینترنت و ریسک پر نشدن یکی از سفارشها (Leg Failure) در زمان کندی یکی از صرافیها.
۴. کوینرول (Coinrule)
کوینرول یک بستر اتوماسیون بر پایه منطق شرطی (Rule-Based Trading) است. طبق مستندات وبسایت رسمی Coinrule، این پلتفرم یک سیستم معاملات الگوریتمی پربسامد (HFT) در سطح میلیثانیه نیست؛ بلکه به کاربر اجازه میدهد قوانین دقیقی برای آربیتراژ با تعیین شروط حاشیه سود، سقف لغزش و حداقل اسپرد تعریف کند.
مدل آربیتراژ: آربیتراژ شرطی قانونمحور (If/Then Logic).
نحوه عملکرد: کاربر سناریوهایی نظیر: «اگر اختلاف قیمت جفتارز در صرافی A نسبت به صرافی B بیشتر از ۰.۶٪ شد و حجم سفارش بالاتر از حد معین بود، اقدام به معامله کن» را در یک محیط بصری بدون کدنویسی تنظیم میکند.
صرافیهای پشتیبانیشده: شبکهای از صرافیهای معتبر بینالمللی پشتیبانیکننده از تبادل API.
هزینهها: مدل اشتراک دورهای پلکانی (از پلنهای پایه تا حرفهای).
امنیت API: بهرهگیری از رمزنگاری امن کلیدها و کنترل محدودههای دسترسی بدون حق خروج سرمایه.
سطح کاربری مناسب: کاربرانی که مایل به تعریف فیلترهای محافظهکارانه و کنترل دقیق روی شروط ورود هستند.
مزایا: انعطاف بالا در پیادهسازی گاردریلهای معاملاتی (Guardrails) و ممانعت از باز شدن کورکورانه موقعیتها هنگام باریک شدن اسپرد.
محدودیتها: سرعت اجرای آن برای رقابت با رباتهای سازمانی در کسری از ثانیه طراحی نشده است و برای شکافهای بسیار کوتاهمدت کارایی پایینی دارد.
۵. هاسآنلاین (HaasOnline)
هاسآنلاین از باسابقهترین پلتفرمهای تخصصی در حوزه معاملات الگوریتمی است. این نرمافزار با ارائه محیط توسعه اختصاصی HaasScript و ابزارهای اسکن همزمان چند دفتر سفارش، بستری عمیق برای معاملهگران نهادی و تحلیلگران فنی فراهم میسازد.
مدل آربیتراژ: آربیتراژ چندصرافی پیشرفته، آربیتراژ آماری (Statistical Arbitrage) و مدلهای چند دارایی.
نحوه عملکرد: اسکریپتهای تحلیلی پلتفرم، دهها دفتر سفارش را به صورت زنده اسکن کرده و بر اساس پارامترهای پیشرفته کنترل تاخیر و لغزش، جریانهای معاملهگری ترکیبی را هدایت میکنند.
صرافیهای پشتیبانیشده: گستره وسیعی از صرافیهای اسپات و پلتفرمهای تخصصی مشتقات کریپتو.
هزینهها: خرید مجوز نرمافزار به صورت ابری (Cloud) یا نسخه سرور اختصاصی سازمانی.
امنیت API: بالاترین سطح مدیریت کلیدها به دلیل امکان اجرای کد روی سرورهای شخصی و خصوصی بدون ذخیرهسازی داده نزد سرورهای اشتراکی.
سطح کاربری مناسب: معاملهگران باتجربه، توسعهدهندگان اسکریپتهای معاملاتی و تیمهای تحلیل کمی (Quant).
مزایا: انعطاف فنی کامل، شخصیسازی عمیق قوانین کنترل ریسک و پر نشدن یک سر سفارش، سرعت بالای پردازش دادههای بازار.
محدودیتها: منحنی یادگیری بسیار شیبدار، پیچیدگی تنظیمات و نیاز به پیشزمینه فنی و دانش مالی پیشرفته.
جدول مقایسه جامع رباتهای آربیتراژ در ۲۰۲۶
| نام پلتفرم | نوع و مدل آربیتراژ | صرافیهای پشتیبانیشده | مدل هزینه و اشتراک | امنیت درگاه API | سطح کاربر | مزایا | محدودیتها | منبع رسمی و تاریخ بررسی |
| Binance Arbitrage Bot | نرخ تأمین سرمایه (Spot-Futures) | منحصراً بایننس | کارمزد استاندارد معامله (فاقد اشتراک) | نیازمند API نیست (ماژول سیستمی داخلی) | میانی تا حرفهای | حذف تاخیر خارجی؛ بدون نیاز به خروج کلید API | محدود به یک بستر؛ ریسک معکوس شدن فاندینگ ریت | راهنمای ربات بایننس (ژوئن ۲۰۲۶) |
| OKX Arbitrage Bot | اسپرد و نرخ تامین سرمایه درونبستری | منحصرا اوکیاکس | کارمزد میکر/تیکر صرافی (بدون اشتراک) | ابزار داخلی بدون نیاز به تبادل کلید API | میانی | تنظیم همزمان دو سمت معامله با یک کلیک | محدود به دفتر سفارشهای OKX؛ ریسک اهرم در نوسان صعودی | مستندات آربیتراژ OKX (اوت ۲۰۲۶) |
| Cryptohopper | آربیتراژ بینصرافی (Pre-funded) و مثلثی | بایننس، کراکن، بایبیت، کوینبیس و… | اشتراک ماهانه دلاری (پلنهای پیشرفته) | مجوز معاملات اسپات بدون حق برداشت وجه | مبتدی تا متوسط | رابط بصری ساده؛ پایش همزمان چند دفتر سفارش | هزینه ثابت اشتراک ماهانه؛ نیاز به نگهداری سرمایه در چند صرافی | مرکز پشتیبانی کریپتوهاپر (۲۰۲۶) |
| Coinrule | آربیتراژ قانونمحور (Rule-Based If/Then) | صرافیهای مطرح همگام با API | مدل اشتراک دورهای پلکانی | رمزنگاری کلیدها؛ فاقد مجوز برداشت سرمایه | مبتدی تا متوسط | امکان اعمال شروط سختگیرانه برای سقف لغزش و حداقل اسپرد | سرعت برای معاملات فرکانس بالا (HFT) طراحی نشده است | مستندات آربیتراژ Coinrule (۲۰۲۶) |
| HaasOnline | آربیتراژ چندصرافی پیشرفته و مدلهای مقداری | اکثر صرافیهای اصلی اسپات و مشتقه | لایسنس سرور ابری یا سرور محلی | کلیدها روی سرور اختصاصی کاربر نگهداری میشوند | پیشرفته و نهادی | امکان اسکریپتنویسی پیشرفته با HaasScript و اجرای محلی | منحنی یادگیری تند؛ پیچیدگی تنظیمات فنی برای مبتدیان | راهنمای فنی هاسآنلاین (۲۰۲۶) |
| 3Commas | فاقد ربات اختصاصی آربیتراژ | — | — | — | — | — | تمرکز خدمات این پلتفرم منحصراً روی رباتهای DCA و گرید است | مستندات رسمی 3Commas (۲۰۲۶) |
| Bitsgap | فاقد ربات اختصاصی آربیتراژ بینصرافی | — | — | — | — | — | هسته اصلی ابزارهای معاملاتی فعال آن به رباتهای Grid و DCA معطوف است | پایگاه رسمی Bitsgap (۲۰۲۶) |
| Pionex | آربیتراژ درونصرافی نرخ تأمین سرمایه | منحصراً پیونکس | کارمزد تراکنش صرافی | بدون نیاز به کلید API خارجی | میانی | ابزار یکپارچه داخلی بدون هزینه نرمافزاری | فاقد اسکنر بینصرافی؛ محدود به ساختار معاملاتی پلتفرم | راهنمای رسمی پیونکس (۲۰۲۶) |
چه رباتی برای چه کاربری مناسب است؟
انتخاب ابزار اتوماسیون آربیتراژ یک تصمیم چندمتغیره است؛ هیچ نرمافزاری وجود ندارد که همزمان برای همه سطوح سرمایه، مهارت فنی و اهداف ریسک ایدهآل باشد. پیش از هر اقدامی، شما به عنوان یک معاملهگر ماهر باید سه مولفه اصلی را ارزیابی کنید:
- میزان سرمایه در دسترس
- میزان تسلط بر کار با درگاههای برنامهنویسی (API)
- نوع بازاری که قصد ورود به آن را دارید
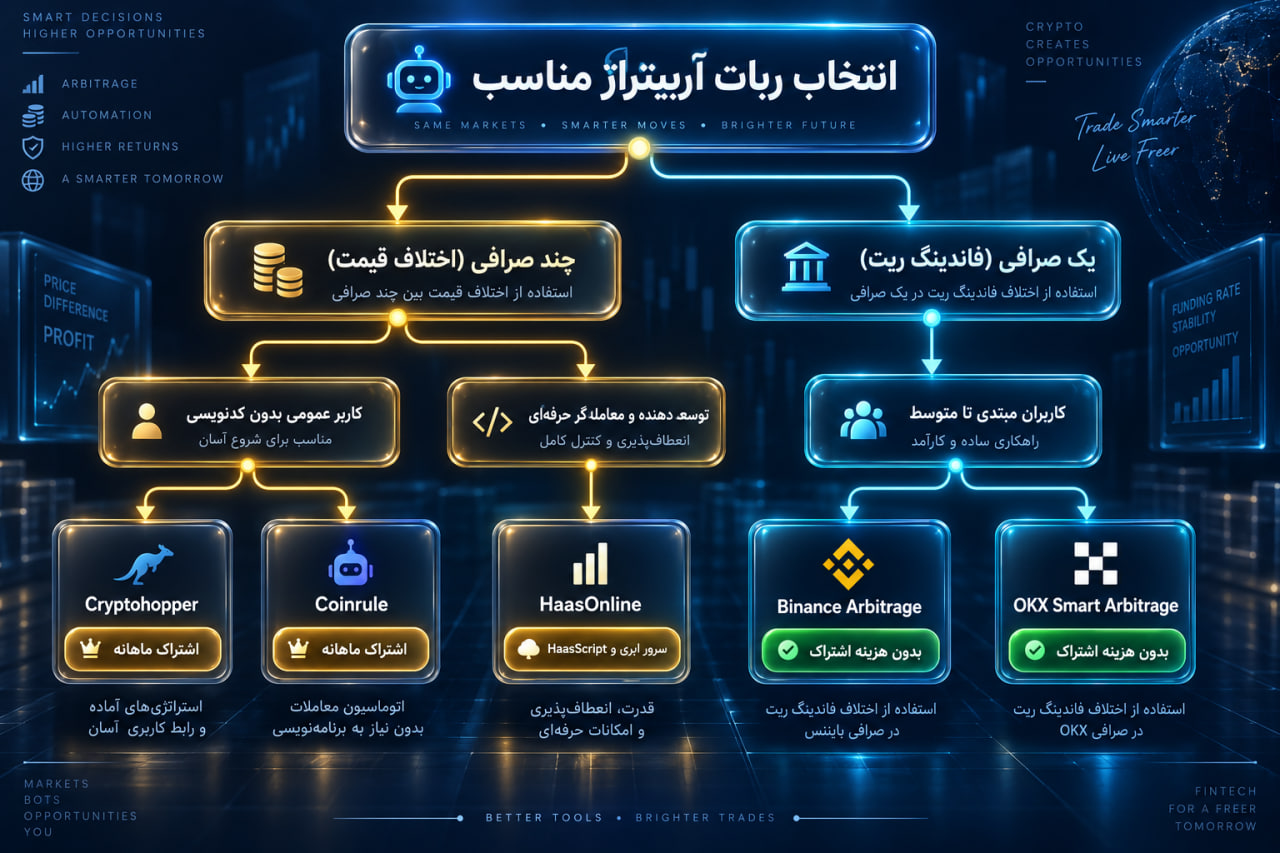
| سناریوی معاملاتی و سطح کاربر | اولویتهای فنی و ساختاری | گزینههای قابلبررسی در ۲۰۲۶ | دلایل تطابق با نیاز کاربر |
| مبتدی با سرمایه خرد (زیر ۵,۰۰۰ دلار) | پرهیز از هزینههای ثابت اشتراک، رابط کاربری ساده، حذف ریسک انتقال بینصرافی | ماژول آربیتراژ داخلی Binance یا OKX | عدم نیاز به پرداخت اشتراک ماهانه ۳۰ تا ۱۰۰ دلاری نرمافزارهای واسط و حذف پیچیدگیهای تنظیم کلید API. |
| متوسط با سرمایه متوسط (۵,۰۰۰ تا ۲۵,۰۰۰ دلار) | پایش خودکار چند صرافی بدون درگیری با برنامهنویسی، دسترسی به حساب شبیهساز (Paper Trading) | Cryptohopper (پلنهای پیشرفته) | پایش همزمان چند دفتر سفارش بدون نیاز به کدنویسی، همراه با کنترلهای پایهای روی حداقل اسپرد ورودی. |
| محافظهکار و ریسکگریز | اعمال گاردریلهای سختگیرانه، تنظیم شروط خروج اضطراری، فیلتر حجم و لغزش | Coinrule | قابلیت تعریف شروط مشروط (If/Then) برای ممانعت از باز شدن سفارش در شرایط افت نقدینگی بازار. |
| پیشرفته و تیمهای تحلیل کمی (بالای ۲۵,۰۰۰ دلار) | حداقل تاخیر در ارسال دستور، اسکریپتنویسی اختصاصی، اجرای کد روی سرور شخصی | HaasOnline (HaasScript / Private Server) | کنترل کامل بر نحوه مدیریت سفارشهای نامتقارن (Leg Failure)، شخصیسازی دقیق منطق آربیتراژ و پایداری بالا. |
آیا آربیتراژ ارز دیجیتال در ۲۰۲۶ هنوز سودآور است؟
پاسخ به این پرسش نیازمند تفکیک دو گزاره مالی مجزاست: «وجود ریاضی اختلاف قیمت» در برابر «امکان استحصال سود نهایی پس از کسر هزینهها».
شکافهای قیمتی ناشی از عدم همزمانی ثبت دادهها همچنان روی دفاتر سفارش پدیدار میشوند، اما تبدیل این اختلافها به سود حسابشده در سال ۲۰۲۶ با محدودیتهای ساختاری زیر روبهروست:
فرصتهای اسمی در برابر موانع واقعی اجرا: صرف مشاهده اسپرد ۰.۴ یا ۰.۵ درصدی به معنای سودده بودن معامله نیست؛ کارمزدهای دوگانه ورود و خروج، لغزش نرخ (Slippage) و کمبود نقدینگی در لایههای ابتدایی صفوف خرید و فروش در بیشتر موارد حاشیه سود ناخالص را به طور کامل خنثی میکنند.
کارایی فزاینده بازار و سرعت نهادها: بازارهای مالی دیجیتال نسبت به سالهای اولیه توسعه، به سطح بالاتری از کارایی قیمتی رسیدهاند. فعالیت مستمر میزهای معاملاتی الگوریتمی و حضور رباتهای سازمانی با زمان تاخیر نزدیک به صفر، طول عمر شکافهای قیمتی را به کسری از ثانیه کاهش داده است.
پژوهشهای دانشگاهی منتشرشده در مراجع معتبر مالی، از جمله ژورنالهای تخصصی Journal of Financial Markets و Finance Research Letters ۲۰۲۵، نشان میدهند که بازار داراییهای دیجیتال در گذر زمان به سمت بلوغ و کارایی بیشتر حرکت کرده است.
گسترش صندوقهای معاملاتی در بورس و ورود معاملهگران نهادی با زیرساختهای پردازش پربسامد (HFT)، موجب شده است که شکافهای قیمتی میان صرافیهای متمرکز بزرگ به سرعت توسط الگوریتمهای میلیثانیهای شناسایی و بسته شوند.
در سال ۲۰۲۶، تفاوت میان «مشاهده فرصت روی نمایشگر» و «کسب بازدهی واقعی در کیف پول» بیش از هر زمان دیگری پررنگ است.
موانع کلیدی در بهرهبرداری از شکافهای قیمتی عبارت هستند از:
تاخیر در پردازش و رقابت زیرساختی (Latency): استقرار سرورهای نهادی در مراکز داده صرافیها، امکان رقابت زمانی را از زیرساختهای خرد سلب کرده است.
عمق محدود دفتر سفارشها (Limited Depth): شکافهای قیمتی بزرگ معمولاً در حجمهای بسیار محدود شکل میگیرند؛ با افزایش حجم سفارش، اثر لغزش نرخ (Slippage) میانگین قیمت پر شدن را تغییر میدهد.
اصطکاک کارمزدهای معاملاتی: مجموع کارمزدهای اجرای سفارش در دو سوی معامله، اسپردهای کمتر از ۰.۳ درصد را از توجیه اقتصادی خارج میکند.
فرمول دقیق محاسبه سود خالص آربیتراژ
برای سنجش توجیهپذیری واقعی یک موقعیت آربیتراژ، باید تمامی عوامل کاهنده طبق این رابطه کسر شوند:
Net Profit = Gross Spread – Trading Fees – Slippage – Borrowing/Funding Costs – Transfer/Network Costs – Bot Cost Allocation
- Gross Spread (اسپرد ناخالص): فاصله درصدی میان قیمت خرید در صرافی A و قیمت فروش در صرافی B.
- Trading Fees (کارمزد معاملات): مجموع کارمزدهای اجرای سفارش (Taker/Maker) در هر دو بازار.
- Slippage (لغزش نرخ): انحراف منفی قیمت ناشی از پر شدن سفارش در عمقهای نامناسب دفتر سفارش.
- Borrowing/Funding Costs (هزینههای استقراض و فاندینگ): سود تسهیلات مارجین یا پرداختهای دورهای فاندینگ ریت در صورت منفی شدن.
- Transfer/Network Costs (کارمزد شبکه): کارمزد تراکنش بلاکچین در صورت نیاز به بالانس مجدد دورهای موجودیها.
- Bot Cost Allocation (سهم استهلاک اشتراک): هزینه ماهانه نرمافزار تقسیم بر تعداد کل معاملات دوره.
ارزیابی کاربردی فرمول:
همانطور که در جدول قبلی مشاهده شد، در یک شکاف قیمتی ۰.۴۰ درصدی روی معاملهای ۱۰,۰۰۰ دلاری، مجموع اصطکاکهای معاملاتی (شامل ۰.۱۶٪ کارمزد دو طرف، ۰.۱۶٪ لغزش قیمت و ۰.۰۴٪ هزینه اشتراک) بیش از ۰.۳۶٪ از سود ناخالص را حذف میکند.
در چنین شرایطی، حاشیه سود خالص به حدود ۰.۰۴٪ (معادل ۴ دلار) محدود میشود؛ رقمی شکننده که با کوچکترین نوسان خلاف جهت در نقدشوندگی بازار، به زیان قطعی تبدیل خواهد شد.
بررسی ریسکهای معاملهگری با رباتهای آربیتراژ
طبق بیانیه رسمی SEC پیرامون ریسکهای داراییهای کریپتو و محصولات معاملاتی و راهنمای هشدارهای تقلب و ریسکهای معاملاتی CFTC، معاملات الگوریتمی خنثی نسبت به بازار (Delta-Neutral) هرگز به معنای مصونیت در برابر زیان یا تضمین بازدهی ثابت نیستند.
اجرای آربیتراژ با ریسکهای عملیاتی و ساختاری جدی روبهروست:
| نوع ریسک | ماهیت رخداد | پیامد مالی برای معاملهگر |
| شکست یک سر معامله (Leg Failure) | سفارش خرید در صرافی A تکمیل میشود، اما پیش از ثبت سفارش فروش در صرافی B نوسان بازار قیمت را دگرگون میکند. | تبدیل ناخواسته یک موقعیت پوششدادهشده به یک معامله جهتدار و تحمل زیان مستقیم از افت قیمت. |
| خطا و قطعی اتصال درگاه (API Outage) | در زمان اوج ترافیک و حرکات شدید بازار، سرور صرافی پاسخدهی به درخواستهای API را محدود یا متوقف میسازد. | حبس نقدینگی و ناتوانی سیستم در بستن یا تعدیل بهموقع موقعیتهای باز. |
| ریسک اعتباری صرافی (Counterparty Risk) | از آنجا که آربیتراژ چندصرافی نیازمند حفظ نقدینگی از پیش شارژشده در کارگزاریهاست، خطر مسدودی حساب یا توقف برداشت وجود دارد. | از دست رفتن موقت یا دائم دسترسی به اصل سرمایه در صورت بحرانهای مالی صرافی. |
| تغییر جهت نرخ تامین سرمایه (Funding Reversal) | در مدلهای اسپات-فیوچرز، منفی شدن پایدار نرخ فاندینگ یا نوسان بسیار شدید قراردادهای دائمی رخ میدهد. | پرداخت مداوم کارمزد به جای دریافت عایدی، افت سطح مارجین و ریسک تسویه اجباری (Liquidation) در بخش اهرمی. |
| ریسک لیکویید شدن بخش اهرمی | جهشهای بسیار تند صعودی قیمت در بازار آتی، ممکن است بخش فروش تعهدی (Short) را قبل از رسیدن به موعد تسویه وارد مارجین کال کند. | لیکویید شدن یک سمت موقعیت و شکست کلی فرآیند پوشش ریسک. |
| مخاطرات صرافیهای غیرمتمرکز (DEX & MEV) | در پروتکلهای آنچین، نوسان شدید کارمزد گس و حملات ساندویچی توسط رباتهای جستوجوگر ارزش ماینرها (MEV) رخ میدهد. | پیشدستی رباتها در چینش تراکنشها در بلوک، شکست معامله و هدررفت کامل هزینههای شبکه. |
روشهای شناسایی رباتهای آربیتراژ کلاهبرداری و جعلی
بسیاری از صفحات اینترنتی و کانالهای غیررسمی با سوءاستفاده از اصطلاحات پیچیده مالی، اقدام به فریب کاربران خرد میکنند.
راهنماهای رسمی ضد کلاهبرداری CFTC مشخصههای آشکار این طرحها را به این ترتیب شرح میدهند:
ادعای سود ثابت و قطعی روزانه: هیچ فعالیت آربیتراژی در بازار رمزارز نمیتواند خروجی قطعی و تضمینشده (مانند ۱ یا ۲ درصد روزانه) ارائه دهد؛ زیرا فرصتهای بازار تصادفی، وابسته به نوسان و رقابتی هستند.
درخواست انتقال وجه به آدرس اختصاصی شرکت: سامانههای نرمافزاری استاندارد فقط دسترسی کلید برنامهنویسی (API) بدون مجوز خروج پول دریافت میکنند. هر سایتی که ادعا کند برای آربیتراژ باید تتر یا بیتکوین را به حساب آن واریز کنید، با مدلهای کلاهبرداری پانزی مطابقت دارد.
طرحهای وابسته به بازاریابی شبکهای تهاجمی: اگر بخش عمده تمرکز یک پلتفرم به جای ارائه مستندات فنی و گزارشهای معاملاتی، بر پرداخت کمیسیون عضوگیری و معرفی زیرمجموعه متمرکز باشد، یک پرچم قرمز جدی است.
اخذ کارمزد ساختگی هنگام برداشت: برخی سامانهها پس از نمایش ارقام جعلی سود در پنل کاربری، آزادسازی وجوه را به پرداخت مبالغ جدید تحت عنوان مالیات، هزینه شبکه یا احراز هویت منوط میکنند که ترفندی رایج برای کلاهبرداری مضاعف است.
چکلیست کاربردی پیش از فعالسازی ربات آربیتراژ
پیش از تولید کلیدهای API و اتصال هرگونه نرمافزار خودکار به حساب معاملاتی، حتما این ۱۰ پرسش ایمنی را از خود بپرسید:
۱. آیا مجوز برداشت (Withdrawal) در تنظیمات کلید API غیرفعال است؟ (دقت داشته باشید این دسترسی برای اتوماسیون آربیتراژ هرگز نباید تیک بخورد).
۲. آیا محدودیت آدرس اینترنتی (IP Whitelisting) در صرافی فعال شده است؟ (تا کلید فقط از سرور مشخص شما دستور بپذیرد).
۳. آیا احراز هویت دو مرحلهای (2FA) روی حسابهای صرافی و حساب کاربری ربات فعال است؟
۴. آیا استراتژی مدنظر در محیط آزمایشی (Paper Trading) یا با حداقل سرمایه ممکن تست شده است؟
۵. آیا سطوح کارمزد میکر و تیکر حساب شما با ارقام واردشده در نرمافزار مطابقت دارد؟
۶. آیا آستانه سود حداقلی در تنظیمات ربات، بالاتر از مجموع کارمزدها و لغزش احتمالی تعیین شده است؟
۷. آیا نسبت موجودی تخصیصیافته به دو سمت معامله در حسابهای از پیش شارژشده متقارن است؟
۸. آیا نرمافزار به سازوکار توقف اضطراری (Kill Switch) در صورت بروز ناهماهنگی در معاملات مجهز است؟
۹. آیا قوانین حقوقی، مالیاتی و الزامات احراز هویت مربوط به تراکنشهای مداوم بررسی شده است؟
۱۰. آیا کلیدهای API قدیمی یا بلااستفاده از لیست دسترسیهای صرافی حذف (Revoke) شدهاند؟
جمعبندی: سه اصل کاربردی برای تصمیمگیری آگاهانه
- هیچ ابزار بدون ریسک یا ثابتی وجود ندارد:
کیفیت عملکرد یک ربات معاملهگر تابع مستقیمی از نقدشوندگی بازار، ساختار کارمزدها و تنظیمات کاربر است. برای اغلب کاربران تازهکار، ابزارهای تعبیهشده در خود صرافیها به دلیل حذف اصطکاک رابطهای کاربری خارجی، گزینه امنتری نسبت به پلتفرمهای پیچیده واسط محسوب میشوند.
- اسپرد روی صفحه مانیتور برابر با سود خالص نیست:
تا زمانی که اثر تجمیعی کارمزد معاملات ورود و خروج، لغزش نرخ ناشی از کمبود عمق سفارش و هزینه ماهانه اشتراک نرمافزار کسر نشود، ارزیابی بازدهی مبنای علمی ندارد.
- کنترل مستمر و مدیریت دسترسیها ضروری است:
اتوماسیون به معنای رها کردن حساب نیست. پایش مداوم پوزیشنهای متقارن، فعالسازی محدودیت IP و بازبینی دورهای دسترسیهای فعال، پیششرط مصون ماندن سرمایه در برابر خطاهای سیستمی و نوسانات غیرمنتظره است.
گام بعد: ارتقای دانش تحلیل بازار و معاملات الگوریتمی
ورود اصولی به بازارهای مالی و استفاده بهینه از ابزارهای اتوماسیون، پیش از اتصال سرمایه نیازمند تسلط بر مفاهیم بنیادین مدیریت ریسک، روانشناسی بازار و متغیرهای دفتر سفارش است.
اگر قصد دارید سازوکارهای بازار ارزهای دیجیتال و تحلیل عمیق معاملات را به شیوهای اصولی و کاربردی بیاموزید، میتوانید سرفصلهای جامع را در دوره ارز دیجیتال دنبال کنید یا برای آشنایی با ساختار پایهای بازار از خدمات دوره رایگان ارز دیجیتال و جلسات حضوری آموزش ارز دیجیتال بهرهمند شوید.
پرسشهای متداول (FAQ)
- بهترین ربات آربیتراژ ارز دیجیتال در ۲۰۲۶ کدام است؟
عنوان مشخصی به عنوان بهترین مطلق وجود ندارد؛ انتخاب ابزار به هدف معاملاتی وابسته است. برای راهبردهای آربیتراژ نرخ تامین سرمایه (Funding Rate)، ابزارهای داخلی تعبیهشده در صرافیهای Binance و OKX به دلیل امنیت بالا و حذف هزینه اشتراک گزینههای کارآمدی هستند. برای مدیریت آربیتراژ میان چند صرافی مجزا، پلتفرم Cryptohopper ساختار گرافیکی مناسبی دارد و برای تنظیمات پیشرفته و کدنویسی عمیق، HaasOnline امکانات تخصصیتری ارائه میدهد.
- آیا آربیتراژ ارز دیجیتال کاملا بدون ریسک است؟
خیر؛ با وجود اینکه آربیتراژ به عنوان راهبردی با ریسک بازار کنترلشده (Market Neutral) شناخته میشود، اما با ریسکهای اجرایی جدی روبهروست. نوسان ناگهانی قیمت در فاصله پر شدن دو سفارش (Leg Failure)، قطعی مقطعی درگاههای API، کمبود نقدینگی در دفتر سفارش و ریسک لیکویید شدن پوزیشنهای اهرمی در بازارهای مشتقه از عوامل مستقیم زیان در این معاملات هستند.
- آیا ربات آربیتراژ سود تضمینی تولید میکند؟
به هیچ وجه؛ نهادهای نظارتی از جمله کمیسیون معاملات آتی کالا (CFTC) صراحتا اعلام کردهاند که هرگونه ادعای سود تضمینی و قطعی در بازار رمزارزها نشانهای بارز از مدلهای متقلبانه است. بازدهی آربیتراژ کاملا متغیر بوده و به وجود شکافهای قیمتی معتبر پس از کسر هزینههای عملیاتی بستگی دارد.
- تفاوت آربیتراژ بینصرافی با آربیتراژ نرخ تامین سرمایه چیست؟
در آربیتراژ بینصرافی، معاملهگر از تفاوت قیمت یک ارز دیجیتال در دو صرافی مختلف عایدی کسب میکند. اما در آربیتراژ نرخ تامین سرمایه (Funding Rate Arbitrage)، معاملهگر در یک صرافی اقدام به خرید دارایی در بازار اسپات و همزمان باز کردن پوزیشن فروش تعهدی در بازار آتی دائمی کرده و درآمد خود را از کارمزد دورهای فاندینگ ریت به دست میآورد.
- آیا برای آربیتراژ حتماً باید در هر دو صرافی موجودی داشته باشیم؟
بله؛ به دلیل کندی شبکه بلاکچین، امکان خرید رمزارز در یک صرافی و انتقال آنی به صرافی دیگر وجود ندارد. معاملهگران از حسابهای از پیش شارژشده (Pre-funded) در هر دو صرافی استفاده میکنند تا سفارشهای خرید و فروش را به صورت همزمان ثبت نمایند.
- آیا ربات آربیتراژ به مجوز برداشت در API نیاز دارد؟
خیر؛ اعطای دسترسی برداشت وجه (Withdrawal) یک اشتباه بزرگ امنیتی است. سامانههای اتوماسیون استاندارد صرفا به مجوزهای خواندن دادهها (Read) و ثبت سفارش در بازار اسپات یا مشتقه (Trade) نیاز دارند و هرگز نباید امکان انتقال سرمایه به آنها داده شود.
- چرا اختلاف قیمت ۰.۵ درصدی لزوما به سود منجر نمیشود؟
چرا که ورود و خروج از معامله نیازمند پرداخت دو نوبت کارمزد معامله به صرافیهاست. علاوهبراین، لغزش نرخ (Slippage) ناشی از کمبود سفارش در صفها و سهم هزینه اشتراک ماهانه نرمافزار، معمولا بیش از ۰.۴ تا ۰.۵ درصد از اختلاف قیمت اولیه را کسر میکنند.
- آیا آربیتراژ مثلثی برای کاربران خرد سودآور است؟
بر اساس مقاله پژوهشی ۲۰۲۵ پیرامون امکانپذیری آربیتراژ مثلثی در ScienceDirect ، این مدل به دلیل لزوم اجرای سه معامله پیدرپی، لغزش نرخ (Slippage) و پرداخت سه نوبت کارمزد، معمولا برای کاربران خرد بازدهی ندارد و تنها توسط الگوریتمهای پربسامد با تخفیفهای سنگین کارمزدی قابل بهرهبرداری است.
- آیا پلتفرم 3Commas ربات آربیتراژ اختصاصی دارد؟
بررسی مستندات رسمی 3Commas نشان میدهد که این پلتفرم در حال حاضر ابزار اختصاصی برای آربیتراژ ندارد و تمرکز خدمات آن بر روی رباتهای DCA، گرید و معاملات بر مبنای سیگنال است.
- آیا Bitsgap در ۲۰۲۶ از آربیتراژ خودکار پشتیبانی میکند؟
اگرچه در برخی منابع قدیمی نام Bitsgap در حوزه آربیتراژ به چشم میخورد، اما هسته اصلی و فعال محصولات این بستر در سال ۲۰۲۶ معطوف به معاملات الگوریتمی شبکهای (Grid) و استراتژیهای انباشت است.
- آیا رباتهای آربیتراژ برای صرافیهای غیرمتمرکز (DEX) مناسباند؟
امکان اجرای آربیتراژ روی صرافیهای غیرمتمرکز وجود دارد، اما ریسکهایی مانند تغییر ناگهانی کارمزد گس (Gas Fee)، شکست تراکنش روی بلاکچین و حملات آربیتراژ ساندویچی توسط رباتهای MEV، این محیط را برای کاربران عادی پرمخاطره میسازد.
- آیا استفاده از رباتهای آربیتراژ برای مبتدیان توصیه میشود؟
برای افراد تازهکار، اتصال مستقیم نرمافزارهای پولی و معامله با سرمایه واقعی توصیه نمیشود. در صورت تمایل، استفاده از حالتهای شبیهساز (Paper Trading) یا بررسی ابزارهای درونصرافی با مقادیر بسیار اندک، رویکرد منطقیتری برای آشنایی با ساختار بازار است.
جهت ثبتنام در دورههای تخصصی ارز دیجیتال کلیک کنید!

با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است