


مقالههای پیشنهادی
نرخ تنزیل سرمایهگذاری چیست؟ فرمول، کاربرد و مثال
نرخ تنزیل سرمایهگذاری چیست؟ فرمول، کاربرد و مثال
زمان مطالعه :
28 دقیقه
محتوای این مقاله صرفا با هدف آموزش مفاهیم مالی، روشهای ارزشگذاری و تشریح فرمولهای ریاضی تدوین شده است. مفروضات و مثالهای عددی مندرج در این مطلب نباید به عنوان توصیه سرمایهگذاری، سیگنال معاملاتی یا مبنای تصمیمگیری خرید و فروش هیچگونه دارایی یا پروژهای در نظر گرفته شوند.
حالا فرض کنید بین دریافت ۱۰۰ میلیون تومان همین امروز یا دریافت ۱۰۰ میلیون تومان دقیقا یک سال بعد حق انتخاب دارید؛ کدام را انتخاب میکنید؟ پاسخ بدون تردید «دریافت پول در زمان حال» است.
اما اگر پیشنهاد دریافت ۱۲۰ یا ۱۳۰ میلیون تومان در سال آینده باشد، چطور ارزش پول آینده را با امروز مقایسه میکنید؟ پاسخ این معمای مالی در مفهومی کلیدی به نام «ارزش زمانی پول» (Time Value of Money) و سازوکاری به نام «تنزیل» (Discounting) نهفته است.
قدرت خرید پول شما در طول زمان به دلایل مختلفی مثل تورم، ریسک عدم قطعیت و هزینه فرصت از دست رفته کاهش مییابد؛ در چنین شرایطی اگر سازوکار تبدیل ارزش آینده به ارزش روز وجود نداشته باشد، تمام ارزیابیهای مالی و تصمیمات مربوط به پروژههای تجاری دچار خطای فاحش خواهند شد.
نرخ تنزیل (Discount Rate) چیست؟ همان ابزار سنجش استاندارد است که جریانهای نقدی پراکنده در سالهای آینده را با ترازوی امروز وزنکشی میکند. انتخاب این نرخ، قلب تپنده مدلهای ارزیابی مانند DCF (جریان نقدی تنزیلشده) و NPV (ارزش فعلی خالص) است؛ به گونهای که تنها یک درصد تغییر در برآورد نرخ تنزیل، میتواند یک پروژه ظاهرا زیانده را روی کاغذ توجیهپذیر نشان دهد یا برعکس، طرحی مستعد را مردود کند.
در این راهنمای جامع و مرجع، بنده فرزانه شریعتی در کنار شما هستم تا به زبان ساده و مرحلهبهمرحله بررسی میکنیم که نرخ تنزیل چیست، با چه فرمولهایی محاسبه میشود، تفاوت آن با نرخ بهره و WACC در کجاست و چگونه در نرمافزار اکسل جریانهای نقدی آینده را به ارزش منصفانه روز تبدیل کنیم.
نرخ تنزیل سرمایهگذاری چیست؟
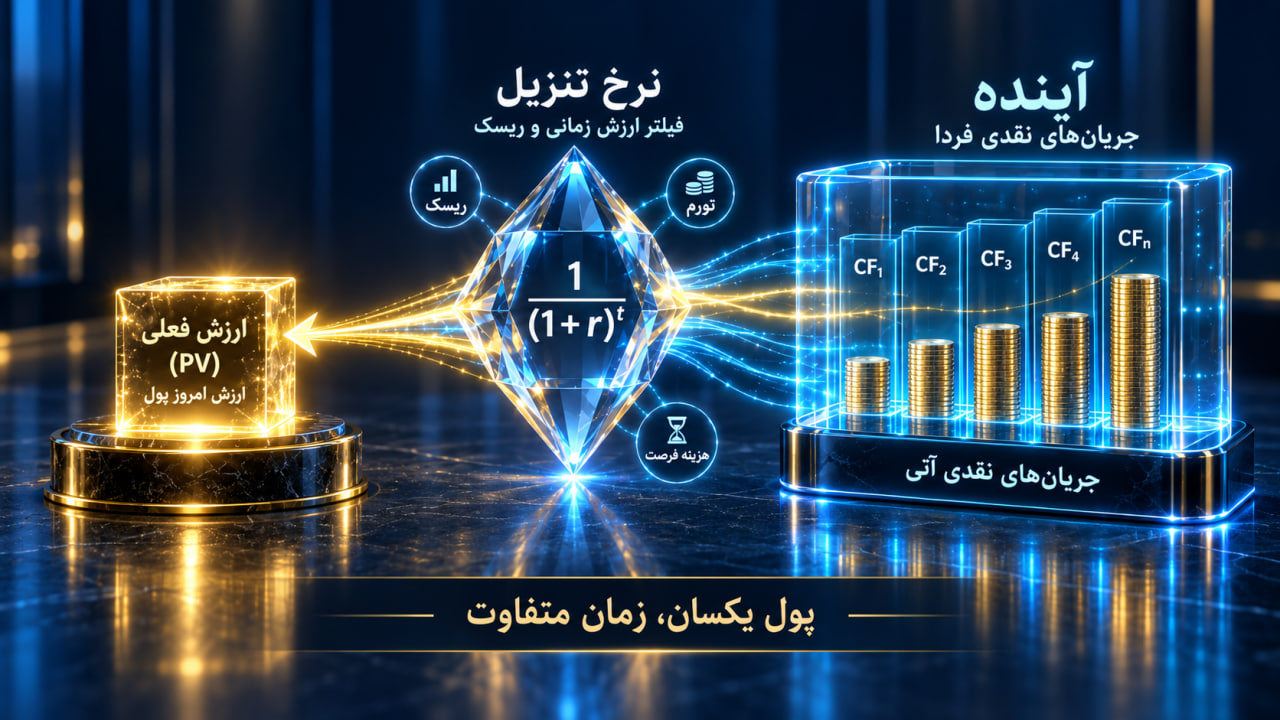
نرخ تنزیل (Discount Rate) در تحلیلهای مالی و اقتصاد مهندسی، به نرخ بازدهی مورد استفاده برای تعدیل و تبدیل جریانهای نقدی آتی (Cash Flows) به ارزش فعلی (Present Value – PV) اطلاق میشود.
این نرخ نشان میدهد که جریانهای پولی دریافتی در زمان آینده، با در نظر گرفتن «ارزش زمانی پول» و «سطح ریسک دارایی»، امروز چقدر ارزش دارند.
در حوزه ارزیابی پروژهها و ارزشگذاری شرکتی، نرخ تنزیل معیاری تحلیلی و مختص سرمایهگذار است که حداقل بازده مورد انتظار را متناسب با دو مولفه اصلی برآورد میکند (این نرخ با «نرخ تنزیل فدرال رزرو» که ابزاری در سیاست پولی و تعیینکننده نرخ وامدهی به بانکهاست، کاملا تفاوت دارد و نباید با آن یکسان در نظر گرفته شود):
ترجیح زمانی مصرف (ارزش زمانی پول): رجحان دسترسی به منابع مالی در زمان حال نسبت به آینده.
پاداش پذیرش عدم قطعیت (صرف ریسک): بازده جبرانی در ازای ریسک تحقق نیافتن جریانهای نقدی پیشبینیشده.
چرا پول امروز با پول آینده یکسان نیست؟
برای درک شهودی این تفاوت، بیایید باهم یک تصمیم مالی مشخص را در نظر بگیریم:
سناریوی مقایسه دریافت وجه:
فرض کنید کارفرمایی به شما پیشنهاد میدهد میان «دریافت ۱۰۰ میلیون تومان به صورت نقد در همین لحظه» یا «دریافت همان ۱۰۰ میلیون تومان دقیقا یک سال بعد» یک گزینه را انتخاب کنید. منطق مالی حکم میکند بدون تردید گزینه اول را برگزینید. دلیل این انتخاب ساده است:
فرصت بازدهی (Opportunity Cost): شما میتوانید ۱۰۰ میلیون تومان نقد امروز را در یک ابزار بدون ریسک (نظیر اوراق گواهی سپرده بانکی یا صندوقهای درآمد ثابت) سرمایهگذاری کنید و در پایان سال سود کسب کنید.
افت قدرت خرید ناشی از تورم: با گذشت یک سال، به دلیل افزایش سطح عمومی قیمتها، سبد کالا و خدماتی که با ۱۰۰ میلیون تومان در آینده خریداری میشود، بهمراتب کوچکتر از سبد خرید امروز است.
ریسک عدم تحقق (Default Risk): این احتمال هرچند اندک وجود دارد که طرف قرارداد در پایان سال به تعهد خود عمل نکند.
حالا اگر پیشنهاد طرف مقابل، «دریافت ۱۰۰ میلیون تومان امروز» در برابر «دریافت ۱۲۵ میلیون تومان یک سال بعد» باشد، آیا پاسخ همچنان قطعی است؟ در اینجا شما برای اتخاذ تصمیم نیازمند مقایسه هستید. رقمی که به کمک آن میتوانید ۱۲۵ میلیون تومان سال آینده را به ارزش معادل روز تنزیل کنید، همان نرخ تنزیل است.
یک اشتباه رایج: نرخ تنزیل صرفا «نرخ بهره» نیست
یکی از خطاهای متداول در تحلیلهای مالی، همسان دانستن نرخ تنزیل با «نرخ بهره بانکی» (Interest Rate) است. در حالی که نرخ بهره هزینه استقراض مستقیم پول در قراردادهای بانکی یا اوراق بدهی را نشان میدهد، نرخ تنزیل مفهومی بهمراتب فراگیرتر و تلفیقی است.
نرخ تنزیل بسته به موقعیت تحلیل، برآیندی از هزینه فرصت، نرخ بازده بدون ریسک، صرف ریسک سرمایهگذاری در آن پروژه خاص و حتی ساختار تامین مالی شرکت است.
چرا نرخ تنزیل در سرمایهگذاری مهم است؟
اهمیت استراتژیک نرخ تنزیل از ساختار ریاضی مدلهای ارزشگذاری ناشی میشود: یعنی نرخ تنزیل با ارزش فعلی جریانهای نقدی رابطه عکس دارد.
PV = CF / (1 + r)^t
چون نرخ تنزیل در مخرج کسر قرار دارد، با افزایش r، مخرج کسر تصاعدی بزرگتر شده و در نتیجه، ارزش فعلی حاصلشده (PV) بهشدت کاهش مییابد. این اثر ریاضی در پروژههای بلندمدت (۵ تا ۲۰ ساله) به دلیل توانرسانی (t) چنان نیرومند است که میتواند ارزشگذاری یک بنگاه اقتصادی یا پروژه سرمایهگذاری را صدها میلیارد تومان جابهجا کند.
چرا تغییر یک نرخ، ارزش پروژه را دگرگون میکند؟
بیایید فرض کنیم شرکتی قرار است از محل راهاندازی یک خط تولید جدید، در پایان سال پنجم مبلغ ۱۰۰ میلیون تومان سود خالص نقدی به دست آورد. بیایید ارزش منصفانه این ۱۰۰ میلیون تومان آینده را در سه سناریوی مختلف نرخ تنزیل ارزیابی کنیم:
| سناریوی نرخ تنزیل (r) | منطق فرضی انتخاب نرخ | فرمول محاسبه ارزش فعلی (PV) | ارزش روز جریان ۱۰۰ میلیونی |
| ۵٪ | دارایی بسیار کمریسک یا محیط تورمی کاملا پایدار | 100,000,000 / (1 + 0.05)^5 | ۷۸,۳۵۲,۶۱۶ تومان |
| ۱۰٪ | دارایی با ریسک متعارف و هزینه سرمایه نرمال | 100,000,000 / (1 + 0.10)^5 | ۶۲,۰۹۲,۱۳۲ تومان |
| ۱۵٪ | پروژه با نااطمینانی بالا یا بازده موردنیاز سنگین | 100,000,000 / (1 + 0.15)^5 | ۴۹,۷۱۷,۶۷۴ تومان |
همانطور که در جدول بالا مشاهده میشود، صرفا با افزایش نرخ تنزیل از ۵٪ به ۱۵٪ (به دلیل ارزیابی پرریسکتر پروژه)، ارزش روز همان ۱۰۰ میلیون تومان آینده نزدیک به ۳۶ درصد آب میرود.
تاثیر مستقیم بر شاخص ارزش فعلی خالص (NPV)
در تحلیلهای بودجهبندی سرمایهای، بر اساس منطق نظری مدلها، مثبت بودن ارزش فعلی خالص (NPV > 0) عموما به عنوان نشانهای از توجیهپذیری اقتصادی و خلق ارزش مازاد تلقی میشود؛ هرچند این معیار تنها یکی از ابزارهای غربالگری است و تصمیمگیری نهایی همواره به متغیرهای کیفی، ظرفیت نقدینگی و تحلیل استراتژیک بستگی دارد.
اگر تحلیلگر نرخ تنزیل را بیش از اندازه دستپایین برآورد کند، ارزش فعلی منافع آتی متورم نشان داده شده و پروژه پرریسک یا غیراقتصادی با برچسب اشتباه «توجیهپذیر» تایید میشود. از سوی دیگر، تعیین سختگیرانه و غیرواقعی یک نرخ تنزیل بسیار بالا، طرحهای سودآور را به ورطه NPV منفی کشانده و منجر به از دست رفتن فرصتهای کلیدی رشد شرکت میگردد.
نکته تخصصی پیرامون توهم «نرخ قطعی»:
هیچ نرخ تنزیل ثابت، از پیش تعیینشده و جهانشمولی وجود ندارد که برای تمامی شرکتها یا صنایع کاربرد داشته باشد. طبق گزارشهای مرور دستورالعمل ارزشگذاری دولت بریتانیا (کتاب سبز خزانهداری بریتانیا – HM Treasury Green Book)، انتخاب نرخ تنزیل باید متناسب با چارچوب زمانی، نوع ریسکهای بازار و محیط کلان اقتصادی به صورت پویا و ساختاریافته مورد بازبینی قرار گیرد.
رابطه معکوس مرکبسازی و تنزیل
در ریاضیات مالی، دو فرایند دقیقا نقطه مقابل یکدیگر عمل میکنند:
- مرکبسازی (Compounding): حرکت از «امروز» به «آینده». در این فرایند، سرمایه اولیه همراه با سودهای دورهای رشد میکند تا به ارزش آتی (FV) برسد.
- تنزیل (Discounting): حرکت از «آینده» به «امروز». در این فرایند، جریانی که قرار است در آینده دریافت شود منقبض شده و اثر زمان و سود از آن کاسته میشود تا به ارزش فعلی (PV) برسد.
سادهتر بخواهم بگویم: تنزیل، مهندسی معکوسِ مرکبسازی است.
| ویژگی | مرکبسازی (Compounding) | تنزیل (Discounting) |
| جهت حرکت در زمان | از زمان حال به سمت آینده | از زمان آینده به سمت زمان حال |
| مفهوم حاصلشده | ارزش آتی (Future Value – FV) | ارزش فعلی (Present Value – PV) |
| عملکرد نرخ | نرخ رشد / نرخ بهره مرکب | نرخ تنزیل (Discount Rate) |
| هدف تحلیلی | پول امروز من در آینده چقدر میشود؟ | پول آینده طرف مقابل، امروز چقدر میارزد؟ |
ارزش فعلی (PV)
ارزش فعلی (Present Value)، ارزش معادل روزِ یک یا چند جریان نقدی است که در آینده به دست میآید. برای محاسبه آن، مبالغ آتی را با تقسیم بر فاکتور تنزیل، به زمان صفر (امروز) بازمیگردانیم.
فرمول ارزش فعلی برای یک جریان نقدینگی منفرد این است:
PV = FV / (1 + r)^n
PV = ارزش فعلی (Present Value)
FV = ارزش آتی (Future Value)
r= نرخ تنزیل سالانه (Discount Rate)
n= تعداد دورهها یا سالها
برای روشنتر شدن از یک مثال عددی تکمرحلهای بهره میبریم:
اگر قرار باشد ۳ سال دیگر مبلغ ۵۰,۰۰۰,۰۰۰ تومان دریافت کنید و نرخ تنزیل سالانه معادل ۲۰ درصد (۰.۲) برآورد شود، ارزش این پول در زمان حال چقدر است؟
PV = 50,000,000 / (1 + 0.20)^3
PV = 50,000,000 / (1.20)^3
PV = 50,000,000 / 1.728
PV = 28,935,185 تومان
نتیجه: دریافت ۵۰ میلیون تومان ۳ سال دیگر با فرض نرخ بازده ۲۰ درصدی، امروز ارزشی معادل حدود ۲۸ میلیون و ۹۳۵ هزار تومان دارد.
ارزش آتی (FV)
ارزش آتی (Future Value)، میزان رشد یک سرمایهگذاری را در یک افق زمانی مشخص و با نرخ بازده فرضی نشان میدهد.
فرمول ارزش آتی:
FV = PV * (1 + r)^n
FV = ارزش آتی (Future Value)
PV = سرمایه فعلی (Present Value)
r = نرخ بازده یا بهره مرکب
n = تعداد دورهها
یک اشتباه محاسباتی رایج در دورهها:
واحد زمانی نرخ (r) و تعداد دورهها (n) باید همواره یکسان باشند. اگر دورههای پرداخت به صورت ماهانه است، نرخ تنزیل سالانه باید بر ۱۲ تقسیم شود و n نیز بر حسب تعداد ماهها لحاظ گردد؛ استفاده از نرخ ماهانه در کنار تعداد سالها از خطاهای فاحش محاسباتی است.
فرمول نرخ تنزیل و فرمول تنزیل جریان نقدی
زمانی که با یک پروژه تجاری روبهرو هستیم، معمولا با چندین جریان نقدی طی سالهای متوالی مواجه میشویم. ارزش روز یک پروژه برابر است با مجموع ارزش فعلی تمامی جریانهای نقدی آن در طول دوره عمر اقتصادی طرح:
DCF = (CF_1 / (1 + r)^1) + (CF_2 / (1 + r)^2) + … + (CF_n / (1 + r)^n)
یا به زبان ریاضی:
DCF = Sum [ CF_t / (1 + r)^t ] از t=1 تا n
فرمول ارزش فعلی خالص (NPV)
ارزش فعلی خالص (Net Present Value)، تفاوت میان «ارزش فعلی جریانهای نقدی ورودی پروژه» و «ارزش جریانهای نقدی خروجی (سرمایهگذاری اولیه)» است:
NPV = [ مجموع ارزش فعلی جریانهای ورودی ] – [ سرمایهگذاری اولیه ]
NPV = Sum [ CF_t / (1 + r)^t ] – CF_0
CF_0 = سرمایهگذاری اولیه در زمان صفر (زمان حال)
CF_t = جریان نقدی خالص در سال t
r = نرخ تنزیل
t = دوره زمانی
تفسیر خروجی NPV در تصمیمگیری:
اگر NPV > 0 باشد: پروژه بر مبنای مفروضات انتخابی، بازدهی فراتر از نرخ تنزیل پیشبینی میکند و ارزش افزوده بالقوه دارد.
اگر NPV = 0 باشد: بازده مورد انتظار طرح دقیقا منطبق با نرخ تنزیل محاسبهشده خواهد بود.
اگر NPV < 0 باشد: بازده مدلشده پروژه کمتر از هزینه فرصت سرمایه است و طبق چارچوب این آزمون، توجیهپذیری مالی حداقلی را به نمایش نمیگذارد.
تذکر YMYL: مثبت بودن NPV هرگز به معنای «سود تضمینی قطعی» نیست؛ بلکه صرفا نشان میدهد اگر جریانهای نقدی دقیقا طبق برآورد محقق شوند و نرخ تنزیل نیز درست تقریب زده شده باشد، پروژه صرفه اقتصادی دارد.
رابطه نرخ بازده داخلی (IRR) و نرخ تنزیل
یکی از سوالات کلیدی که اغلب افراد میپرسند این است: تفاوت نرخ تنزیل (Discount Rate) با نرخ بازده داخلی (Internal Rate of Return – IRR) چیست؟
تعریف ریاضی: IRR دقیقا همان نرخ تنزیلی است که اگر در فرمول قرار داده شود، حاصل NPV پروژه برابر با صفر میشود.
در نقطه ای که:
NPV = 0
آنگاه:
r = IRR
نحوه مقایسه در تصمیمگیری:
نرخ تنزیل، یک ورودی (Input) به مدل است که توسط سرمایهگذار بر اساس ریسک و هزینه سرمایه انتخاب میشود. اما IRR، یک خروجی (Output) ذاتیِ خود پروژه است که از حل معادله جریانهای نقدی استخراج میشود.
قاعده ارزیابی: اگر IRR پروژه از نرخ تنزیل (یا نرخ مانع – Hurdle Rate) بزرگتر باشد، پروژه توجیهپذیر ارزیابی میشود؛ زیرا بازده ذاتی طرح، بیش از حداقل بازده موردنیاز سرمایهگذار است.
نرخ تنزیل چگونه تعیین میشود؟
یکی از اشتباهات پایهای در ارزشگذاری مالی، جستوجو برای یک «نرخ تنزیل جادویی و ثابت» است. در واقعیت، نرخ تنزیل انعکاسی از هزینه سرمایه (Cost of Capital) و ریسکهای اختصاصی پروژه است؛ بنابراین برای هر دارایی، شرکت یا حتی پروژههای درون یک سازمان، باید نرخ متناسب با شرایط همان طرح تعیین شود.
بهطورکلی، نرخ تنزیل برآیندی از چهار مولفه اصلی است:
- نرخ بدون ریسک (Risk-Free Rate): حداقل بازده پایه زمانی در اقتصاد بدون پذیرش ریسک نکول.
- صرف ریسک بازار و دارایی (Risk Premium): بازده مازادی که سرمایهگذار بابت تحمل نوسان یا احتمال شکست تقاضا میکند.
- هزینه فرصت سرمایه (Opportunity Cost): بازدهی بهترین گزینه سرمایهگذاری مشابهِ ازدسترفته.
- ساختار تامین مالی بنگاه: ترکیب بدهی و آورده سهامداران که وزن هزینههای مختلف سرمایه را مشخص میسازد.
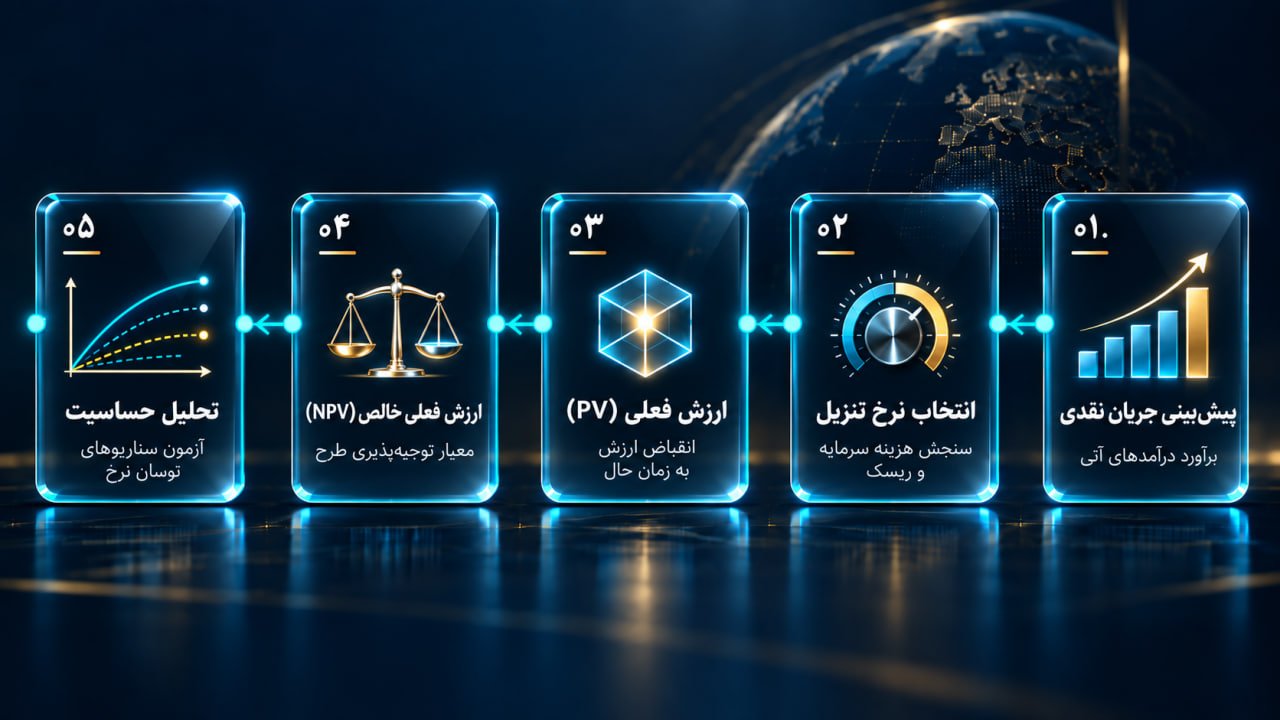
برای پاسخ به سوال «چگونه نرخ تنزیل مناسب را انتخاب کنیم؟»، چارچوبهای استاندارد مالی رویکردهای مشخصی ارائه میدهند:
WACC به عنوان نرخ تنزیل (میانگین وزنی هزینه سرمایه)
لازم است بدانید زمانی که کل یک شرکت یا پروژهای با ساختار تامین مالی ترکیبی (وام بانکی و سرمایه سهامداران) ارزیابی میشود، از میانگین وزنی هزینه سرمایه (Weighted Average Cost of Capital – WACC) به عنوان نرخ تنزیل استفاده میشود.
فرمول مفهومی WACC:
WACC = (E / V) * Re + (D / V) * Rd * (1 – T)
E = ارزش بازار حقوق صاحبان سهام (Equity)
D = ارزش بازار کل بدهیها (Debt)
V = کل ارزش سرمایه شرکت (E + D)
Re = هزینه حقوق صاحبان سهام (Cost of Equity)
Rd = هزینه بدهی پیش از مالیات (Cost of Debt / نرخ سود تسهیلات)
T = نرخ مالیات بر درآمد شرکت یا سپر مالیاتی بدهی
چه زمانی WACC نرخ تنزیل مناسب است؟
- پروژههای در سطح کل شرکت: پروژههایی که ساختار ریسک مشابه ریسک کلی شرکت دارند.
- جریان نقدی آزاد برای شرکت (FCFF): جریانهای نقدی تنزیلشونده باید متناسب با کل ارائهدهندگان سرمایه (هم صاحبان سهام و هم بستانکاران) باشند.
یک اشتباه فنی رایج: استفاده از WACC برای جریان نقدی متعلق به سهامداران (FCFE) نادرست است؛ جریان نقدی اختصاصی سهامداران فقط باید با هزینه حقوق صاحبان سهام (R_e) تنزیل شود، نه WACC.
هزینه حقوق صاحبان سهام و مدل CAPM
تامین مالی از طریق آورده سهامدار یا سود انباشته، رایگان نیست؛ سهامداران به دلیل تحمل بالاترین ریسک (در صورت ورشکستگی، ابتدا بدهیها تسویه میشود)، بالاترین بازدهی را طلب میکنند. رایجترین متدولوژی مالی برای برآورد این نرخ، مدل قیمتگذاری داراییهای سرمایهای (CAPM) است.
فرمول مدل CAPM:
Re = Rf + Beta * (Rm – Rf)
Re = هزینه حقوق صاحبان سهام یا بازده مورد انتظار سهامدار
Rf = نرخ بازده بدون ریسک (Risk-Free Rate)
Beta = ضریب ریسک سیستماتیک دارایی در مقایسه با کل بازار
Rm = بازده مورد انتظار پرتفوی کل بازار
(Rm – Rf) = صرف ریسک سهام (Equity Risk Premium – ERP)
مثال عددی فرضی با استناد به دادههای رسمی:
فرض کنید تحلیلگری در حال ارزیابی ارزش یک کسبوکار در مقیاس دلاری است:
- نرخ بدون ریسک (R_f): به عنوان یک نمونه عددی و بر پایه دادههای پایگاه آماری خزانهداری ایالات متحده و فدرال رزرو (دادههای تاریخی بازده اوراق ۱۰ ساله خزانهداری در FRED)، بازده اوراق قرضه ۱۰ ساله دولتی آمریکا ($10\text{-Year Treasury Yield}$) به عنوان شاخص پایه سنجش نرخ بدون ریسک لحاظ میشود که در سناریوی فرضی حاضر، معادل ۴.۷۸٪ در نظر گرفته شده است.
- صرف ریسک فرضی بازار ERP : ۵.۵٪ برآورد میشود.
- ضریب بتای سهم Beta : ۱.۲۰ (نشاندهنده ۲۰٪ ریسک نوسان بالاتر از میانگین بازار).
Re = 4.78% + 1.20 * (5.5%)
Re = 4.78% + 6.60%
Re = 11.38%
نتیجه:
هزینه حقوق صاحبان سهام برای این کسبوکار فرضی ۱۱.۳۸ درصد برآورد میشود که میتواند به عنوان نرخ تنزیل جریانهای نقدی اختصاصی سهامداران لحاظ شود.
نرخ بدون ریسک و صرف ریسک (چرا نرخ بدون ریسک کافی نیست؟)
در ارزیابی پروژههای واقعی، بازده بدون ریسک بهتنهایی مبنای مناسبی برای تنزیل نیست و سرمایهگذار باید صرف ریسکهای زیر را لحاظ کند:
صرف ریسک بازار (Market Risk Premium): نوسانات کلان اقتصادی.
صرف ریسک نقدشوندگی (Liquidity Premium): عدم امکان نقد کردن سریع سهام پروژه در مقایسه با اوراق دولتی.
صرف ریسک اختصاصی (Specific/Size Premium): اندازه کوچک شرکت، ریسکهای اجرایی و مدیریتی.
نرخ تنزیل جامع = [نرخ بدون ریسک] + [صرف ریسک بازار * بتا] + [صرف ریسک اختصاصی و نقدشوندگی]
نرخ تنزیل اسمی و واقعی چیست؟ (Nominal vs Real)
یکی از جدیترین عوامل گمراهی در تحلیلهای مالی و بودجهبندی سرمایهای، ناسازگاری نرخ تنزیل با اثرات تورم است. دستورالعمل رسمی دفتر مدیریت و بودجه آمریکا (U.S. OMB Circular A-94) صراحتا تاکید میکند: «جریانهای نقدی و نرخهای تنزیل باید از یک مبنای تورمی کاملا همگن و سازگار پیروی کنند.»
تعاریف و تفاوت بنیادین
نرخ تنزیل اسمی (Nominal Discount Rate): نرخی که هم ارزش زمانی خالص پول، هم صرف ریسک و هم تورم مورد انتظار آینده را در خود جای داده است.
نرخ تنزیل واقعی (Real Discount Rate): نرخی که اثر تورم کاملا از آن زدوده شده و صرفا قدرت خرید واقعی و بازده خالص زمانی و ریسک را میسنجد.
رابطه فیشر (Fisher Equation) برای تبدیل نرخها:
(1 + r_nominal) = (1 + r_real) * (1 + i)
یا فرمول تفکیک نرخ تنزیل واقعی:
r_real = [(1 + r_nominal) / (1 + i)] – 1
r_nominal = نرخ تنزیل اسمی
r_real = نرخ تنزیل واقعی
i = نرخ تورم مورد انتظار سالانه
قانون طلایی سازگاری (Consistency Rule)
هرگز نباید نرخ اسمی را با جریان واقعی یا نرخ واقعی را با جریان اسمی ترکیب کرد:
| نوع جریان نقدی پروژه | نرخ تنزیل متناظر | وضعیت محاسبه | نتیجه تحلیلی |
| جریان نقدی اسمی (Nominal CF)
(درآمدهای آینده همراه با تورم رشد کردهاند) |
نرخ تنزیل اسمی (Nominal Rate) | صحیح | ارزیابی منصفانه ارزش فعلی |
| جریان نقدی واقعی (Real CF)
(ارقام بر اساس قیمتهای ثابت سال پایه) |
نرخ تنزیل واقعی (Real Rate) | صحیح | ارزیابی منصفانه ارزش فعلی |
| جریان نقدی اسمی (Nominal CF) | نرخ تنزیل واقعی (Real Rate) | ❌ خطای فاحش | متورمسازی شدید ارزش فعلی (بیشبرآوردی سود) |
| جریان نقدی واقعی (Real CF) | نرخ تنزیل اسمی (Nominal Rate) | ❌ خطای فاحش | کوچکنمایی ارزش و زیانده نشان دادن طرح موجه |
مثال محاسبه نرخ تنزیل و ارزش فعلی (گامبهگام)
برای تبدیل نظریه به عمل، ارزیابی یک پروژه سرمایهگذاری واقعی ۳ ساله را بررسی میکنیم. تمام مفروضات به شکل شفاف و صریح در نظر گرفته شدهاند:
مفروضات پروژه فرضی:
سرمایهگذاری اولیه در زمان حال CF_0 : ۵۰۰,۰۰۰,۰۰۰ تومان (خروجی وجه نقد با علامت منفی).
افق زمانی پروژه: ۳ سال.
جریان نقدی ورودی سال اول CF_1: ۲۰۰,۰۰۰,۰۰۰ تومان.
جریان نقدی ورودی سال دوم CF_2: ۲۵۰,۰۰۰,۰۰۰ تومان.
جریان نقدی ورودی سال سوم CF_3 : ۳۰۰,۰۰۰,۰۰۰ تومان.
نرخ تنزیل متناسب با ریسک پروژه r :۱۵٪ سالانه (۰.۱۵).
جدول محاسبات گامبهگام دستی:
| دوره زمانی (t) | جریان نقدی اسمی (CF_t) | فرمول ضریب تنزیل | مقدار ضریب تنزیل (نرخ ۱۵٪) | ارزش فعلی جریان نقدی (PV) |
| سال ۰ | ۵۰۰,۰۰۰,۰۰۰- تومان | 1 / (1 + 0.15)^0 | ۱.۰۰۰۰ | ۵۰۰,۰۰۰,۰۰۰- تومان |
| سال ۱ | ۲۰۰,۰۰۰,۰۰۰ تومان | 1 / (1 + 0.15)^1 | ۰.۸۶۹۶ | ۱۷۳,۹۱۳,۰۴۳ تومان |
| سال ۲ | ۲۵۰,۰۰۰,۰۰۰ تومان | 1 / (1 + 0.15)^2 | ۰.۷۵۶۱ | ۱۸۹,۰۳۵,۹۱۷ تومان |
| سال ۳ | ۳۰۰,۰۰۰,۰۰۰ تومان | 1 / (1 + 0.15)^3 | ۰.۶۵۷۵ | ۱۹۷,۲۵۴,۸۷۰ تومان |
| مجموع | ۲۵۰,۰۰۰,۰۰۰+ تومان | – | – | ارزش فعلی خالص NPV: ۶۰,۲۰۳,۸۳۰+ تومان |
محاسبه تشریحی:
PV(سال 1) = 200,000,000 / (1.15)^1 = 173,913,043 تومان
PV(سال 2) = 250,000,000 / (1.15)^2 = 189,035,917 تومان
PV(سال 3) = 300,000,000 / (1.15)^3 = 197,254,870 تومان
مجموع ارزش فعلی جریانهای ورودی = 560,203,830 تومان
سرمایهگذاری اولیه = 500,000,000 تومان
NPV = 560,203,830 – 500,000,000 = +60,203,830 تومان
تحت این مفروضات و با فرض تحقق دقیق درآمدهای نقدی و نرخ تنزیل ۱۵ درصدی، شاخص NPV مثبت است (۶۰,۲۰۳,۸۳۰+ تومان). این خروجی نشان میدهد پروژه نه تنها هزینه سرمایه ۱۵ درصدی را پوشش میدهد، بلکه ارزشی بیش از حداقل بازده مورد انتظار ایجاد میکند.
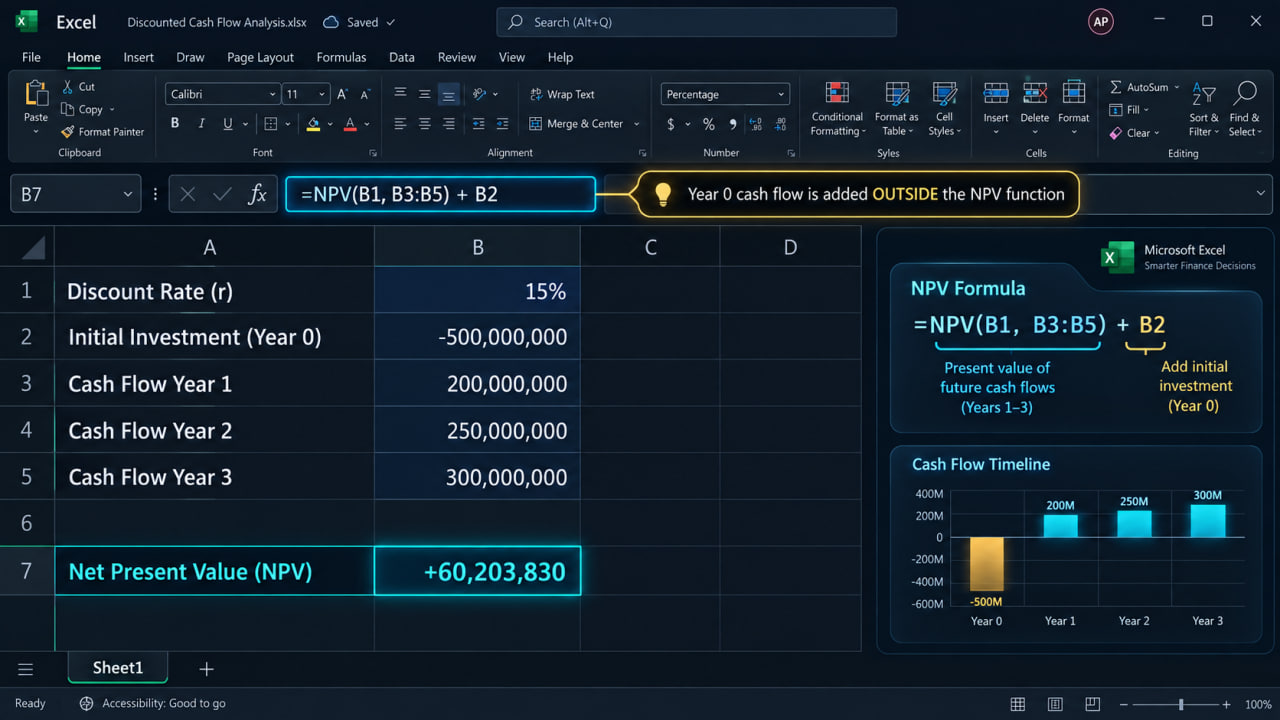
مثال محاسبه NPV در نرمافزار اکسل (Microsoft Excel)
محاسبه NPV در اکسل یکی از سریعترین روشهای ارزشگذاری است، اما اغلب کاربران در زمانبندی جریان اولیه مرتکب یک خطای بزرگ میشوند. بر اساس مستندات رسمی پشتیبانی مایکروسافت (Microsoft Support – NPV Function)، تابع NPV در اکسل ارزش جریانها را یک دوره پس از زمان حال (پایان سال اول) فرض میکند.
ساختار استاندارد تابع در اکسل:
=NPV(rate, value1, [value2], …)
چیدمان سلولها در اکسل:
سلول B1: نرخ تنزیل (15%)
سلول B2: سرمایهگذاری اولیه زمان صفر (-500,000,000)
سلولهای B3 تا B5: جریانهای نقدی سالهای اول تا سوم
نکته حیاتی پیرامون تابع NPV اکسل:
بر خلاف تصور رایج، سرمایهگذاری اولیه نباید داخل پرانتز تابع NPV قرار گیرد؛ زیرا طبق مستندات رسمی مایکروسافت، این تابع فرض میکند اولین مقدار ورودی در پایان دوره اول رخ میدهد.
فرمول اشتباه : NPV(B1, B2:B5) =
فرمول صحیح : NPV(B1, B3:B5) + B2=
اثر نرخ تنزیل بر NPV و ارزش پروژه (تحلیل حساسیت)
یکی از بخشهای اصلی ارزشگذاری تخصصی، تحلیل حساسیت (Sensitivity Analysis) است. نرخ تنزیل یک عدد یقینی نیست، بلکه تخمینی مبتنی بر پیشبینیهاست. طبق دستورالعملهای ارزیابی ریسک در سازمانهای مالیاتی و نهادهای بینالمللی نظیر HMRC (دستورالعمل نرخ تنزیل و ارزیابی ریسک)، حساسیت مدل DCF نسبت به نرخ بازده باید همواره شفافسازی شود.
بیایید همان پروژه ۳ ساله بالا (با سرمایهگذاری ۵۰۰ میلیونی و مجموع جریانهای ورودی ۷۵۰ میلیون تومانی) را در نرخهای تنزیل مختلف بررسی کنیم:
جدول تحلیل حساسیت (Sensitivity Table):
| نرخ تنزیل (r) | مجموع ارزش فعلی درآمدها | سرمایهگذاری اولیه | ارزش فعلی خالص (NPV) | نتیجه تصمیمگیری در مدل |
| ۱۰٪ | ۶۰۴,۸۰۸,۴۱۵ تومان | ۵۰۰,۰۰۰,۰۰۰ تومان | ۱۰۴,۸۰۸,۴۱۵+ تومان | پذیرش با حاشیه امن بالا |
| ۱۵٪ | ۵۶۰,۲۰۳,۸۳۰ تومان | ۵۰۰,۰۰۰,۰۰۰ تومان | ۶۰,۲۰۳,۸۳۰+ تومان | پذیرش مشروط به تحقق دقیق |
| ۲۰٪ | ۵۲۱,۴۱۲,۰۳۷ تومان | ۵۰۰,۰۰۰,۰۰۰ تومان | ۲۱,۴۱۲,۰۳۷+ تومان | توجیهپذیری مرزی و شکننده |
| ۲۴.۱٪ (نقطه سربهسر / IRR) | ۵۰۰,۰۰۰,۰۰۰ تومان | ۵۰۰,۰۰۰,۰۰۰ تومان | ۰ تومان | نقطه سربهسر اقتصادی |
| ۲۸٪ | ۴۶۱,۷۴۹,۲۹۱ تومان | ۵۰۰,۰۰۰,۰۰۰ تومان | ۳۸,۲۵۰,۷۰۹- تومان | رد قاطع طرح به دلیل NPV منفی |
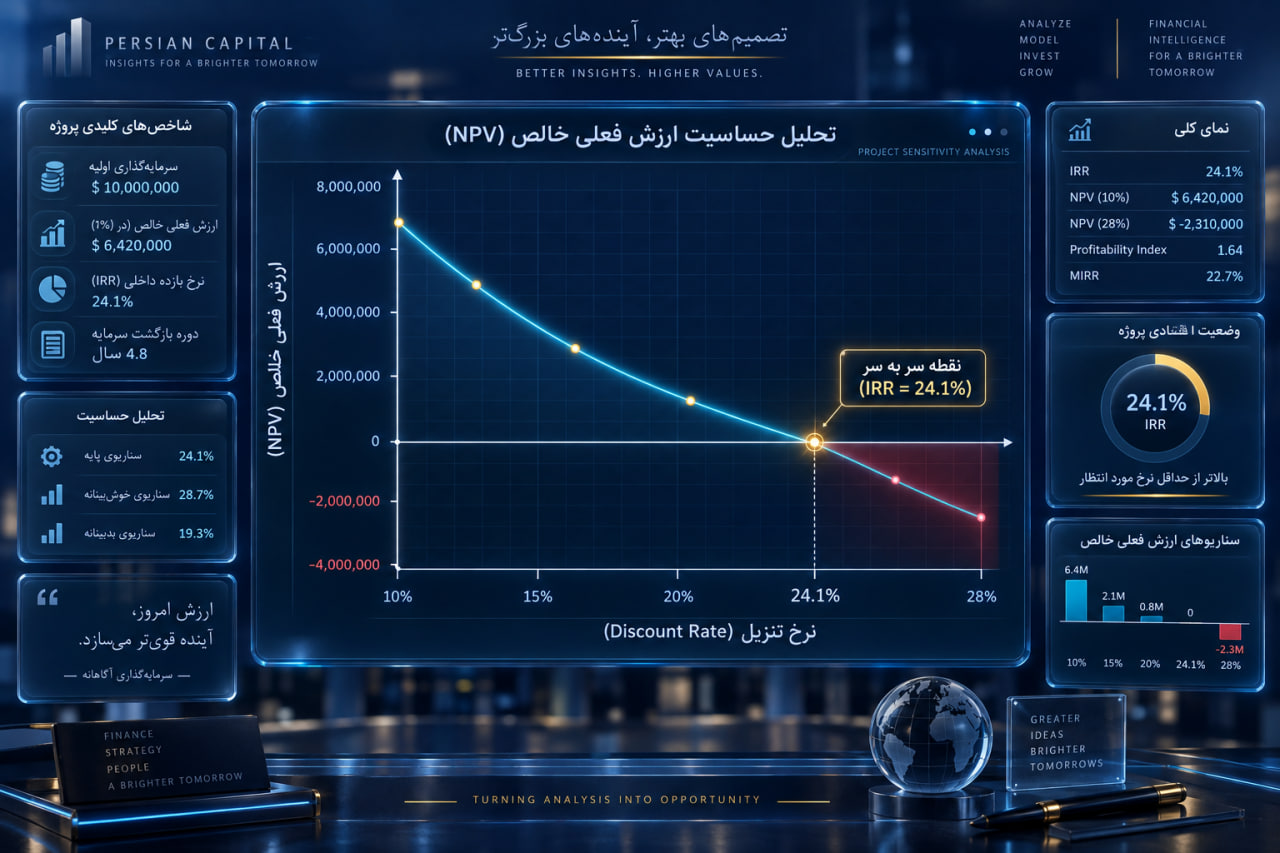
تحلیل نمودار حساسیت:
همانگونه که مشخص است، شیب منحنی NPV همواره نسبت به نرخ تنزیل نزولی است. هرچه نرخ تنزیل به سمت راست نمودار حرکت کند، ارزش فعلی خالص افت میکند تا در نرخ حدود ۲۴.۱٪ (که همان IRR پروژه است) به صفر برسد؛ هر نرخی بالاتر از این آستانه، طرح را وارد منطقه زیاندهی میکند.
تفاوت نرخ تنزیل با نرخ بهره، نرخ بازده و نرخ مانع
بسیاری از معاملهگران و مدیران مالی این اصطلاحات را به جای یکدیگر به کار میبرند، در حالی که ماهیت حقوقی و کاربرد تحلیلی آنها متفاوت است:
| مفهوم | عنوان انگلیسی | مبنا و تعریف | چه کسی آن را تعیین میکند؟ | کاربرد اصلی |
| نرخ تنزیل | Discount Rate | نرخی برای انقباض ارزش جریانهای آتی به زمان حال بر اساس ریسک و زمان | تحلیلگر مالی / سرمایهگذار | ارزشگذاری DCF و محاسبه NPV |
| نرخ بهره | Interest Rate | هزینه صریح استقراض وجه در یک قرارداد بدهی | بانک، بازار پول یا ناشر اوراق | محاسبه اقساط وام و کوپن اوراق |
| میانگین هزینه سرمایه | WACC | میانگین وزنی بازده مورد انتظار سهامداران و بستانکاران | ساختار سرمایه و ترازنامه شرکت | نرخ تنزیل ارزیابی کل شرکت (FCFF) |
| نرخ بازده داخلی | IRR | نرخی که در آن NPV دقیقاً برابر با صفر میشود | ساختار ریاضی جریانهای نقدی طرح | مقایسه سودآوری ذاتی گزینهها |
| نرخ مانع | Hurdle Rate | حداقل بازدهی الزامی و غیرقابل مذاکره شرکت برای ورود به یک پروژه | هیئتمدیره / سیاست سرمایهگذاری | غربالگری و پذیرش یا رد اولیه طرحها |
تفاوت نرخ تنزیل در سرمایهگذاری با نرخ تنزیل فدرال رزرو
یکی از مهمترین عوامل سردرگمی در موتورهای جستوجو (ابهام SERP)، واژه Discount Rate در زبان انگلیسی است که دو مفهوم کاملا مجزا در اقتصاد دارد:
۱. نرخ تنزیل در بودجهبندی سرمایهای و ارزشگذاری (DCF Discount Rate)
موضوع همین مقاله است؛ یک ابزار ریاضی و تحلیلی برای تنزیل جریانهای نقدی پروژهها که توسط تحلیلگر مالی، سرمایهگذار یا مدل WACC محاسبه میشود.
۲. نرخ تنزیل پنجره اعتباری فدرال رزرو (Fed Discount Window Rate)
در اقتصاد کلان و بانکداری مرکزی، «پنجره تنزیل» (Discount Window) ابزاری است که فدرال رزرو آمریکا و سایر بانکهای مرکزی به بانکهای تجاری وامهای اضطراری کوتاهمدت (شبانه) اعطا میکنند. نرخ سودی که بانک مرکزی از این بانکها بابت وام وثیقهدار دریافت میکند، اصطلاحاً Federal Reserve Discount Rate نامیده میشود. این نرخ یک متغیر سیاست پولی و ابزار انقباضی/انبساطی برای مدیریت نقدینگی در شبکه بانکی است و نباید با نرخ تنزیل پروژههای سرمایهگذاری اشتباه گرفته شود.
اشتباهات رایج در انتخاب نرخ تنزیل
حتی تحلیلگران باتجربه نیز ممکن است در مدلهای مالی مرتکب خطاهای زیر شوند:
- دو برابر شمردن ریسک (Double Counting Risk):
اگر جریانهای نقدی آتی را به صورت محافظهکارانه و دستپایین برآورد کردهاید، نباید همزمان یک صرف ریسک سنگین نیز به نرخ تنزیل اضافه کنید؛ این کار ارزش پروژه را دو بار جریمه میکند. - ناسازگاری تورمی (Nominal vs Real Mismatch):
تنزیل درآمدهای پیشبینیشده واقعی با نرخ تنزیل اسمی (که پیشتر در قانون طلایی سازگاری توضیح داده شد). - عدم انطباق واحد پول (Currency Mismatch):
جریانهای نقدی دلاری باید با نرخ تنزیل دلاری تنزیل شوند و جریانهای ریالی با نرخ تنزیل بر مبنای ریال؛ استفاده از نرخ بازدهی یک اقتصاد پایدار برای جریانهای نقدی یک اقتصاد پرنوسان تحلیلی کاملا بیاعتبار است. - اتکا به نرخهای تاریخی بدون درک چشمانداز:
استفاده از میانگین بازدهی ده سال گذشته بازار بدون در نظر گرفتن تغییرات ساختاری در نرخهای بهره و ریسکهای جاری. - دستکاری نرخ برای رسیدن به نتیجه دلخواه (Reverse Engineering):
انتخاب نرخ تنزیل پایین صرفاً برای اینکه پروژه در گزارش به مدیران مثبت و جذاب نشان داده شود.
جمعبندی و چکلیست انتخاب نرخ تنزیل
نرخ تنزیل صرفا یک فرمول خشک دانشگاهی نیست؛ این نرخ ترجمان مالی تمامی ریسکها، فرصتها و انتظارات زمانی سرمایهگذار است. کوچکترین تغییر در این ورودی حساس، جهت قطبنمای تصمیمگیری شرکتها را دگرگون میسازد.
پیش از آنکه جریانهای نقدی طرح خود را تنزیل کنید، این چکلیست ۷ مرحلهای را ارزیابی نمایید:
- گام ۱: مشخص کردن نوع جریان نقدی؛ آیا جریان متعلق به کل شرکت است (استفاده از WACC) یا فقط به سهامداران تعلق دارد (استفاده از Cost of Equity)؟
- گام ۲: انطباق ارزی؛ آیا واحد پولی جریانهای نقدی و نرخ تنزیل همخوانی دارند؟
- گام ۳: هماهنگی تورمی؛ آیا جریانهای نقدی اسمی با نرخ اسمی و جریانهای نقدی واقعی با نرخ واقعی تطبیق داده شدهاند؟
- گام ۴: انتخاب نرخ بدون ریسک معتبر؛ استفاده از بازده اوراق دولتی متناسب با افق زمانی طرح.
- گام ۵: محاسبه صرف ریسک منطقی؛ لحاظ کردن ریسک بازار، نقدشوندگی و ریسکهای اختصاصی شرکت.
- گام ۶: اجرای تحلیل حساسیت؛ سنجش وضعیت NPV در سناریوهای مختلف نوسان نرخ تنزیل.
- گام ۷: تطبیق با نرخ مانع (Hurdle Rate)؛ اطمینان از اینکه بازده ذاتی پروژه فراتر از حداقلهای استراتژیک سرمایهگذار است.
پرسشهای متداول (FAQ)
۱. نرخ تنزیل سرمایهگذاری چیست؟
نرخی است که ارزش زمانی پول و ریسک را بازتاب میدهد و برای تبدیل وجوه نقدی دریافتی در سالهای آینده به ارزش معادل روز (Present Value) استفاده میشود.
۲. نرخ تنزیل چگونه محاسبه میشود؟
بسته به زمینه تحلیل، از روشهایی نظیر میانگین وزنی هزینه سرمایه (WACC)، مدل قیمتگذاری داراییهای سرمایهای (CAPM) یا جمع نرخ بازده بدون ریسک با صرف ریسک دارایی محاسبه میگردد.
۳. فرمول نرخ تنزیل چیست؟
فرمول پایه تنزیل جریان نقدی عبارت است از: PV = CF / (1 + r)^t که در آن r نرخ تنزیل، CF جریان نقدی آتی و t دوره زمانی است.
۴. نرخ تنزیل در مدل DCF چه کاربردی دارد؟
در مدل جریان نقدینگی تنزیلشده (DCF)، نرخ تنزیل برای تنزیل تکتک جریانهای نقدی پیشبینیشده سالهای آینده و همچنین ارزش پایانی (Terminal Value) به ارزش روز به کار میرود.
۵. نرخ تنزیل چه تأثیری بر NPV دارد؟
رابطه معکوس دارد؛ با افزایش نرخ تنزیل، ارزش فعلی خالص (NPV) طرح کاهش مییابد و با کاهش نرخ تنزیل، NPV بزرگتر میشود.
۶. تفاوت نرخ تنزیل و نرخ بهره چیست؟
نرخ بهره هزینه صریح استقراض در قراردادهای وام است، اما نرخ تنزیل مفهومی جامعتر شامل هزینه فرصت، ترجیح زمانی و صرف ریسک در پروژههای سرمایهگذاری است.
۷. تفاوت نرخ تنزیل و WACC چیست؟
WACC یک نوع خاص از نرخ تنزیل است که به طور مشخص هزینه تلفیقی حقوق صاحبان سهام و بدهیهای کل یک شرکت را وزندهی میکند.
۸. آیا WACC همیشه همان نرخ تنزیل است؟
خیر؛ WACC تنها زمانی به عنوان نرخ تنزیل استفاده میشود که جریان نقدی برای کل شرکت (FCFF) ارزیابی شود. برای جریانهای نقدی خاص سهامداران (FCFE)، نرخ تنزیل همان هزینه حقوق صاحبان سهام (R_e) است.
۹. نرخ تنزیل اسمی و واقعی چه تفاوتی دارند؟
نرخ اسمی شامل تورم مورد انتظار است و برای جریانهای نقدی همراه با تورم به کار میرود؛ اما نرخ تنزیل واقعی اثر تورم را حذف کرده و فقط برای جریانهای نقدی با قیمت ثابت استفاده میشود.
۱۰. نرخ تنزیل مناسب برای ارزشگذاری چقدر است؟
هیچ نرخ ثابتی برای همه پروژهها وجود ندارد؛ رقم مناسب به نرخ بهره بدون ریسک در زمان تحلیل، ساختار سرمایه، نقدشوندگی و سطح ریسک عملیاتی همان دارایی بستگی دارد.
سلب مسئولیت حقوقی و مالی (Educational Disclaimer)
اطلاعات ارائهشده در این مقاله با رویکرد صرفا تحلیلی و آموزشی فراهم آمده و نباید به منزله مشاوره سرمایهگذاری، حقوقی یا مالیاتی تلقی شود. سرمایهگذاری در طرحهای اقتصادی و بازارهای مالی با ریسک نوسان و از دست رفتن اصل سرمایه همراه است و هرگونه ارزیابی باید با بررسی جامع شرایط فردی صورت پذیرد.


با تکمیل فرم زیر، میتوانید نسبت به کسب اطلاعات بیشتر و پیشثبتنام در دوره اقدام نمایید. همکاران ما در کمتر از 24 ساعت با شما تماس خواهند گرفت.
ثبت دیدگاه
ارسال دیدگاه
هنوز دیدگاهی برای این مطلب ثبت نشده است